猜你想问
本周港股市场主要表现如何?
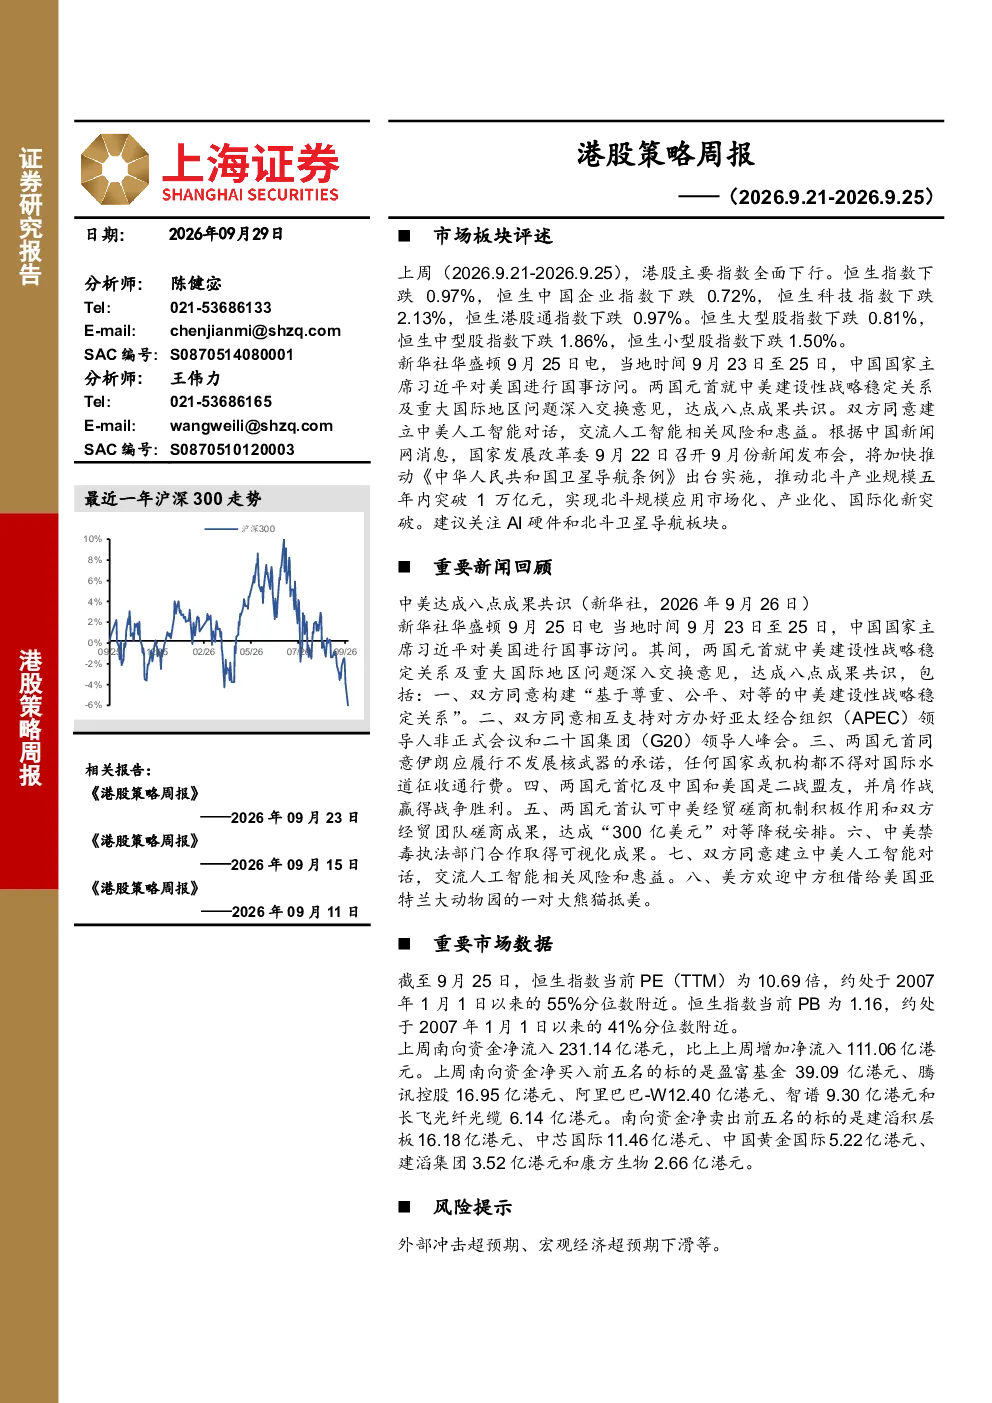
上周(2026.9.21-2026.9.25),港股主要指数全面下行,恒生指数下跌0.97%,恒生中国企业指数下跌0.72%,恒生科技指数下跌2.13%。关键新闻包括中美关系取得八点共识,涉及构建“建设性战略稳定关系”、对等降税(300亿美元)、建立中美人工智能对话等。此外,发改委推动《卫星导航条例》出台,目标五年内规模突破1万亿元,关注AI硬件和北斗板块。
港股市场哪些行业表现突出?
恒生医疗保健业上涨1.65%,涨幅居前。原材料业下跌6.81%,跌幅居前。整体来看,市场表现受外部环境和政策影响较大,投资者需关注行业轮动和结构性机会。
报告对港股市场有哪些重点分析方向?
报告分析了港股市场估值、资金流向和行业动态。恒生指数PE(TTM)10.69倍(55%分位数),PB 1.16(41%分位数)。南向资金净流入231.14亿港元,主要买入盈富基金、腾讯控股;净卖出建滔积层板、中芯国际。
当前港股市场现状如何判断?
港股市场估值处于历史相对合理水平,但近期呈现波动特征。南向资金持续流入显示部分外资对港股仍有配置意愿。AH溢价指数125.20(43%分位数),美元兑人民币汇率下降,这些指标均反映市场多空力量的变化。
研报提示哪些风险需要关注?
需关注外部冲击超预期和宏观经济超预期下滑等风险。中美关系虽达成共识,但仍存在不确定性;宏观经济若出现下行压力,可能影响市场情绪和资金流向。投资者需保持谨慎,分散投资以应对潜在风险。
你可能感兴趣
港股策略周报
上海证券2025-07-24
海外策略周报:本周欧洲和亚太市场震荡,港股进一步波动
华西证券2025-07-05
港股策略周报(2025.8.18-2025.8.22)
上海证券2025-08-28
港股策略周报
信息技术上海证券2025-09-04
策略周报:6月第1周全球外资周观察:短线外资回流推动港股互联网修复
信息技术国信证券2026-06-06
港股策略周报
上海证券2025-05-16
策略周报:港股打开“追落后”空间,政策加码预期增强
中泰国际2024-09-23
策略周报:港股大盘延续震荡,捕捉区间波段为主
中泰国际2024-10-28
策略周报:港股料维持震荡走势,高冲则可趁势获利
中泰国际2025-01-27
策略周报:港股震荡行情下以守为攻,捕捉波段
中泰国际2025-01-13