猜你想问
这份研报主要分析了顺丁橡胶行业的哪些核心内容?
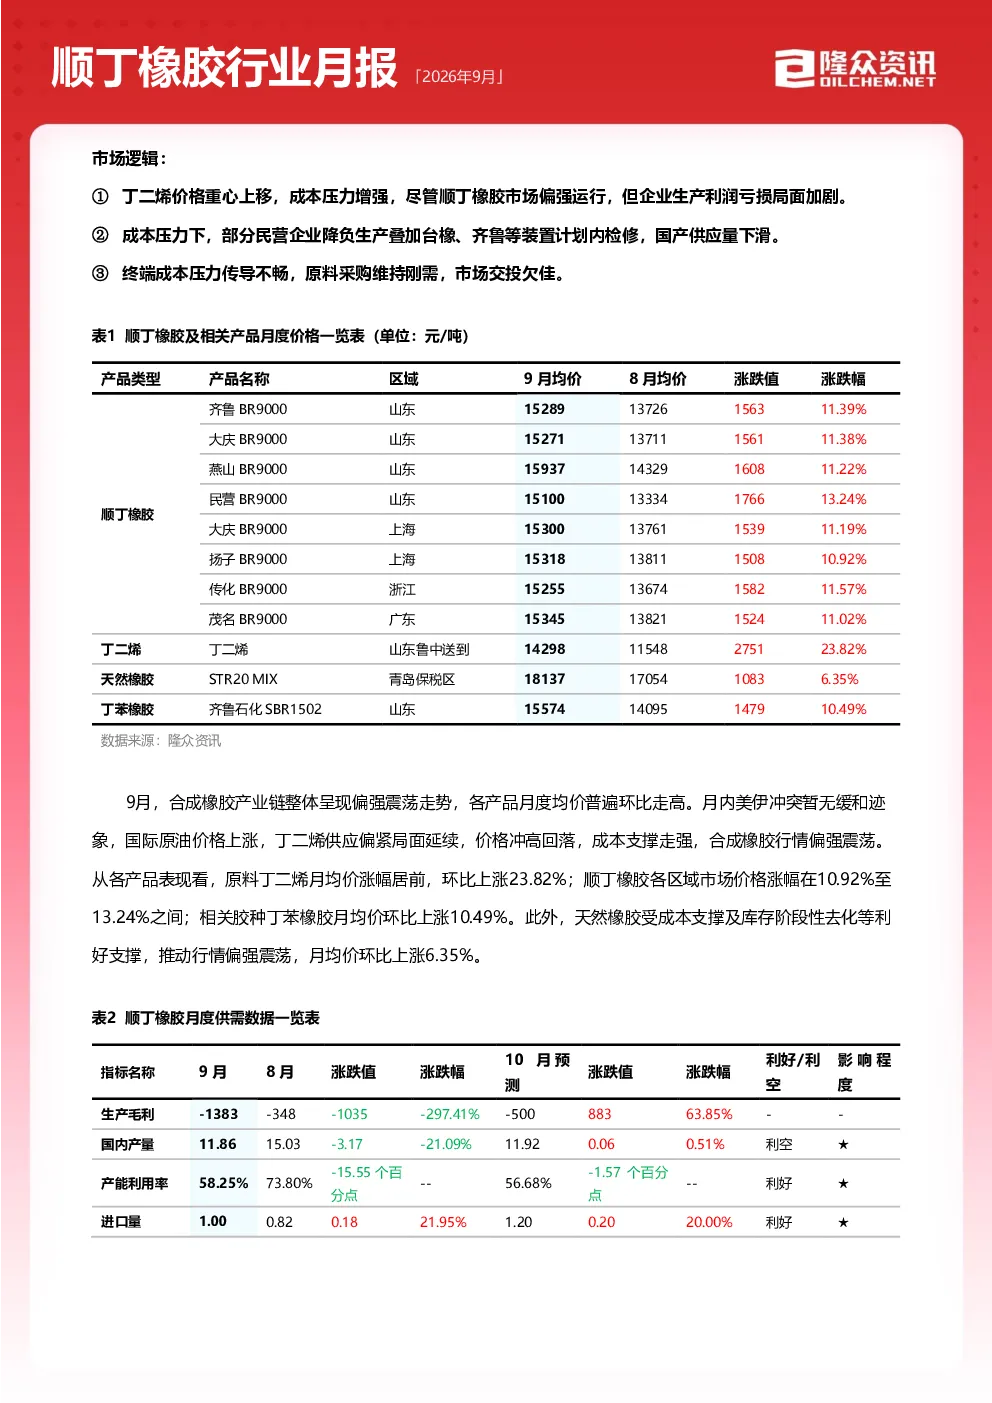
本报告深入分析了顺丁橡胶行业的市场逻辑、供需平衡、成本利润、供应需求及库存进出口等多个维度。报告指出,丁二烯价格上涨导致成本压力增强,顺丁橡胶生产利润亏损加剧;部分装置检修导致国产供应量下滑;终端采购维持刚需,市场交投欠佳。供需差逐步转为供不应求状态,但需求端轮胎行业需求量下滑,消费量亦有所下降。生产利润倒挂幅度加深,月均生产利润在-1383元/吨。9月份顺丁橡胶产量环比下降21.02%,产能利用率58.25%。9月末中国顺丁橡胶样本企业库存总量较8月末下跌9.16%。8月进口量环比下降,出口量环比略有下滑。预计未来三个月供需差将逐步转正,但回正时间在12月份后,10月预计市场高位整理,价格重心下行。
顺丁橡胶赛道未来发展趋势如何?
顺丁橡胶赛道未来发展趋势呈现复杂态势。从供需角度看,当前供需差逐步转为供不应求状态,但预计回正时间在12月份后。10月预计市场高位整理,均价水平较9月份略探涨200-300元/吨,但未来三个月价格重心下行,11-12月份价格将有回调走势,均价预估在14000-15500元/吨。从成本利润看,顺丁橡胶生产利润倒挂幅度加深,月均生产利润亏损明显。从供应端看,9月份顺丁橡胶产量环比大幅下降,产能利用率下降,10月份预估产量环比预期增长,但产能利用率预期继续下降。需求端,9月国内轮胎行业需求量下滑,出口存回落预期,轮胎企业主动控产意愿强烈。整体来看,顺丁橡胶赛道短期内价格或高位震荡,长期需关注供需变化及成本传导效率。
报告重点分析了顺丁橡胶行业的哪些方面?
报告重点分析了顺丁橡胶行业的供需平衡、成本利润、供应及需求等多个方面。在供需平衡方面,报告指出供需差逐步转为供不应求状态,但需求端轮胎行业需求量下滑,消费量亦有所下降,预计供需差延续负值表现,对价格形成一定支撑。在成本利润方面,顺丁橡胶生产利润倒挂幅度加深,月均生产利润亏损明显,合成橡胶产业链利润重心自下游向上游转移。在供应方面,9月份顺丁橡胶产量环比大幅下降,产能利用率下降,检修损失量增加。在需求方面,9月国内轮胎行业需求量下滑,出口存回落预期,轮胎企业主动控产意愿强烈。报告还分析了库存和进出口情况,指出9月末库存总量较8月末下跌,8月进口量环比下降,出口量环比略有下滑。
当前顺丁橡胶市场现状如何?
当前顺丁橡胶市场现状呈现供需阶段性错配,价格承压但边际好转的态势。从供应端看,9月份顺丁橡胶产量环比大幅下降,产能利用率下降,检修损失量增加,导致总供应量下降。从需求端看,9月国内轮胎行业需求量下滑,终端采购维持刚需,市场交投欠佳,出口存回落预期。从库存看,9月末中国顺丁橡胶样本企业库存总量较8月末下跌,但上海期货交易所合成橡胶期货仓单库存在8月末下滑。从价格看,顺丁橡胶月均价环比走高,中石化出厂价格上调,华东某民营顺丁橡胶现货市场价格运行区间在14950-15750元/吨,月度基差略走强。从利润看,顺丁橡胶生产利润倒挂幅度加深,月均生产利润亏损明显。整体来看,市场处于供减需稳的过渡阶段,价格短期内或高位震荡,长期需关注供需变化及成本传导效率。
顺丁橡胶研报提示哪些风险?
顺丁橡胶研报提示的主要风险包括:一是成本端风险,丁二烯等上游原料价格波动可能进一步加剧顺丁橡胶生产成本压力,影响利润空间。二是供应端风险,装置检修计划执行不及预期可能导致供应恢复不及预期,进一步加剧供需紧张;同时,若检修计划延长或新增检修,可能进一步打压市场情绪。三是需求端风险,轮胎行业需求下滑趋势若持续,可能对顺丁橡胶需求形成持续压制,导致价格承压。四是宏观风险,中东局势等地缘政治事件可能引发市场情绪波动,影响大宗商品价格走势。五是政策风险,若政府出台调控措施影响市场供需平衡,可能对价格形成扰动。需持续关注这些风险因素对市场的影响。