一、宏观环境:滞胀阴影下的商品定价逻辑
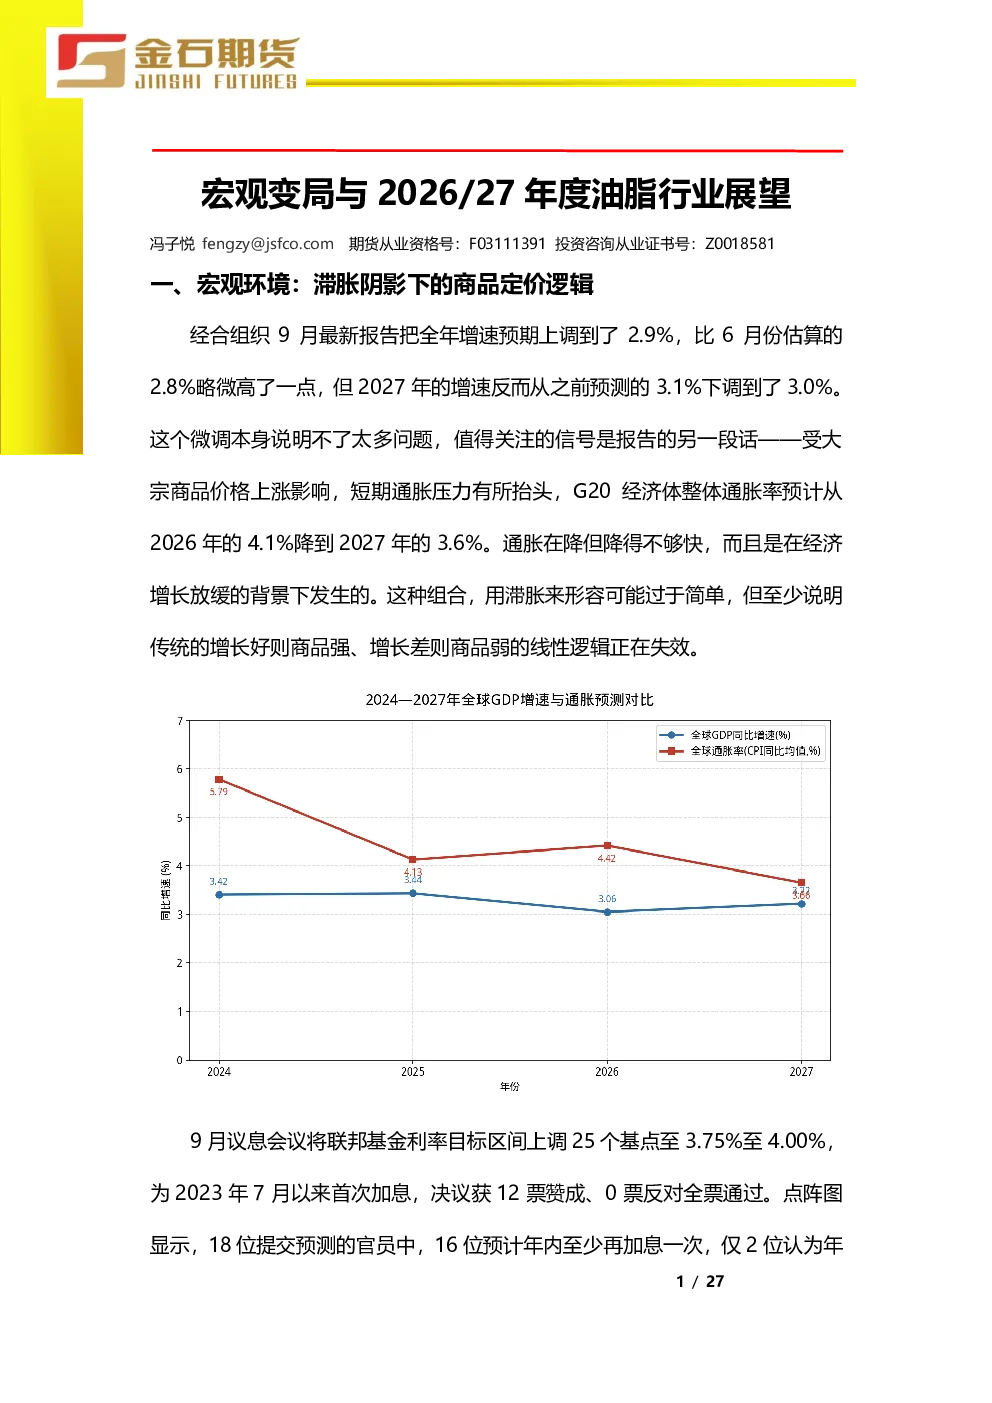
- 经合组织报告显示,通胀下降但经济增长放缓,传统商品定价逻辑失效。
- 美联储持续加息,通胀粘性超预期,经济增长预期下调。
- 布伦特原油价格回落,但地缘风险溢价仍提供底部支撑。
- 国内政策强调内需主导,对油脂消费有政策托底。
- 人民币显著升值,缓解进口成本压力,但削弱出口竞争力。
二、供给端:大豆宽松、棕油收紧、菜籽分化的格局
- 中国大豆进口集中度提高,但美豆对华出口受关税影响持续低迷。
- 巴西大豆凭借优势占据国内大部分市场份额,阿根廷出口收缩。
- 全球棕榈油产量增长有限,马来西亚库存持续累库,印尼出口税政策收紧。
- 菜籽产量预期上升,但欧盟减产、澳大利亚干旱风险存在。
- 全球植物油库销比降至近十年最低,生物柴油需求增长迅速,工业消费占比提升。
三、政策变局:出口税、关税与贸易流重构
- 阿根廷逐步下调农产品出口税,提升出口竞争力。
- 印尼棕榈油出口税与参考价格联动,抑制出口,但补贴基金可能面临缺口。
- 中美贸易降税清单未包含大豆,美豆对华关税仍是主要障碍。
- 欧盟EUDR法规对棕榈油贸易流产生预期影响。
四、天气变量:厄尔尼诺的滞后影响不容忽视
- 2026年厄尔尼诺现象发展为超强级别,预计持续至2027年2月。
- 东南亚干旱风险加剧,棕榈油产量受滞后影响,减产效应预计在2027年显现。
- 澳大利亚油菜籽面临干旱压力,加拿大菜籽单产存在下调空间。
五、国内油脂市场:高库存与成本支撑的拉锯
- 国内油脂库存总量上升,棕榈油库存同比大幅偏高。
- 豆油库存处于同期高位但环比下降,菜油库存偏低。
- 进口大豆成本受汇率和海运费用影响,成本端提供底部支撑。
- 豆油价格在8700至9200元/吨区间震荡,棕榈油在9600至10000元/吨之间波动。
六、价格展望与风险提示
- 三季度到四季度初,豆油和棕榈油价格受库存和供应压力影响,预计震荡。
- 四季度后期到2027年一季度,厄尔尼诺减产预期和印尼B50政策推动价格重心上移。
- 2027年二季度以后,若减产效应兑现,油脂价格可能迎来更大级别上行。
- 风险因素包括原油价格、中美贸易关系、厄尔尼诺强度和阿根廷出口税政策效果。
从策略角度看,近月合约上行空间有限,远月合约估值重心有上移动力。豆油在8700至9200元/吨区间的下沿有成本支撑,棕榈油在9600元/吨附近的基差结构反映了远期的偏紧预期,菜油在10000至10500元/吨区间运行相对独立。三大油脂之间的价差结构可能存在阶段性机会,但趋势性单边行情需要等待天气变量或政策变量的进一步确认。