猜你想问
国泰君安期货商品研究晨报-能源化工主要分析了哪些品种?
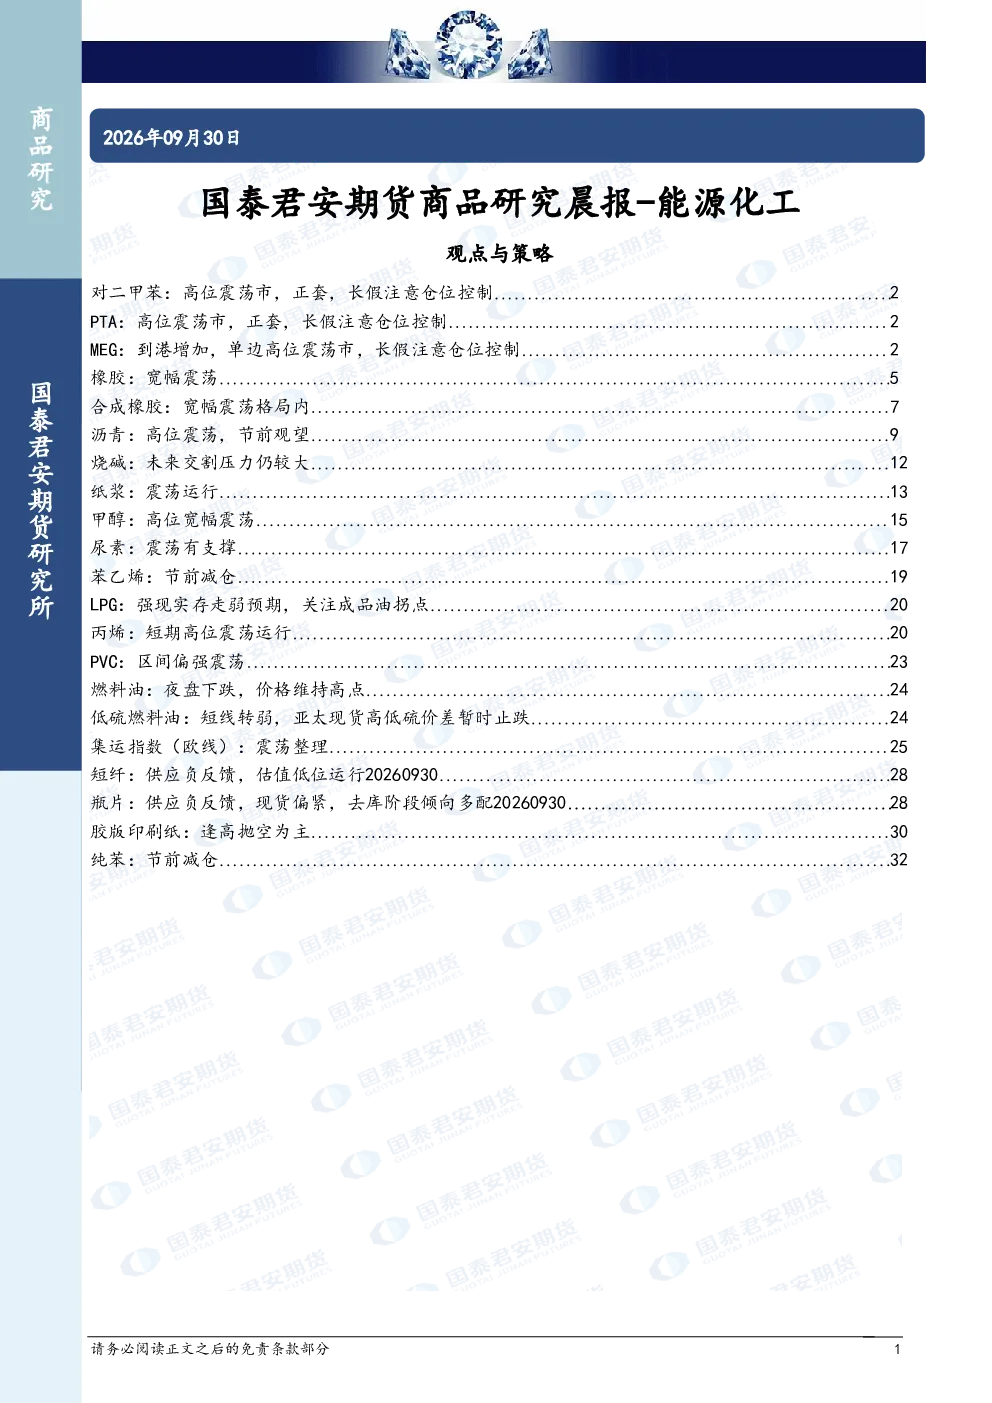
该研报主要分析了能源化工板块的多项品种,包括对二甲苯(PX)、PTA、MEG、橡胶、合成橡胶、沥青、烧碱、纸浆、甲醇、尿素、苯乙烯、LPG、丙烯、PVC、燃料油、低硫燃料油、集运指数(欧线)、短纤、瓶片、胶版印刷纸和纯苯等。报告针对这些品种的市场走势、基本面情况、供需关系以及交易策略进行了详细的分析和探讨。
能源化工板块近期市场走势如何?
能源化工板块近期呈现高位震荡的态势,部分品种如PX、PTA和甲醇等存在正套机会,但同时也面临长假期间地缘波动的风险。MEG、沥青、烧碱和低硫燃料油等品种则显示出一定的弱势,建议投资者注意仓位控制。橡胶、合成橡胶、纸浆、尿素、苯乙烯、LPG、丙烯、PVC、短纤、瓶片、胶版印刷纸和纯苯等品种则处于宽幅震荡或区间偏强震荡的格局,市场整体波动性较大。
研报对重点品种PTA和PX的分析有哪些亮点?
研报对PTA和PX的分析指出,这两个品种近端仍偏强,成本支撑明显,估值仍偏强。供应端国产PX开工率上升,但修复进程落后于预期,海外装置后续有计划检修。需求端PTA装置重启,但独山装置停车导致开工负荷下降。调油需求旺盛,PX-MX价差将至低位。报告建议投资者关注月差机会,并注意长假期间地缘波动的风险。
报告对能源化工板块的市场现状有何判断?
报告认为能源化工板块市场整体处于高位震荡状态,部分品种如PX、PTA和甲醇等存在正套机会,但同时也面临长假期间地缘波动的风险。MEG、沥青、烧碱和低硫燃料油等品种则显示出一定的弱势,建议投资者注意仓位控制。橡胶、合成橡胶、纸浆、尿素、苯乙烯、LPG、丙烯、PVC、短纤、瓶片、胶版印刷纸和纯苯等品种则处于宽幅震荡或区间偏强震荡的格局,市场整体波动性较大。
研报提示了哪些投资风险?
研报提示投资者注意长假期间地缘波动的风险,部分品种如MEG、沥青、烧碱和低硫燃料油等存在弱势,建议投资者注意仓位控制。此外,报告还指出部分品种如PX、PTA和甲醇等存在正套机会,但市场波动性较大,投资者需谨慎操作。同时,报告建议投资者关注供需关系变化、库存去化节奏以及下游开工率变动等因素,以更好地把握市场动态。