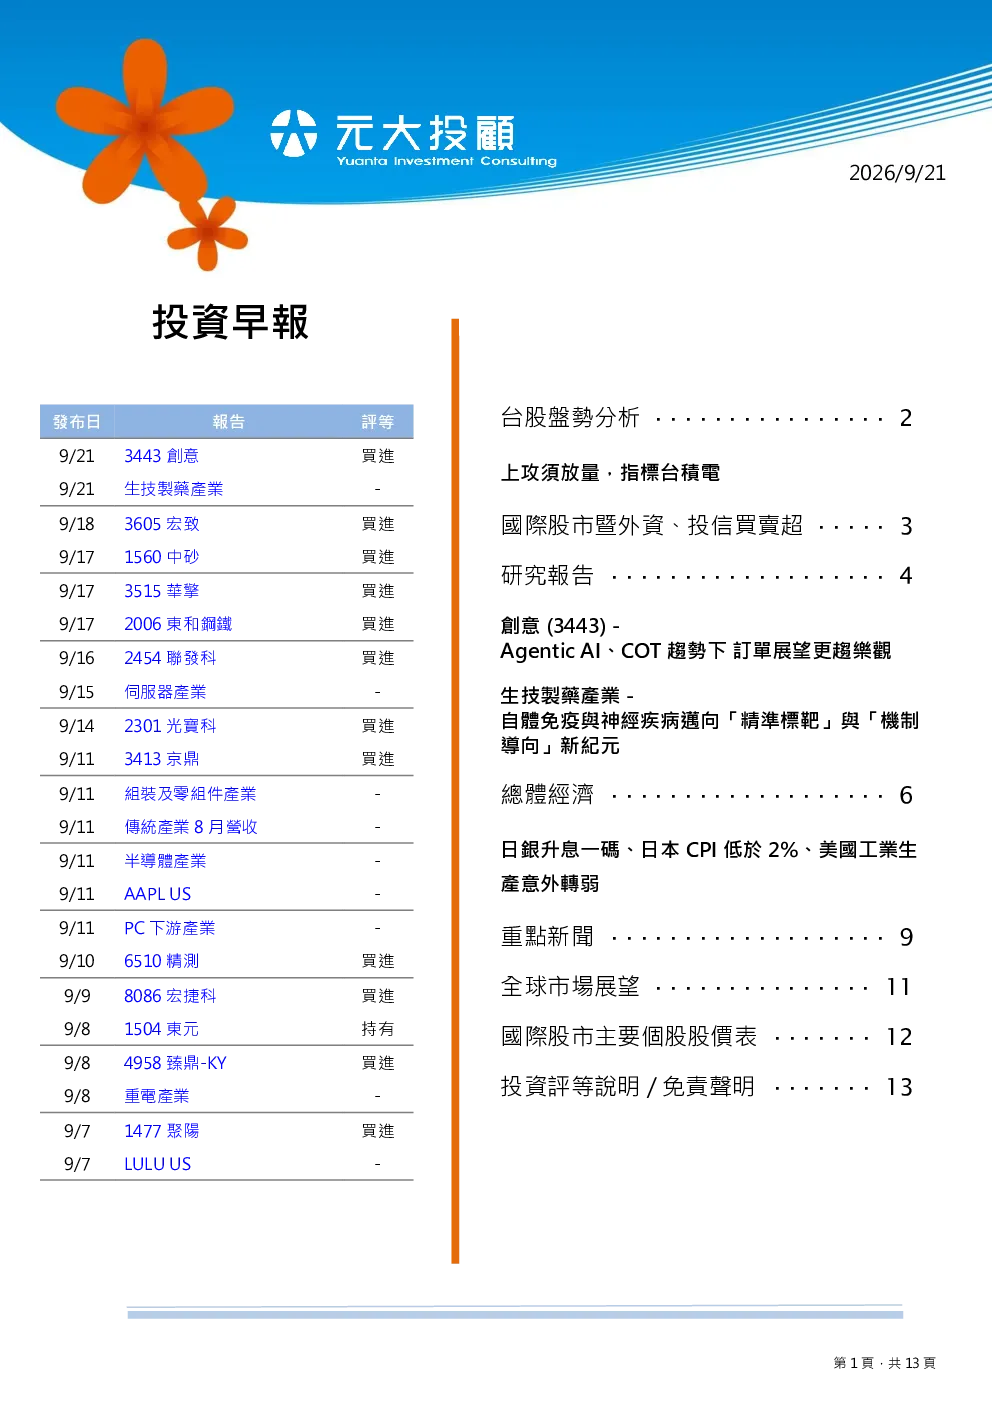
台股上攻須放量,指標台積電
台股上週五受美股漲勢鼓舞跳高盤開出,科技股表現亮眼,尾盤富時指數生效,終場指數上漲892點以47180點作收,漲幅1.93%。衍生性金融商品到期,道瓊下跌0.18%,納指上漲0.39%,費半上漲2.78%。技術線型解讀,台股維持多頭架構,但指數貼著月線與季線游走,均線糾結靠得太近,一旦出現連續性中長紅或中長黑,勢必極端扭轉未來趨勢,多空皆顯得謹慎。近期成交值放大不足,追價意願明顯不足,大盤傾向區間整理,將會反覆測試賣壓,操作避免追高殺低。權王台積電迅速填息引領大盤,10月中旬召開法說,可以同步參考ADR走勢。
FED通過升息1碼,目標區調高至3.75%到4%
FED通過升息1碼,目標區調高至3.75%到4%,為2023年7月來首次升息。華許表示經濟依然強勁,FED可在不損害就業市場下恢復物價穩定,聯準會下次預計10/27-10/28舉行會議。台股在各項變數漸漸釐清後,可望展開季底作帳行情,個股將強弱分明,應追蹤法人進出動態。
研究結論與重點分析
創意(3443 TT,買進)
- 結論建議:2H26 CPU需求強勁、MSFT Maia系列及中國車用專案放量,加上台積產能支持等,營運展望樂觀。預估2026/27/28年EPS 55/113/163元,上修7%/12%/11%,維持買進,目標本益比升至50倍、2028年EPS,推得目標價8200元。
- 重點分析:
- CPU需求強勁、營收進度超前,調高26年營收成長至8成。預估3Q26營收季增>2成及26全年營收年增近8成。
- CSP朝COT模式,帶動更多IC設計服務委外的商機。晶片複雜度提升及開發成本墊高,藉由分工達分散供應鏈風險,對傳統ASIC廠商造成價值鏈瓜分,對backend委 外 需 求 增 加 反 而 有 利 於 純 設 設 計 服 務 廠 商 。
- 車用AI專案預計2Q27~3Q27量產,進入更強勁的成長週期。預估2027~28年AI營收佔比>8成。
生技製藥產業
- 結論建議:
- 全球免疫藥物市場規模將自2025年的3,372億美元以18.4%的CAGR爆發成長至2035年的1.85兆美元,白斑症及阿茲海默症為藍海市場。
- EI-001為全球唯一處於白斑症臨床二期之抗IFN-γ抗體,直接專一中和驅動黑色素細胞凋亡的致病核心細胞激素。
- 阿茲海默症聚焦神經免疫調節,EI-1071臨床二期期中數據趨勢正向,預計1Q27將公佈完整TSPO-PET腦神經影像學抗發炎數據。
- 重點分析:
- 精準抗體與神經免疫開創全球免疫新藥兆元藍海市場。全球免疫藥物市場規模將自2025年的3,372億美元以18.4%的CAGR爆發成長至2035年的1.85兆美元。
- 白斑症市場迎典範轉移,EI-001具突破JAK抑制劑瓶頸之實力。全球白斑症患者高達7,000萬人,病患自費治療意願(WTP)高居各類慢性皮膚疾病之冠。
- 阿茲海默症聚焦神經免疫調節,EI-1071導入影像定量抗發炎。全球AD患者逾5,500萬人,現有Aβ抗體僅延緩約30%認知衰退且具ARIA腦水腫風險。
日銀升息一碼、日本CPI低於2%、美國工業生產意外轉弱
- 日銀升息一碼因應物價上行風險,重申繼續收緊貨幣政策。日本央行委員以7比2同意將政策利率自1.0%上調至1.25%。
- 日本8月CPI:政府能源補貼效果,壓抑通膨續低於2%。8月份CPI年增幅維持1.9%,低於市場預期的2.0%。
- 美國8月工業生產:公用事業支撐整體工業生產,製造業產出轉弱惟AI相關設備仍具韌性。8月份工業生產月增0.0%,較前月修正值0.2%放緩,低於市場預期的月增0.3%。
利多撐腰台塑化、南亞Q3獲利飆
- 美伊衝突擴大,國際油價看回不回,支撐塑化行情走堅推進,加上半導體、AI活絡開展,電子材料、DRAM行情漲聲連連,助攻台塑化、南亞營運逐季攀高,第三季獲利上演飆高大驚喜。
- 預估台塑化3Q26單季營業利益約270億元,季增17.8%,年增190%,稅後EPS提升至2.38元,季增9%,年增164%,是有上修空間。
川普要組AI軍鴻海、廣達等具美國製造優勢有望搶商機
- 美國總統川普宣布將建立「AI軍」,並規劃任命主管AI事務的「AI沙皇」,顯示美國政府可能將AI發展提升至國安層級,並延續較寬鬆的AI產業政策。
- 業界看好,若美國擴大主權AI與AI基礎建設投資,輝達、超微、甲骨文、OpenAI、英特爾等美商將成為主要受惠者;台廠方面,鴻海、廣達等具備美國製造布局的伺服器供應鏈,也有望受惠相關商機。
PC還沒漲到頂!宏碁陳俊聖估Q4再漲5%~20%高峰時間曝光
- 關鍵零組件飆漲使得今年PC價格漲聲不斷。宏碁董事長暨執行長陳俊聖直指還未漲到頂,第四季依產品規格不同、漲幅估達5~20%不等,2027年整體ASP將繼續往上,ASP高峰可能落在明年年中,隨後進入轉折期、有機會於同年下半年或年底轉趨平穩或甚至回落。
ABF漲幅擴大欣興Q3業績看旺
- 欣興受惠AI GPU、ASIC高階運算需求延續,ABF載板價格漲幅較原先預期高逾10個百分點,加上光復一廠三期量產、HDI新設備到位,法人看好3Q營收可望季增逾2成。
台達電HVDC出貨樂觀Q4營運
- AI資料中心供電架構朝高壓直流(HVDC)演進,市場關注台達電相關電源產品進展,目前已開始出貨;另有三家Hyperscaler正評估400VDC架構,其中兩家初期將400VDC導入NVIDIA機櫃,後續再朝800VDC發展。隨Vera Rubin 110kW電力機架量產、HVDC小量出貨,加上9月起產品價格調整,法人看好第四季營收可望維持季增雙位數,下半年營運將優於上半年。
英特爾傳攜友達衝先進封裝布局CPO與高密度算力晶片整合方案
- 市場傳出英特爾攜手友達開發Micro LED基板先進封裝,瞄準CPO及高密度算力晶片整合。英特爾已取得「IC Package with Micro LEDs」專利,將Micro LED與半導體晶片整合於玻璃基板,並透過TGV進行電氣互連,而友達憑藉近30年玻璃製程經驗,已布局Micro LED CPO、TGV、RDL及Glass Core等技術,與英特爾技術方向高度重疊。
股票市場
- 美股:聯準會升息後,市場將焦點轉向油價回落與殖利率下滑帶來的估值壓力緩解,風險偏好明顯修復,科技與半導體領軍上攻,美股全面反彈。
雙率市場
- 美債/美元:油價回落、通膨預期緩解,與前一日Fed後拋售修正,令美債殖利率下滑,曲線略趨平;美債殖利率回落雖削弱了部分利差支撐,惟市場對聯準會的偏鷹預期,仍令美元指數大致守住FOMC後的漲幅。
商品市場
- 黃金:黃金收高,主因美債殖利率回落降低持有黃金的機會成本,加上油價下跌舒緩通膨焦慮。
- 原油:原油連兩日走低,因市場認為中東部分供應中斷可能短暫,沙國恢復部分管線運能消息緩解疑慮。不過地緣風險仍在,跌勢偏向風險溢價回吐。
總經數據
- 台灣央行利率鷹派不變、美國勞動市場穩健但房市疲軟。
買進、持有、賣出建議
- 根據本中心對該檔個股投資期間絕對或相對報酬率之預測,我們對該股持正面觀點。此一觀點係基於本中心對該股之發展前景、財務表現、利多題材、評價信息以及風險概況之分析。建議投資人於投資部位中增持該股。
- 持有-超越大盤:本中心認為根據目前股價,該檔個股基本面吸引力高於同業。
- 持有-落後大盤:本中心認為根據目前股價,該檔個股基本面吸引力低於同業。
- 賣出:根據本中心對該檔個股投資期間絕對或相對報酬率之預測,我們對該股持負面觀點。此一觀點係基於本中心對該股之發展前景、財務表現、利多題材、評價信息以及風險概況之分析。建議投資人於投資部位中減持該股。
- 評估中:本中心之預估、評等、目標價尚在評估中,但仍積極追蹤該個股。
- 限制評等:為遵循相關法令規章及/或元大之政策,暫不給予評等及目標價。
總聲明
©2026元大投顧版權所有。本報告之內容取材自本公司認可之資料來源,但並不保證其完整性或正確性。報告內容並非任何證券之銷售要約或邀購。報告中所有的意見及預估,皆基於本公司於特定日期所做之判斷,如有變更恕不另行通知。
本報告僅提供一般資訊,文中所載資訊或任何意見,並不構成任何買賣證券或其他投資標的之要約或要約之引誘。報告資料之刊發僅供客戶一般傳閱用途,並非意欲提供專屬之投資建議,亦無考慮任何可能收取本報告之人士的個別財務狀況與目標。對於投資本報告所討論或建議之任何證券、投資標的,或文中所討論或建議之投資策略,投資人應就其是否適合本身而諮詢財務顧問的意見。本報告之內容取材自據信為可靠之資料來源,但概不以明示或默示的方式,對資料之準確性、完整性或正確性作出任何陳述或保證。本報告並非(且不應解釋為)在任何司法管轄區內,任何非依法從事證券經紀或交易之人士或公司,為於該管轄區內從事證券經紀或交易之遊說。