猜你想问
猫眼娱乐2026年中报核心内容有哪些?
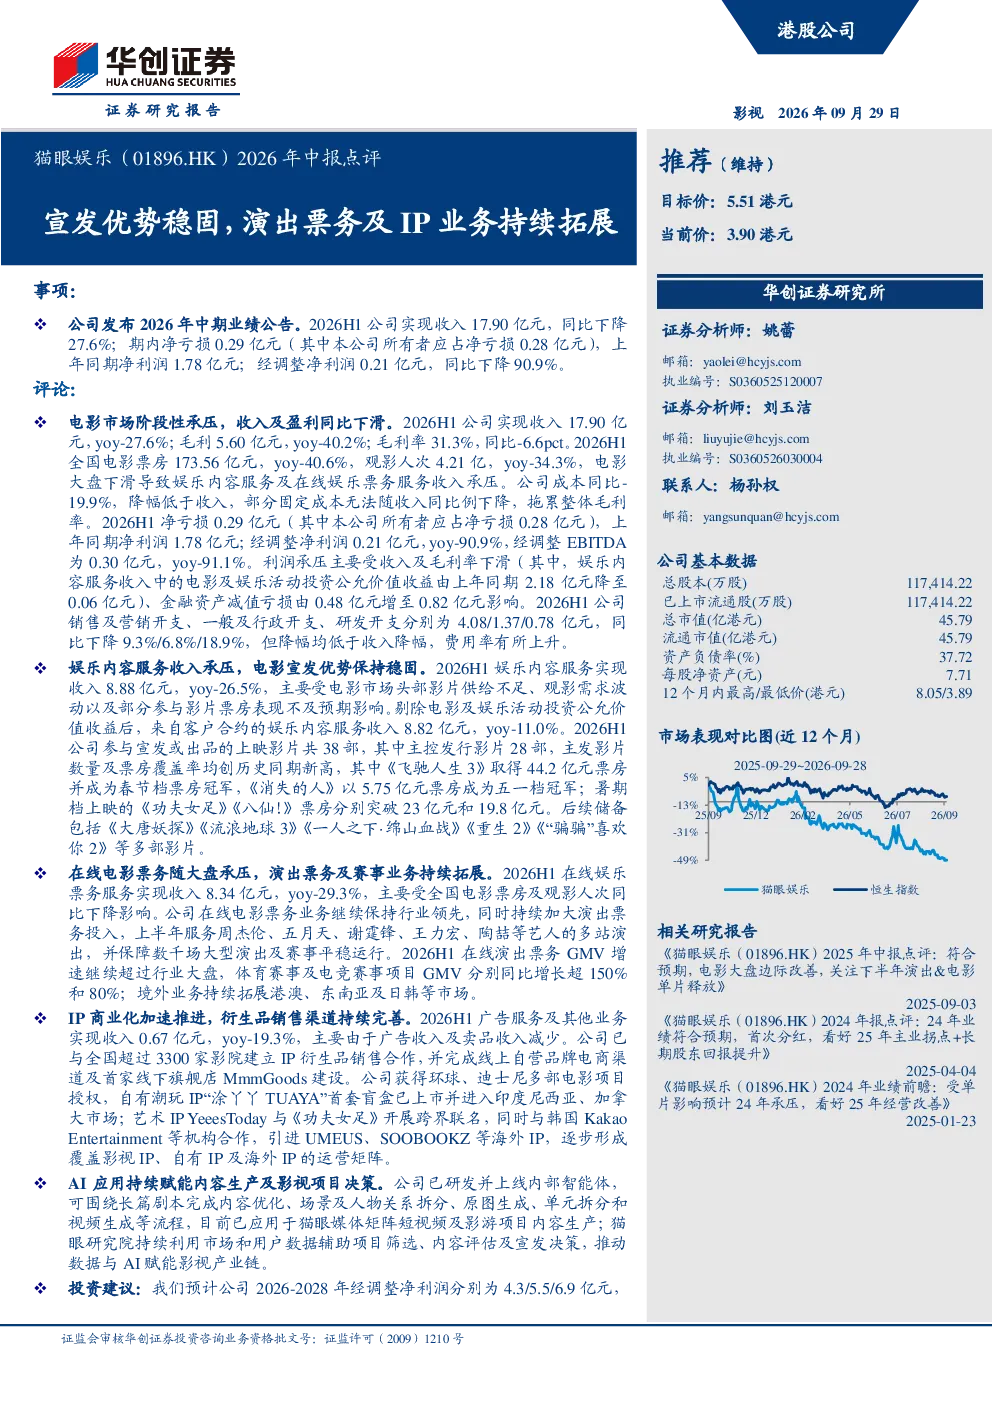
公司2026年中期业绩承压,收入及盈利同比下滑,主要受电影市场阶段性承压、娱乐内容服务收入下降、金融资产减值亏损增加等因素影响。电影宣发优势稳固,主控发行影片数量及票房覆盖率创历史新高,储备影片丰富。在线电影票务随大盘承压,但演出票务及赛事业务持续拓展,在线演出票务GMV增速超过行业大盘。IP商业化加速推进,衍生品销售渠道持续完善,覆盖影视IP、自有IP及海外IP的运营矩阵逐步形成。AI应用持续赋能内容生产及影视项目决策,提升效率。
娱乐行业发展趋势如何?
娱乐行业正经历数字化转型与内容多元化发展。电影市场受宏观经济及疫情影响波动,但头部宣发机构凭借资源整合能力仍保持优势。在线票务、演出、赛事等细分赛道持续增长,演出票务市场潜力巨大,猫眼娱乐在线演出票务GMV增速已超行业大盘。IP商业化成为重要增长点,衍生品销售渠道建设逐步完善,覆盖影视IP、自有IP及海外IP的运营矩阵逐步形成。AI技术开始应用于内容生产及影视项目决策,提升效率与精准度。
研报对猫眼娱乐的重点分析方向是什么?
研报重点分析了猫眼娱乐在电影宣发、在线票务、演出赛事及IP商业化的布局与表现。公司电影宣发优势稳固,主控发行影片数量及票房覆盖率创历史新高,储备影片丰富。在线电影票务随大盘承压,但演出票务及赛事业务持续拓展,在线演出票务GMV增速超过行业大盘。IP商业化加速推进,衍生品销售渠道持续完善,覆盖影视IP、自有IP及海外IP的运营矩阵逐步形成。AI应用持续赋能内容生产及影视项目决策,提升效率。
当前娱乐市场现状如何?
当前娱乐市场处于转型升级阶段,电影市场阶段性承压,但头部宣发机构凭借资源整合能力仍保持优势。在线票务、演出、赛事等细分赛道持续增长,演出票务市场潜力巨大,猫眼娱乐在线演出票务GMV增速已超行业大盘。IP商业化成为重要增长点,衍生品销售渠道建设逐步完善,覆盖影视IP、自有IP及海外IP的运营矩阵逐步形成。AI技术开始应用于内容生产及影视项目决策,提升效率与精准度。但整体行业仍面临市场竞争加剧、用户需求变化等挑战。
研报提示哪些风险?
研报提示的风险包括电影市场及票房恢复不及预期、重点影片票房表现不及预期、演出票务业务拓展不及预期、IP商业化及AI应用落地不及预期、行业监管政策变化及市场竞争加剧。具体来看,电影市场受宏观经济及疫情影响波动,可能影响公司电影宣发及票务业务表现;演出票务业务拓展面临激烈竞争,需持续提升服务能力与用户体验;IP商业化仍处于探索阶段,衍生品销售渠道建设需持续完善;AI应用落地效果尚待观察。此外,行业监管政策变化及市场竞争加剧也可能对公司业务发展带来不确定性。