猜你想问
这份研报主要分析了什么内容?
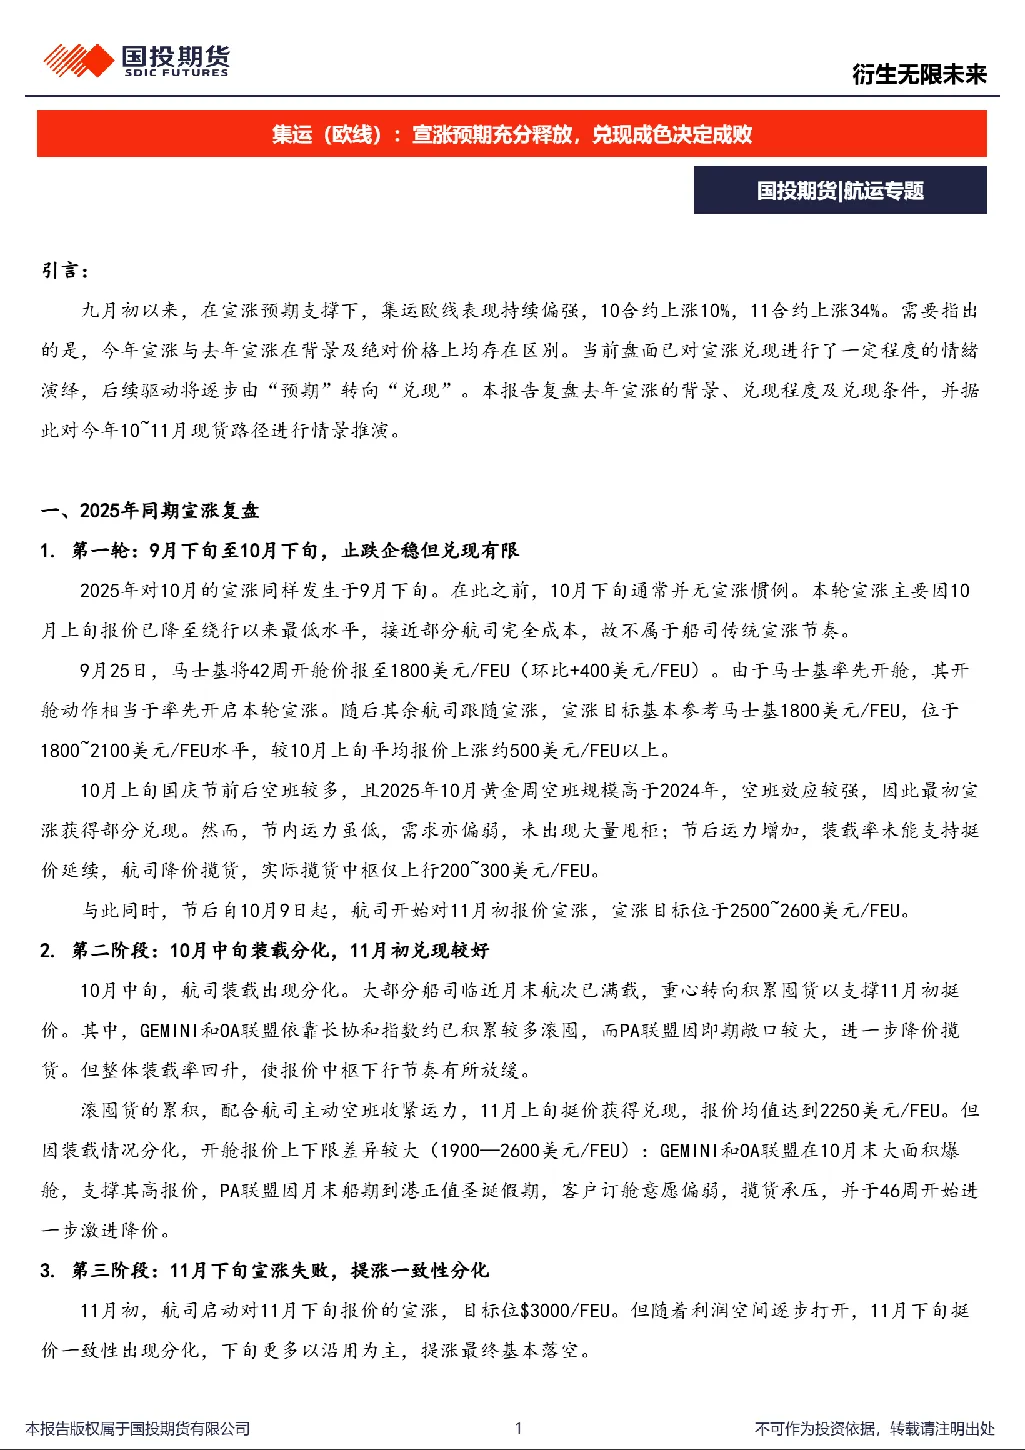
这份研报主要分析了集运欧线的宣涨预期与兑现情况。报告复盘了2025年同期宣涨背景、兑现程度及条件,并推演了今年10~11月现货路径。核心观点是当前盘面已对宣涨进行情绪演绎,后续驱动将转向兑现,10月下旬宣涨兑现关键在于囤货,11月存在集中空班和较好需求增速,预计宣涨能部分兑现,但整体水平或不及去年同期。
集运欧线行业未来发展趋势如何?
集运欧线行业未来发展趋势受多因素影响。报告指出,当前供应端41周运力收缩明显,10月下旬宣涨兑现关键在于囤货,但航司降价揽货下黄金周后难形成有效囤货。11月存在集中空班,需求同比增速可观,市场情绪较好,预计11月宣涨能部分兑现。整体来看,行业运价走势将逐步由预期转向兑现情况决定。
研报重点分析了哪些方向?
研报重点分析了集运欧线宣涨的兑现程度及条件。通过复盘去年同期情况,报告指出宣涨兑现关键在于装载率水平,尤其关注淡季是否有囤货或空班。今年10月宣涨兑现难度较大,11月预计能部分兑现。报告还分析了市场情绪影响,指出去年马士基和PA联盟报价带动现货下行,今年马士基线上报价体系变化,市场情绪相对较好。
当前集运欧线市场现状如何判断?
当前集运欧线市场现状表现为:1)九月初以来表现持续偏强,10合约上涨10%,11合约上涨34%;2)当前盘面已对宣涨兑现进行了一定程度的情绪演绎;3)10月上旬开舱价基本与9月底持平,供应端41周运力收缩;4)10月下旬宣涨兑现关键在于囤货,但航司降价揽货下较难形成有效囤货;5)11月存在集中空班,需求同比增速可观,市场情绪较好。这些因素共同决定了市场短期走势。
研报提示了哪些风险?
研报提示的风险包括:1)10月下旬宣涨兑现难度较大,若航司持续降价揽货,可能难以形成有效囤货,导致宣涨预期落空;2)市场情绪变化可能影响宣涨兑现程度,今年马士基线上报价体系变化,市场情绪带动作用可能减弱;3)运力恢复和需求变化可能超出预期,影响宣涨兑现水平;4)全球宏观经济波动可能对集运需求产生不确定性影响。需持续跟踪空班执行情况、揽货与囤货规模、装载率变化等指标。