猜你想问
adi最新财报核心数据有哪些?
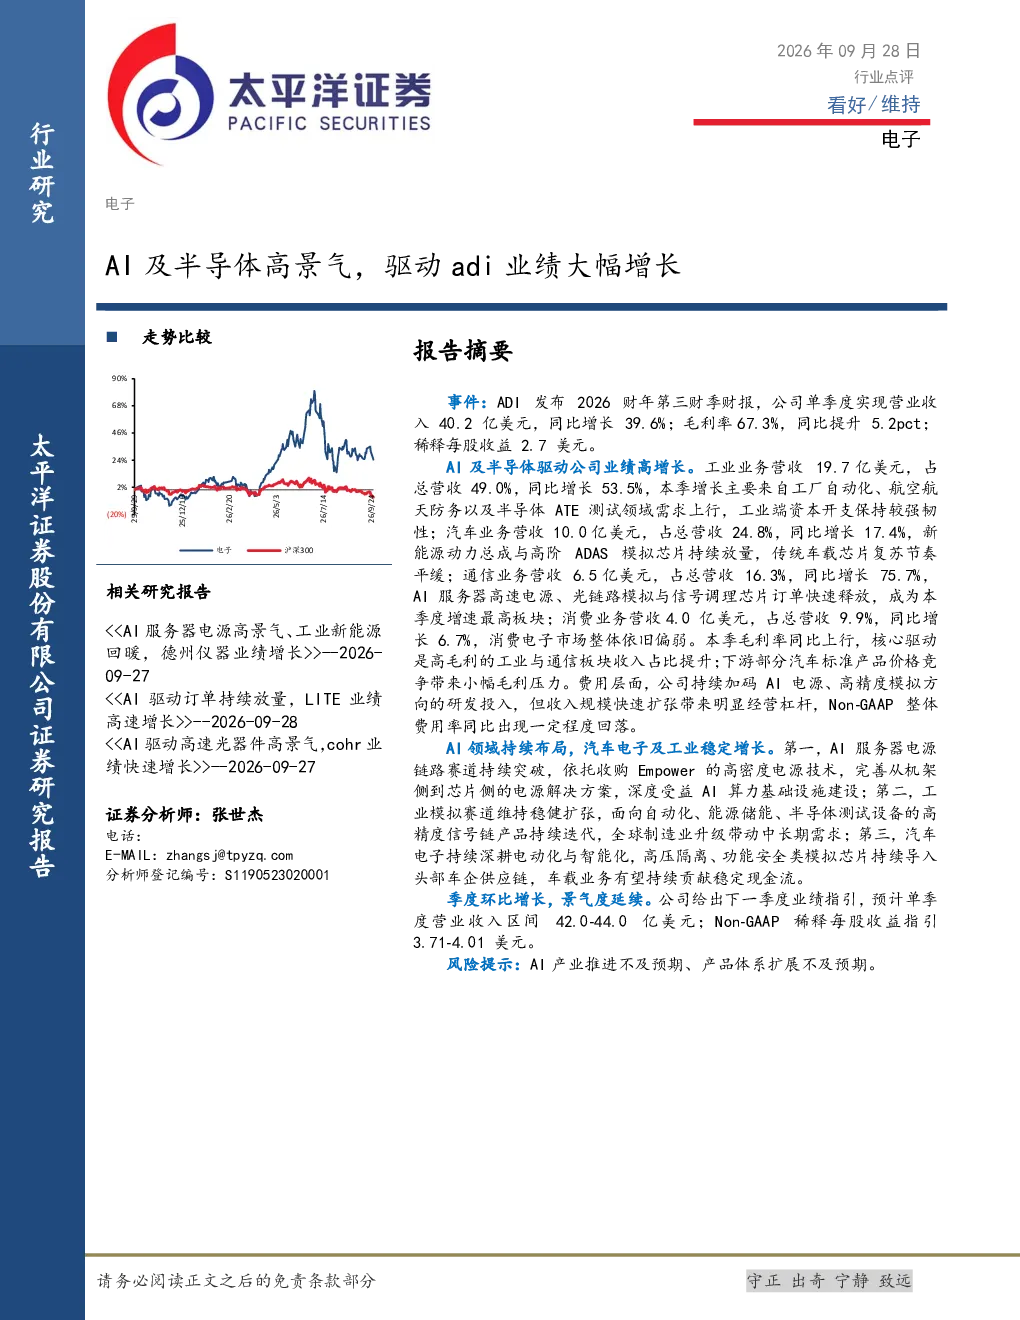
ADI发布2026财年第三财季财报,单季度营收40.2亿美元,同比增长39.6%;毛利率67.3%,同比提升5.2个百分点;稀释每股收益2.7美元。业绩高增长主要得益于AI及半导体领域需求上行,工业、汽车、通信业务均实现显著增长,其中通信业务增速最快(同比增长75.7%)。
AI及半导体行业发展趋势如何?
AI及半导体行业需求上行,工业、汽车、通信业务均实现显著增长。工业业务营收同比增长53.5%,主要来自工厂自动化、航空航天防务及半导体ATE测试领域需求提升。汽车业务营收同比增长17.4%,新能源动力总成与高阶ADAS模拟芯片放量。通信业务营收同比增长75.7%,AI服务器高速电源、光链路模拟芯片订单快速释放。消费电子市场整体偏弱,营收同比增长6.7%。
adi报告重点分析了哪些业务板块?
adi报告重点分析了工业、汽车、通信、消费四大业务板块。工业业务营收占比49.0%,同比增长53.5%;汽车业务营收占比24.8%,同比增长17.4%;通信业务营收占比16.3%,同比增长75.7%;消费业务营收占比9.9%,同比增长6.7%。通信业务增速最快,主要得益于AI服务器高速电源、光链路模拟芯片订单快速释放。
当前电子设备市场现状如何?
当前电子设备市场呈现结构性分化,AI及半导体领域需求强劲,推动adi业绩大幅增长。工业、汽车、通信业务均实现显著增长,其中通信业务增速最快(同比增长75.7%)。工业端资本开支保持韧性,汽车业务中新能源动力总成与高阶ADAS模拟芯片放量,消费电子市场整体偏弱,营收同比增长6.7%。
adi报告存在哪些风险提示?
adi报告提示AI产业推进不及预期、产品体系扩展不及预期等风险。部分汽车标准产品价格竞争带来小幅毛利压力,公司加码AI电源、高精度模拟研发投入,但收入扩张推动Non-GAAP整体费用率同比回落。未来需关注AI产业落地速度及产品体系扩展情况,以维持行业景气度。
你可能感兴趣
SOC及存储测试机高景气,驱动泰瑞达业绩大幅增长
电子设备太平洋证券2026-09-29
电子行业周报:美批准对华出售英伟达H200芯片,博通AI半导体业务驱动业绩显著增长
电子设备东海证券2025-12-15
电子:AI驱动高速光器件高景气,cohr业绩快速增长
电子设备太平洋证券2026-09-23
电子行业点评:AI半导体板块同比大幅增长,博通业绩持续高速增长
电子设备太平洋证券2026-09-26
电子:AI高景气驱动数据中心业务高增长,AMD业绩持续快速增长
电子设备太平洋证券2026-09-28
电子行业2021年报及2022Q1季报综述:半导体板块业绩领跑行业,汽车电子提振行业高景气
电子设备东亚前海证券2022-05-16
晶圆巨头大幅上调指引,端侧AI驱动半导体新景气周期
电子设备长城证券2024-07-24
电子:AI服务器电源高景气、工业新能源回暖,德州仪器业绩增长
电子设备太平洋证券2026-09-27
电子行业深度报告:电子:半导体延续高景气,看好模拟芯片和国产AI产业链
电子设备恒泰证券2025-08-14