猜你想问
博通最新财报核心数据有哪些?
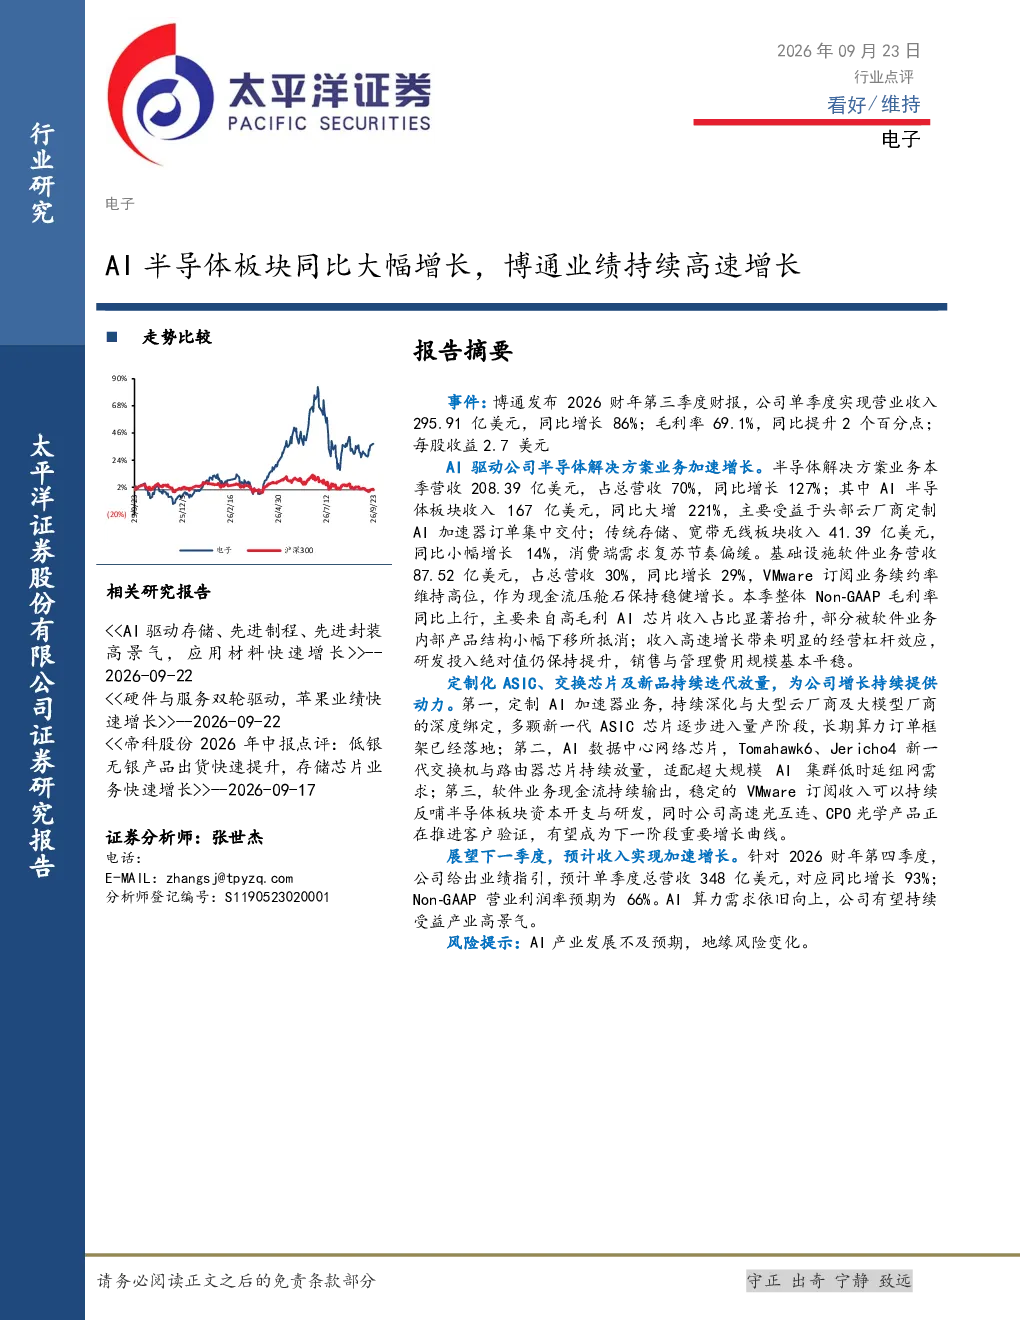
博通发布2026财年第三季度财报,单季度营收295.91亿美元,同比增长86%,毛利率69.1%,同比提升2个百分点,每股收益2.7美元。AI驱动公司半导体解决方案业务加速增长,本季营收208.39亿美元,同比增长127%,其中AI半导体板块收入167亿美元,同比大增221%。传统存储、宽带无线板块收入41.39亿美元,同比小幅增长14%,消费端需求复苏节奏偏缓。基础设施软件业务营收87.52亿美元,同比增长29%,VMware订阅业务续约率维持高位。
AI半导体赛道发展趋势如何?
AI半导体板块收入167亿美元,同比大增221%,主要受益于头部云厂商定制AI加速器订单集中交付。定制化ASIC、交换芯片及新品持续迭代放量,AI数据中心网络芯片持续放量,适配超大规模AI集群低时延组网需求。高速光互连、CPO光学产品正在推进客户验证,有望成为下一阶段重要增长曲线。AI算力需求依旧向上,产业高景气度持续。
研报重点分析了博通的哪些业务?
研报重点分析了博通的AI半导体解决方案业务,包括定制AI加速器、AI数据中心网络芯片等。传统存储、宽带无线板块收入同比小幅增长14%。基础设施软件业务营收87.52亿美元,同比增长29%,VMware订阅业务作为现金流压舱石保持稳健增长。公司持续深化与大型云厂商及大模型厂商的深度绑定,多颗新一代ASIC芯片逐步进入量产阶段。
当前电子行业市场现状如何?
AI驱动公司半导体解决方案业务加速增长,本季营收208.39亿美元,同比增长127%。传统存储、宽带无线板块收入41.39亿美元,同比小幅增长14%,消费端需求复苏节奏偏缓。基础设施软件业务营收87.52亿美元,同比增长29%。整体Non-GAAP毛利率同比上行,主要来自高毛利AI芯片收入占比显著抬升。研发投入绝对值仍保持提升,销售与管理费用规模基本平稳。
研报提示了哪些风险?
研报提示的风险包括AI产业发展不及预期,地缘风险变化。AI产业发展存在不确定性,可能影响公司半导体解决方案业务的增长。地缘政治风险可能对公司的全球业务产生影响。