猜你想问
博通AI半导体收入增长的主要驱动因素是什么?
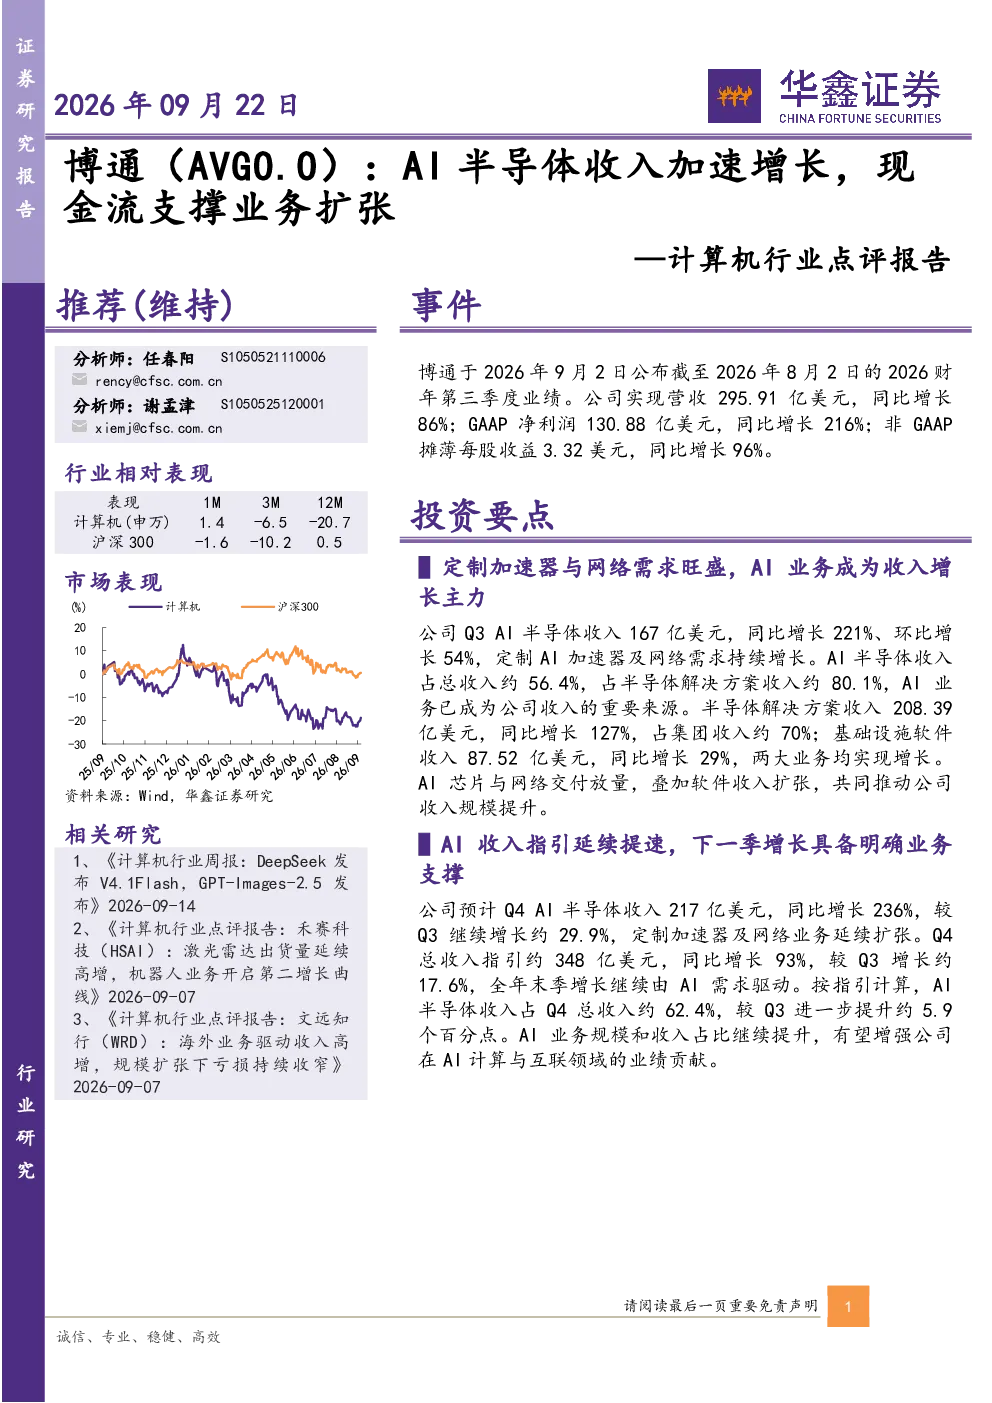
博通AI半导体收入增长主要得益于AI业务强劲需求,Q3 AI半导体收入167亿美元,同比增长221%,环比增长54%,占总收入约56.4%。公司AI芯片在数据中心、智能汽车等领域广泛应用,技术领先优势明显,推动收入高速增长。
博通AI业务未来发展趋势如何?
AI业务将持续驱动博通增长,预计Q4 AI半导体收入217亿美元,同比增长236%,占比达62.4%。公司积极布局AI芯片全产业链,从设计到先进封装,持续推出高性能AI处理器,未来有望受益于AI算力需求爆发。
博通报告中的半导体解决方案收入表现如何?
半导体解决方案收入表现亮眼,Q3达208.39亿美元,同比增长127%。其中AI半导体收入占比超80%,成为核心增长引擎。公司凭借在Wi-Fi、网络芯片等领域的优势,持续受益于数据中心和5G设备升级。
博通当前的市场竞争地位如何?
博通在AI半导体领域保持领先地位,AI芯片市占率持续提升。公司拥有强大的研发实力和客户资源,尤其在高端芯片市场具备技术壁垒。但需关注英伟达等竞争对手的追赶,以及供应链稳定性挑战。
博通报告提示的主要风险有哪些?
报告提示需关注大型客户AI资本开支不及预期风险,部分先进制造产能受限可能影响交付。此外,软件续约与客户拓展存在不确定性,出口管制及行业竞争加剧也可能对公司业务造成影响。
你可能感兴趣
计算机行业点评报告:博通(AVGO):Q2收入与现金流创新高,AI半导体订单支撑中期增长
信息技术华鑫证券2026-06-29
计算机行业点评报告:NetApp(NTAP):Q4收入与现金流创新高,AI数据基础设施需求支撑FY27增长
信息技术华鑫证券2026-06-29
计算机行业点评报告:CrowdStrike:Q1 ARR与现金流延续增长,Falcon平台加速覆盖AI安全场景
信息技术华鑫证券2026-06-29
计算机行业点评报告:英伟达:数据中心收入翻倍增长,Rubin交付支撑算力扩张
信息技术华鑫证券2026-09-22
计算机行业点评报告:Elastic(ESTC):Q4订阅收入增长17%,AI与RPO支撑FY2027收入延续
信息技术华鑫证券2026-06-29
计算机行业点评报告:Snowflake(SNOW.N):产品收入增长加速,AI与平台化战略显现成效
信息技术华鑫证券2025-09-28
电子行业周报:美批准对华出售英伟达H200芯片,博通AI半导体业务驱动业绩显著增长
电子设备东海证券2025-12-15
睿智投资|半导体 - 博通预计24年AI收入占半导体业务35%,或超百亿美元
招银国际2024-03-12
半导体:博通预计24年AI收入占半导体业务35%,或超百亿美元
招银国际2024-03-12
计算机行业点评报告:TSLA.O:Q1盈利修复现金流,AI与机器人战略驱动长期增长
信息技术华鑫证券2026-05-20