猜你想问
英伟达最新财报数据中心收入增长情况如何?
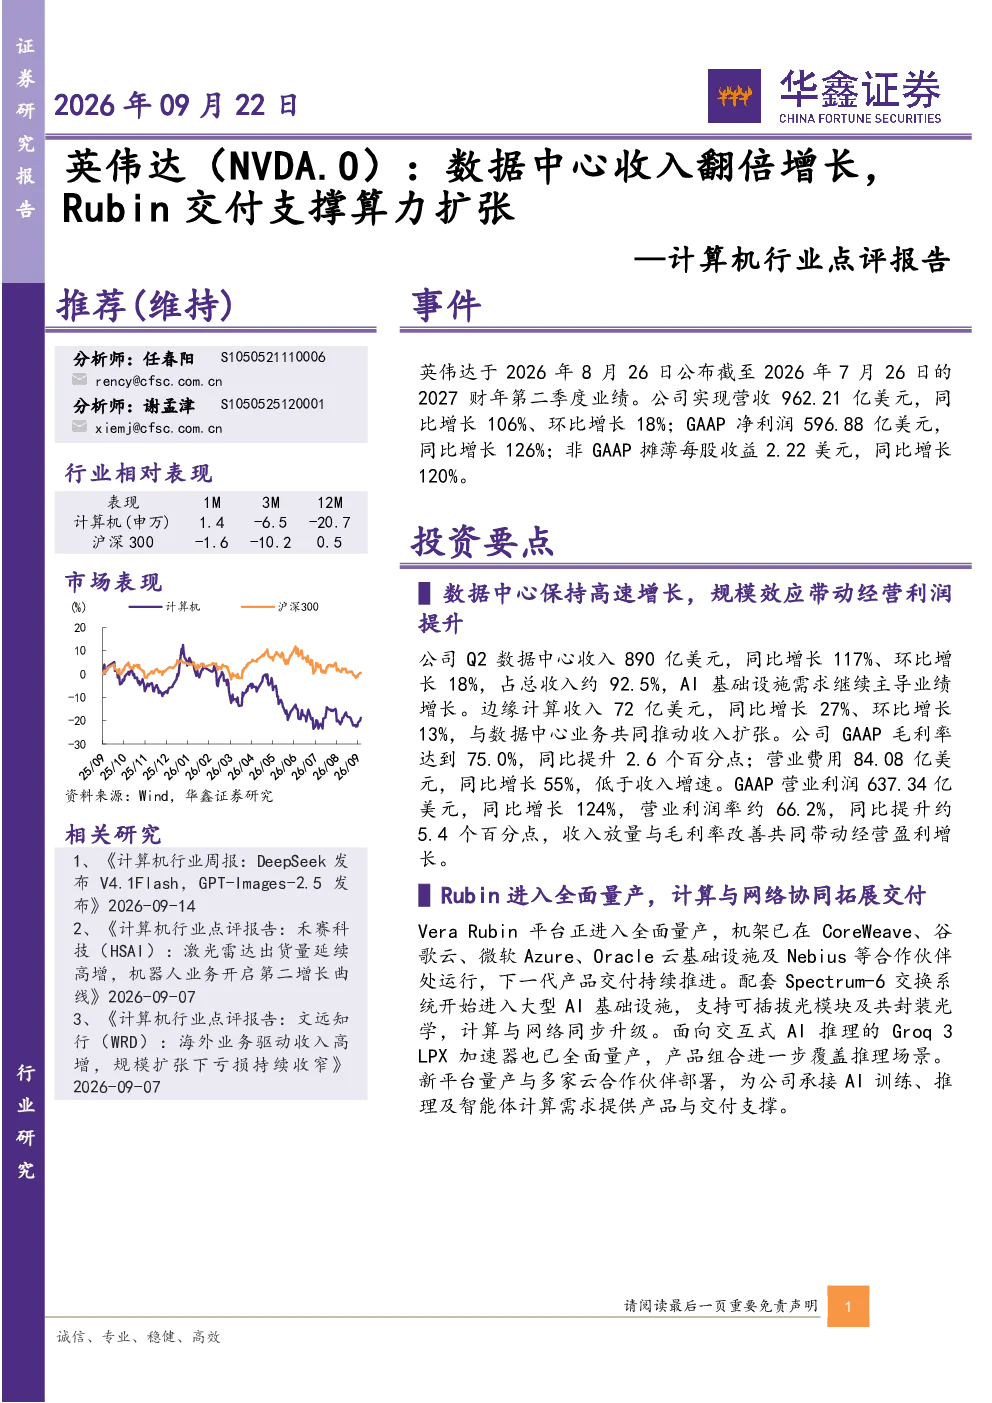
英伟达2027财年Q2数据中心收入890亿美元,同比增长117%,环比增长18%,占总收入约92.5%。AI基础设施需求主导业绩增长,边缘计算收入72亿美元,同比增长27%,环比增长13%。GAAP毛利率达到75.0%,同比提升2.6个百分点;GAAP营业利润637.34亿美元,同比增长124%,营业利润率约66.2%,同比提升约5.4个百分点。
Rubin平台对英伟达算力扩张有何支撑作用?
Vera Rubin平台已进入全面量产,机架在CoreWeave、谷歌云、微软Azure等合作伙伴处运行。Spectrum-6交换系统开始进入大型AI基础设施,支持可插拔光模块及共封装光学。Groq 3LPX加速器全面量产,覆盖推理场景。这些产品推动英伟达算力解决方案的落地和应用拓展。
AI基础设施行业发展趋势如何?
AI基础设施需求持续旺盛,推动数据中心业务高速增长。边缘计算作为重要分支,收入同比增长27%,环比增长13%。随着AI应用场景深化,对算力需求将进一步扩大,行业增长空间广阔。英伟达凭借技术优势,在AI基础设施赛道保持领先地位。
英伟达Q3业绩表现及市场现状如何?
英伟达预计Q3营收1080亿美元,较Q2增长约12.2%,未计入中国数据中心计算收入。预计Q3 GAAP及非GAAP毛利率均为74.0%,GAAP及非GAAP营业费用分别约92亿美元和90亿美元。市场对英伟达AI算力解决方案持续关注,公司业绩表现符合行业预期。
英伟达研报存在哪些风险提示?
主要风险包括AI基础设施投资及客户需求不及预期,新产品量产、先进封装及整机交付不及预期,出口管制变化影响产品销售,以及定制芯片及同业竞争加剧。这些因素可能对英伟达业绩产生不利影响,需持续关注市场变化。
你可能感兴趣
计算机行业点评报告:AMD:数据中心收入翻倍,Helios交付拓展AI增长空间
信息技术华鑫证券2026-09-22
计算机行业英伟达Q3财报点评:数据中心业务维持强势增长,自动驾驶单车收入将达数千美元
信息技术安信证券2017-11-11
计算机行业周报:甲骨文签署算力大单,英伟达推出Rubin CPX
信息技术上海证券2025-09-16
计算机行业周报:英伟达Rubin架构重塑算力未来,MiroMind团队发布MiroThinker1.5
信息技术华鑫证券2026-01-13
计算机行业点评报告:英伟达:Blackwell量产驱动业绩增长,数据中心仍是AI主线
信息技术华鑫证券2026-04-01
计算机行业点评报告:Arm(ARM.O):数据中心版税翻倍增长,自研CPU拓展业务空间
信息技术华鑫证券2026-09-22
计算机行业点评报告:博通:AI半导体收入加速增长,现金流支撑业务扩张
信息技术华鑫证券2026-09-22
计算机行业点评报告:英伟达:重视AI推理计算,发布Rubin CPX芯片
信息技术华鑫证券2025-09-27
华创计算机团队Vera Rubin及英伟达算力生态深度解读
未知机构2026-09-15
计算机行业重大事项点评:英伟达 Rubin 平台量产,物理 AI 时代已来
信息技术华创证券2026-01-11