猜你想问
Arm公司2027财年第一季度业绩表现如何?
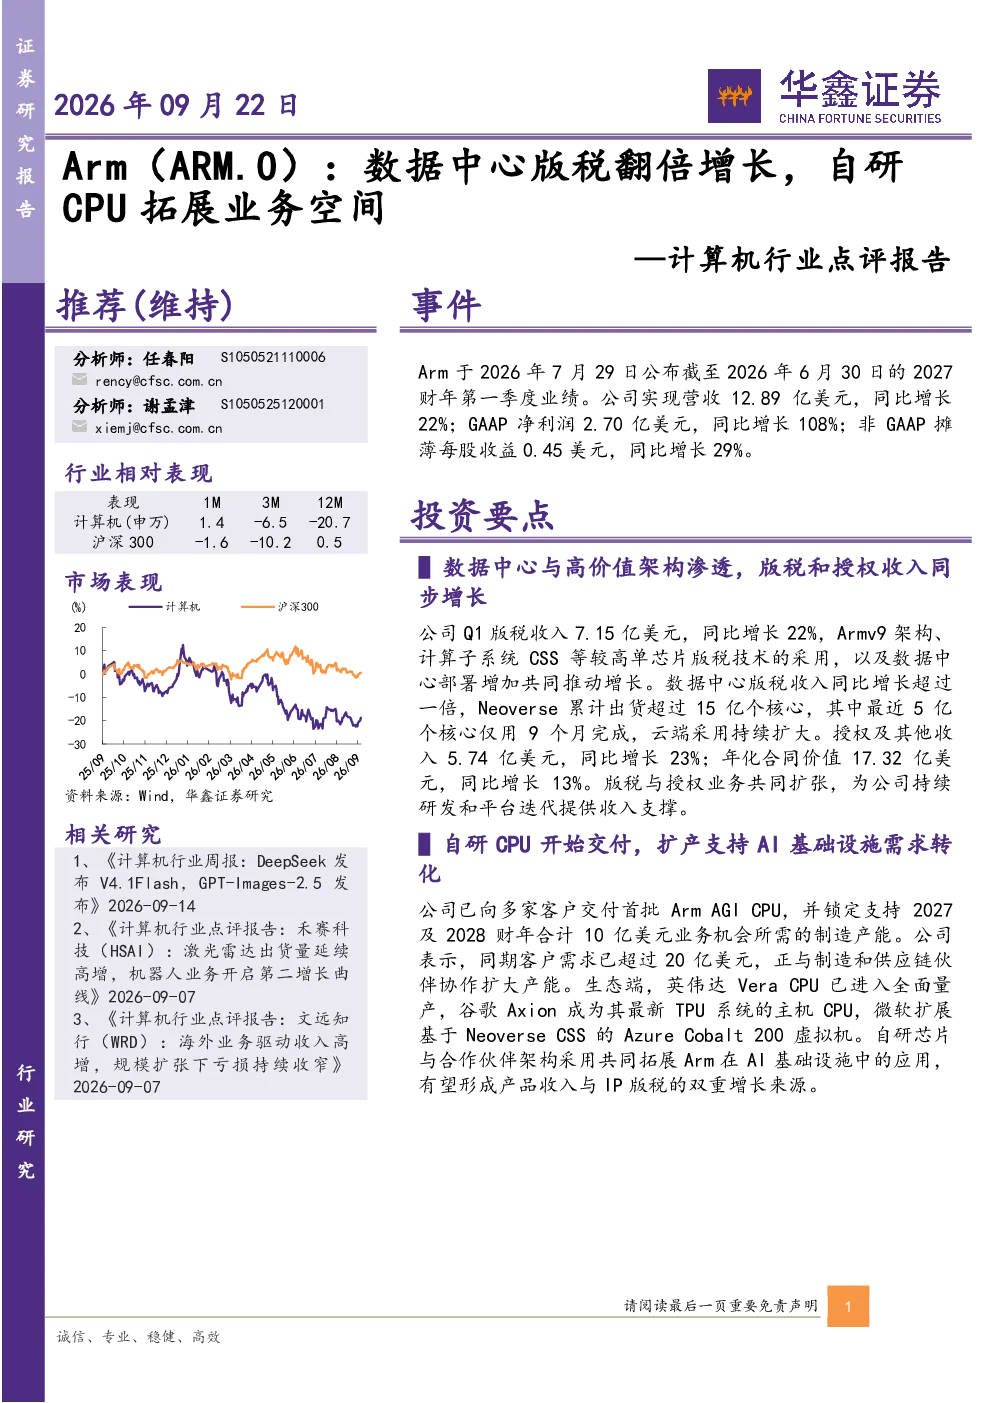
Arm公司2027财年第一季度业绩表现强劲,营收12.89亿美元同比增长22%,GAAP净利润2.70亿美元同比增长108%,非GAAP摊薄每股收益0.45美元同比增长29%。数据中心版税收入同比增长超一倍,达到7.15亿美元,Neoverse累计出货超15亿个核心,云端采用持续扩大。授权及其他收入5.74亿美元同比增长23%,年化合同价值17.32亿美元同比增长13%
数据中心和高价值架构对Arm公司收入增长有何推动作用?
数据中心和高价值架构的渗透显著推动了Arm公司的收入增长。数据中心版税收入同比增长超一倍,达到7.15亿美元,主要得益于Neoverse技术的广泛应用和云端计算的持续扩张。此外,授权及其他收入也同比增长23%,达到5.74亿美元,年化合同价值增长13%,这些收入来源共同支撑了公司的研发和平台迭代,展现了其在数据中心市场的强劲竞争力
Arm公司自研CPU业务进展如何?
Arm公司自研CPU业务正在加速落地。公司已向客户交付首批Arm AGI CPU,并锁定了2027及2028财年10亿美元业务机会的制造产能,客户需求超过20亿美元。同时,Arm正与供应链伙伴扩大产能。生态合作方面,英伟达Vera CPU全面量产,谷歌Axion成为最新TPU系统主机CPU,微软扩展Azure Cobalt 200虚拟机支持,这些合作形成了产品收入与IP版税的双重增长来源
Arm公司当前的市场现状如何?
Arm公司当前市场现状积极。数据中心业务高速增长,自研CPU业务加速落地,展现出其在全球半导体市场的领先地位和创新能力。公司现金流充裕,非GAAP自由现金流达到6.65亿美元,能够支持平台及自研芯片的持续投入。此外,Arm的版税和授权业务也为其提供了稳定的收入来源,进一步巩固了其市场地位
Arm公司面临哪些风险提示?
Arm公司面临的主要风险包括:AI服务器及终端芯片需求不及预期,可能导致其市场扩张受阻;自研CPU产能扩张及客户交付不及预期,可能影响其业务增长;研发投入回报及新架构采用不及预期,可能影响其长期竞争力;出口管制与架构竞争加剧,可能对其全球化战略和市场地位构成挑战