猜你想问
泰瑞达单季度业绩大幅增长的主要原因是什么?
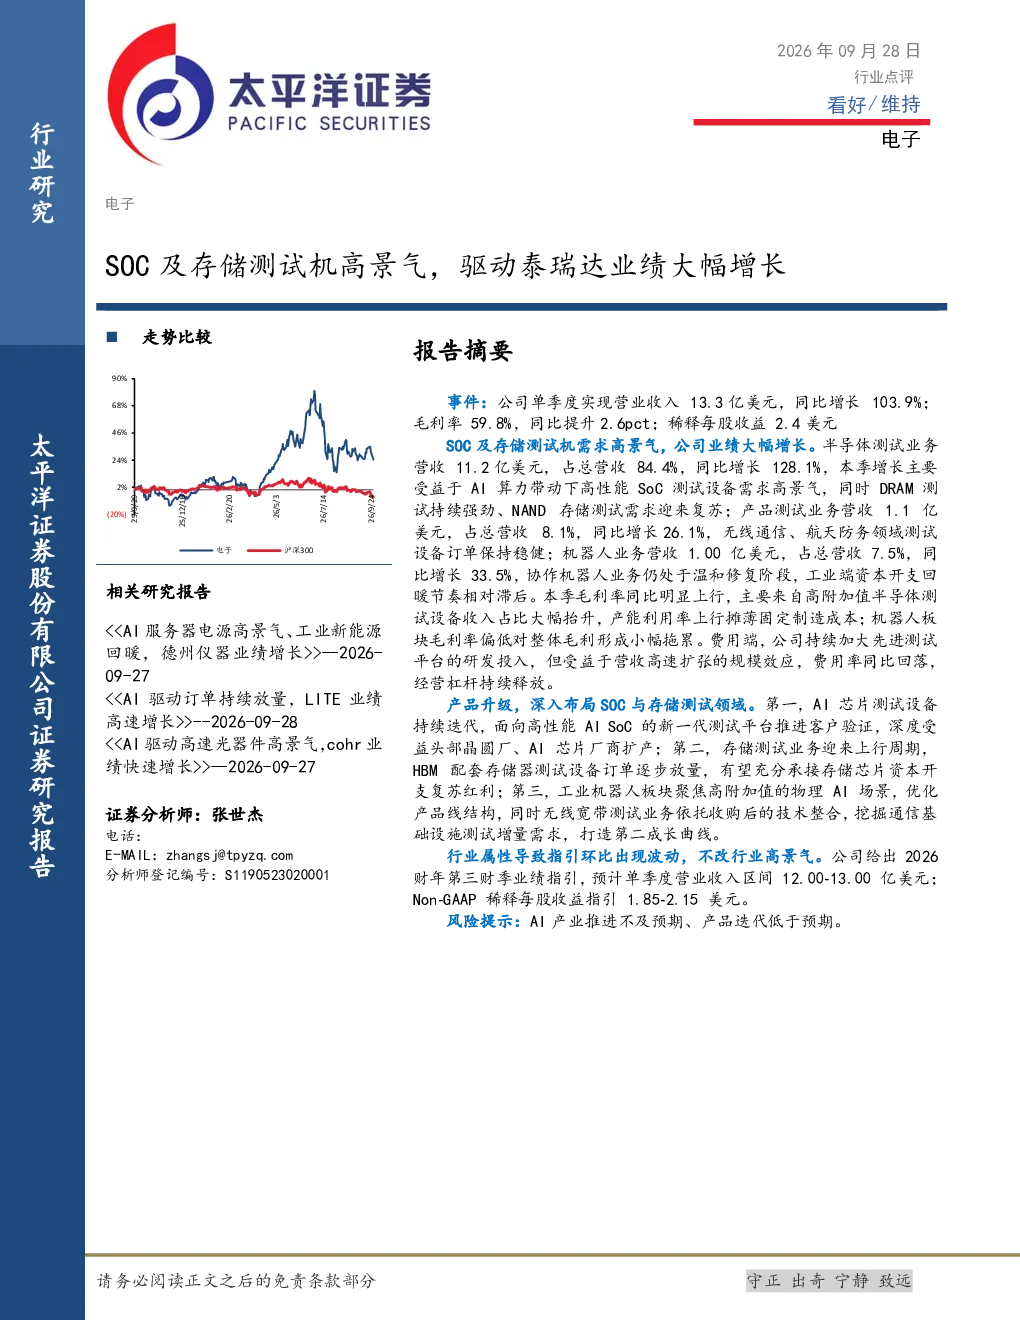
泰瑞达单季度业绩大幅增长主要受益于SOC及存储测试机需求高景气。半导体测试业务营收11.2亿美元,同比增长128.1%,主要驱动来自AI算力带动下高性能SoC测试设备需求高景气,以及DRAM测试持续强劲、NAND存储测试需求复苏;产品测试业务营收1.1亿美元,同比增长26.1%,无线通信、航天防务领域测试设备订单保持稳健;机器人业务营收1.00亿美元,同比增长33.5%,协作机器人业务处于温和修复阶段,工业端资本开支回暖节奏相对滞后。
SOC及存储测试机行业发展趋势如何?
SOC及存储测试机行业正迎来高景气周期。AI算力发展带动高性能SoC测试设备需求激增,头部晶圆厂、AI芯片厂商扩产推动测试设备需求持续增长。同时,存储测试业务迎来上行周期,HBM配套存储器测试设备订单逐步放量,承接存储芯片资本开支复苏红利。行业技术持续迭代,面向高性能AI SoC的新一代测试平台不断推进客户验证,为行业发展注入新动力。
泰瑞达报告重点分析了哪些业务方向?
泰瑞达报告重点分析了SOC与存储测试领域的业务布局。公司持续深耕半导体测试业务,AI芯片测试设备持续迭代,存储测试业务迎来上行周期。同时,公司优化机器人业务产品线结构,聚焦高附加值物理AI场景。此外,依托收购后的技术整合,无线宽带测试业务正挖掘通信基础设施测试增量需求,打造第二成长曲线。
当前SOC及存储测试机市场现状如何?
当前SOC及存储测试机市场呈现高景气态势。半导体测试业务营收大幅增长,主要得益于AI算力带动下高性能SoC测试设备需求旺盛,以及DRAM和NAND存储测试需求持续强劲复苏。产品测试业务在无线通信、航天防务领域保持稳健增长。机器人业务虽处于温和修复阶段,但营收增速较快,工业端资本开支回暖节奏相对滞后。
泰瑞达报告提示了哪些风险?
泰瑞达报告提示的风险主要集中在行业层面。SOC及存储测试机行业受半导体行业周期性波动影响较大,市场需求变化可能对公司业绩产生冲击。同时,行业竞争加剧可能导致产品价格压力增大,影响公司盈利能力。此外,公司机器人业务毛利率偏低,对整体毛利形成拖累,未来需关注其盈利能力改善情况。