猜你想问
德州仪器最新财报核心数据有哪些?
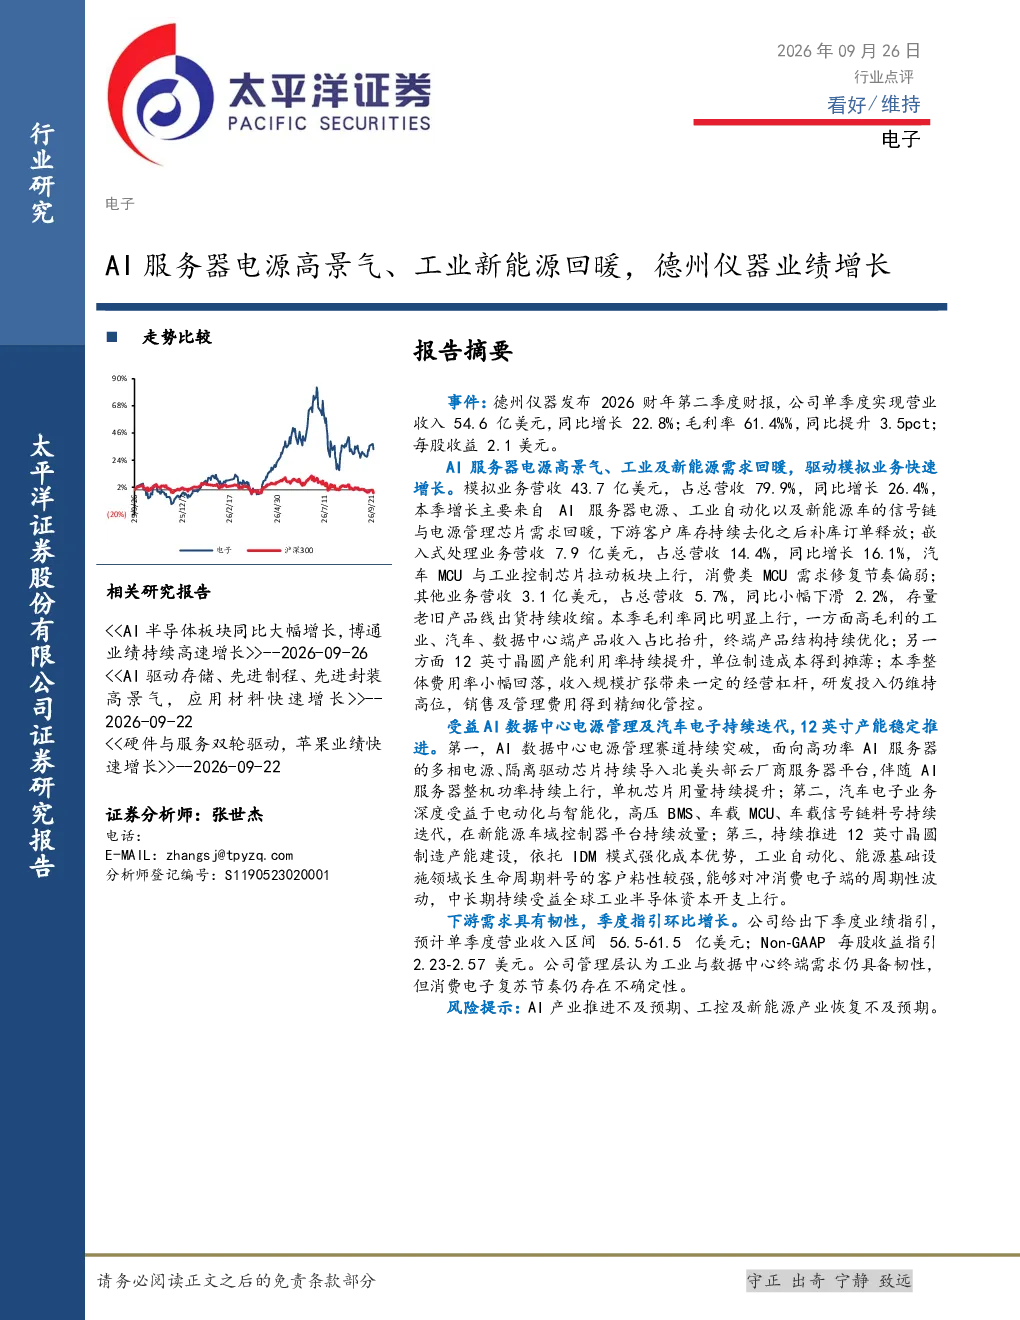
德州仪器2026财年第二季度财报显示,单季度营收54.6亿美元,同比增长22.8%;毛利率61.4%,同比提升3.5个百分点;每股收益2.1美元。模拟业务营收43.7亿美元,同比增长26.4%,主要受益于AI服务器电源、工业自动化及新能源车需求回暖。嵌入式处理业务营收7.9亿美元,同比增长16.1%,汽车MCU与工业控制芯片拉动增长。其他业务营收3.1亿美元,同比下滑2.2%。
AI服务器电源行业发展趋势如何?
AI数据中心电源管理方面,德州仪器面向高功率AI服务器的多相电源、隔离驱动芯片持续导入北美头部云厂商,单机芯片用量随服务器功率提升而增加。行业趋势显示,随着AI算力需求持续增长,高功率密度、高效率的电源管理芯片将成为关键增长点,头部云厂商的持续导入将推动相关芯片需求放量。
报告重点分析了哪些业务方向?
报告重点分析了德州仪器的模拟业务、嵌入式处理业务及12英寸产能建设。模拟业务受益于AI服务器电源、工业自动化及新能源车需求回暖,营收同比增长26.4%。嵌入式处理业务中,汽车MCU与工业控制芯片拉动板块增长,营收同比增长16.1%。12英寸产能建设方面,依托IDM模式强化成本优势,工业自动化、能源基础设施领域长生命周期料号对冲消费电子周期波动。
当前电子设备市场现状如何?
当前电子设备市场呈现结构性分化,AI服务器电源、工业自动化及新能源车相关需求回暖,推动半导体行业高增长。德州仪器的模拟业务增长强劲,但消费类MCU需求修复节奏偏弱。行业整体受益于全球工业半导体资本开支上行,工业自动化、能源基础设施等领域长生命周期料号对冲消费电子周期波动。
研报提示了哪些风险因素?
研报提示的风险因素包括AI产业推进不及预期、工控及新能源产业恢复不及预期。AI产业发展存在技术路线不确定性和市场竞争加剧的风险,工控及新能源产业恢复受宏观经济环境和政策支持的影响较大,若下游需求恢复不及预期,可能对公司业绩造成不利影响。