猜你想问
这份研报主要讲了什么内容?
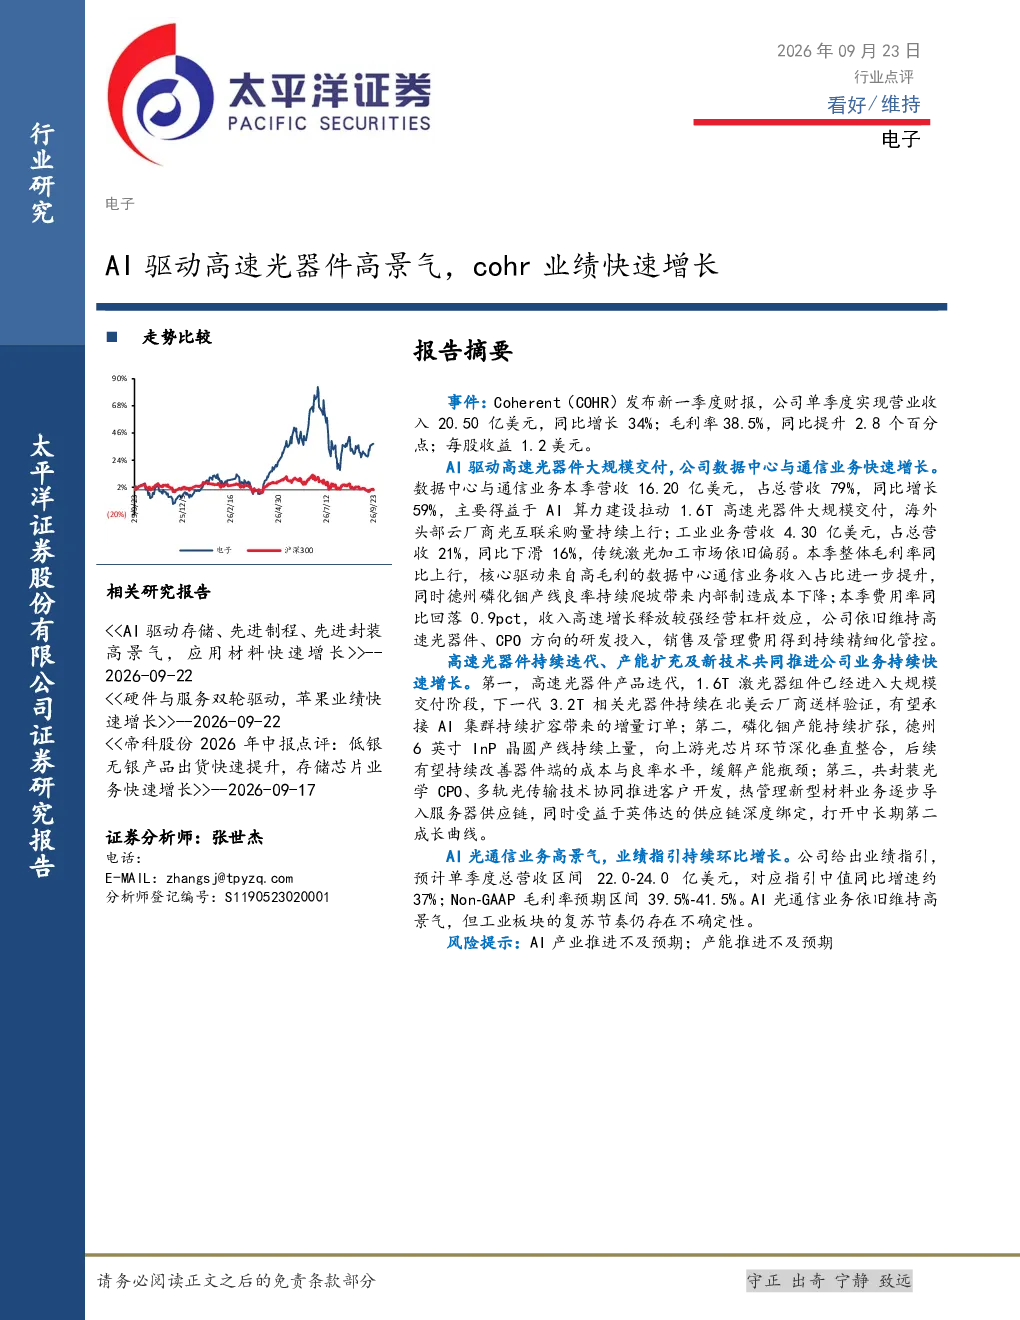
这份研报分析了Coherent(COHR)发布的最新财报,显示公司单季度营收20.50亿美元,同比增长34%,毛利率提升至38.5%。数据中心与通信业务营收16.20亿美元,同比增长59%,主要得益于AI算力建设推动1.6T高速光器件大规模交付,海外云厂商光互联采购量持续增长。工业业务营收4.30亿美元,同比下滑16%,传统激光加工市场表现不佳。公司还介绍了高速光器件产品迭代、磷化铟产能扩张及新技术推进等增长动力,并给出未来业绩指引,预计营收增速约37%,毛利率预期39.5%-41.5%。AI光通信业务维持高景气,但工业板块复苏存在不确定性。
AI光通信行业的发展趋势如何?
AI光通信行业正维持高景气度,主要受AI算力建设驱动,高速光器件需求持续增长。Coherent的1.6T激光器组件已大规模交付,下一代3.2T器件也在北美云厂商进行验证。行业趋势包括高速光器件持续迭代、磷化铟产能扩张、共封装光学CPO和多轨光传输技术发展,以及热管理新型材料逐步导入服务器供应链。这些技术进步推动客户开发,并受益于英伟达等大厂供应链深度绑定,为行业打开中长期第二成长曲线。但整体发展仍需关注AI产业推进和产能扩张的节奏。
研报重点分析了哪些方面?
研报重点分析了Coherent在高速光器件领域的业务增长,包括产品迭代(1.6T已大规模交付,3.2T持续验证)、产能扩张(德州6英寸InP晶圆产线持续上量)、技术协同(CPO和多轨光传输)及客户开发(热管理材料导入)。此外,报告还关注了数据中心与通信业务(占营收79%,同比增长59%)和工业业务(占营收21%,同比下滑16%)的营收结构变化,以及公司对未来业绩的指引,预计单季度营收增速约37%,毛利率预期39.5%-41.5%。
目前AI光通信市场的现状是怎样的?
目前AI光通信市场呈现高速增长态势,尤其在数据中心与通信领域,AI算力建设拉动高速光器件需求,Coherent等企业已实现1.6T器件大规模交付,海外云厂商光互联采购量持续上行。行业技术迭代迅速,下一代3.2T器件已进入验证阶段,磷化铟产能持续扩张以支持上游光芯片环节。但市场也存在结构性分化,工业业务受传统激光加工市场影响仍面临压力,复苏节奏存在不确定性。整体来看,AI光通信业务维持高景气,但需关注产业链各环节的协同和产能扩张的匹配度。
研报提到了哪些风险提示?
研报提示了AI光通信行业面临的主要风险,包括AI产业推进不及预期,可能导致市场需求放缓;以及产能推进不及预期,可能影响产品交付和市场份额。具体到Coherent,工业业务板块的复苏节奏仍存在不确定性,受传统激光加工市场偏弱影响。此外,技术快速迭代和供应链竞争也可能带来挑战。这些风险需关注,但报告同时看好行业长期发展潜力,认为技术进步和客户深度绑定将提供增长动力。