猜你想问
这份研报的核心内容是什么?
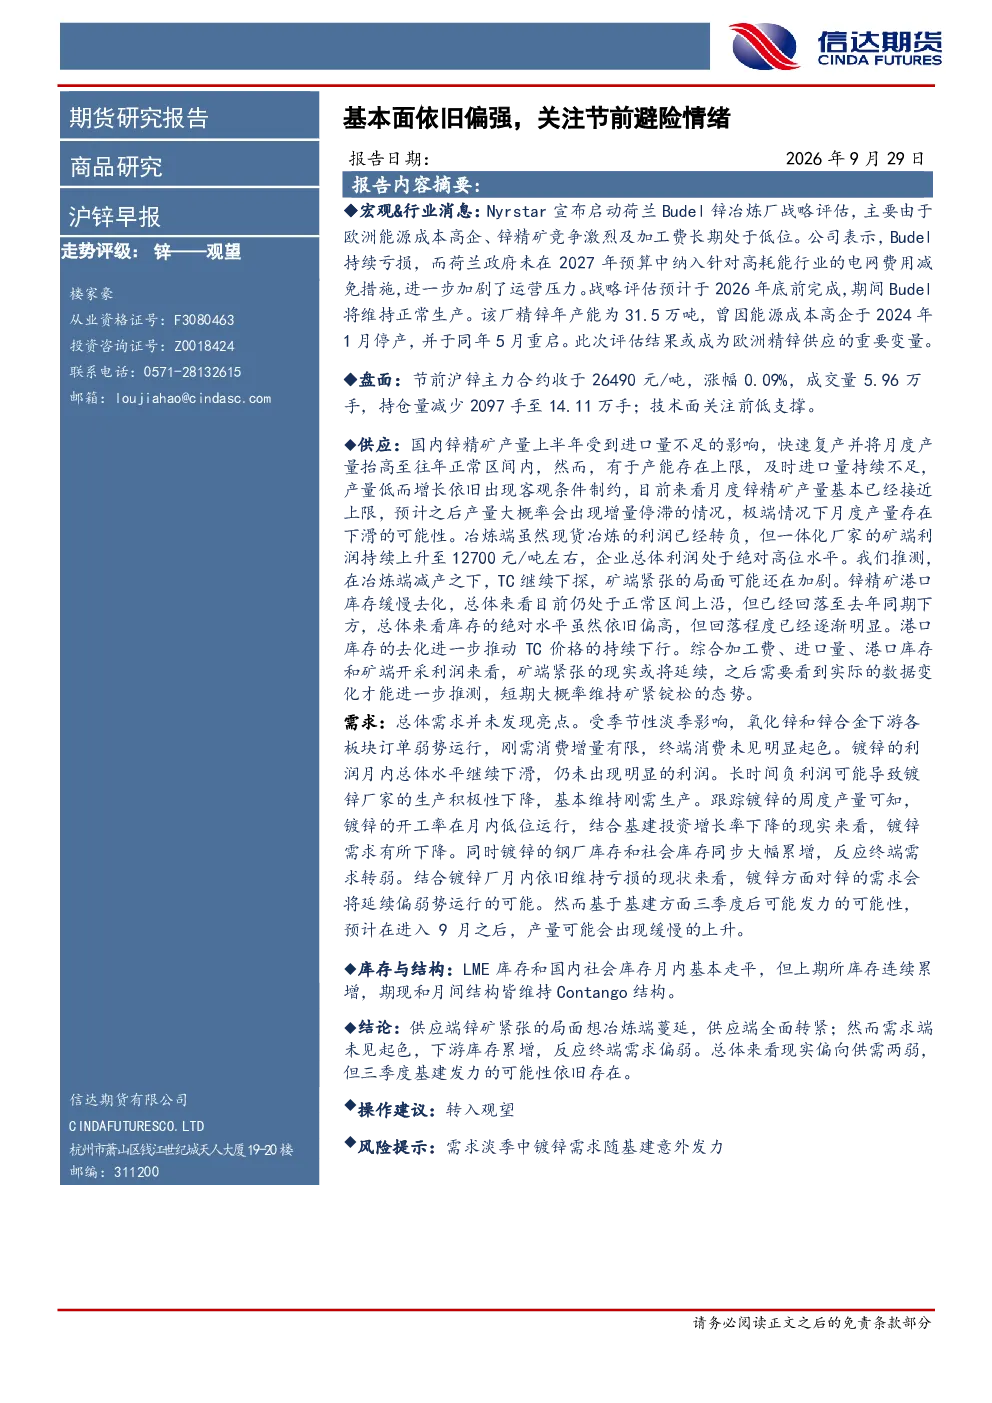
本报告分析了锌的基本面情况,指出供应端锌矿紧张向冶炼端蔓延,整体供应全面转紧;需求端则未见起色,下游库存累增,反映终端需求偏弱。报告特别关注了Nyrstar宣布启动荷兰Budel锌冶炼厂的战略评估,该厂精锌年产能为31.5万吨,其评估结果或成为欧洲精锌供应的重要变量。报告还提到国内锌精矿产量接近上限,冶炼端利润高位但现货冶炼利润转负,矿端紧张局面可能加剧。总体来看,报告认为当前市场偏向供需两弱,但三季度基建发力的可能性依旧存在。
锌行业的发展趋势如何?
锌行业目前面临供应端紧张和需求端疲软的双重局面。供应方面,国内锌精矿产量接近上限,进口量不足,锌矿港口库存缓慢去化但仍在高位,加工费持续下行,矿端紧张或将延续。需求方面,受季节性淡季影响,氧化锌、锌合金下游订单弱势,镀锌利润下滑导致开工率低位,终端需求转弱,库存累增。然而,基于基建投资在三季度后可能发力的预期,需求端存在缓慢回升的可能性。总体来看,锌行业短期内供需压力较大,但长期发展仍需关注宏观经济和产业政策的变化。
报告重点分析了哪些方向?
报告重点分析了锌的供应和需求两端。供应端,详细探讨了国内锌精矿产量受限、进口不足、港口库存高位、加工费下行等问题,指出矿端紧张局面可能加剧。需求端,则关注了下游氧化锌、锌合金、镀锌等板块的订单情况、利润水平、开工率和库存变化,指出终端需求偏弱。此外,报告还分析了LME、上期所库存变化及期现结构,并特别关注了欧洲Nyrstar的Budel锌冶炼厂战略评估及其对欧洲精锌供应的影响。综合来看,报告从供应、需求、库存、国际市场等多个维度对锌市场进行了全面分析。
当前锌市场的现状如何判断?
当前锌市场整体呈现供需两弱的格局。供应端,锌精矿产量接近上限,进口量持续不足,港口库存缓慢去化但高位运行,加工费持续下行,矿端紧张局面加剧。需求端,受季节性淡季影响,下游订单疲软,镀锌利润下滑导致开工率下降,库存累增,反映终端需求偏弱。技术面上,沪锌主力合约收于26490元/吨,持仓量减少,但上期所库存连续累增,维持Contango结构。总体来看,锌市场短期内面临较大的供应压力和需求疲软的双重挑战,但三季度基建发力的可能性为市场带来一丝预期支撑。
研报提示了哪些风险?
本报告提示的主要风险在于需求淡季中镀锌需求随基建意外发力的不确定性。虽然报告预期三季度基建投资可能发力,但短期内锌下游需求仍显疲弱,镀锌板块利润持续下滑,开工率低位,库存累增。若基建投资未能如期发力,镀锌需求可能继续疲软,进而对锌价形成下行压力。此外,国际市场方面,欧洲Nyrstar的Budel锌冶炼厂战略评估结果也存在不确定性,其停产或减产可能对欧洲精锌供应产生重大影响,进而波及全球锌市场。因此,投资者需密切关注基建投资进展和欧洲冶炼厂评估结果,以应对潜在的市场风险。