猜你想问
这份研报的核心内容是什么?
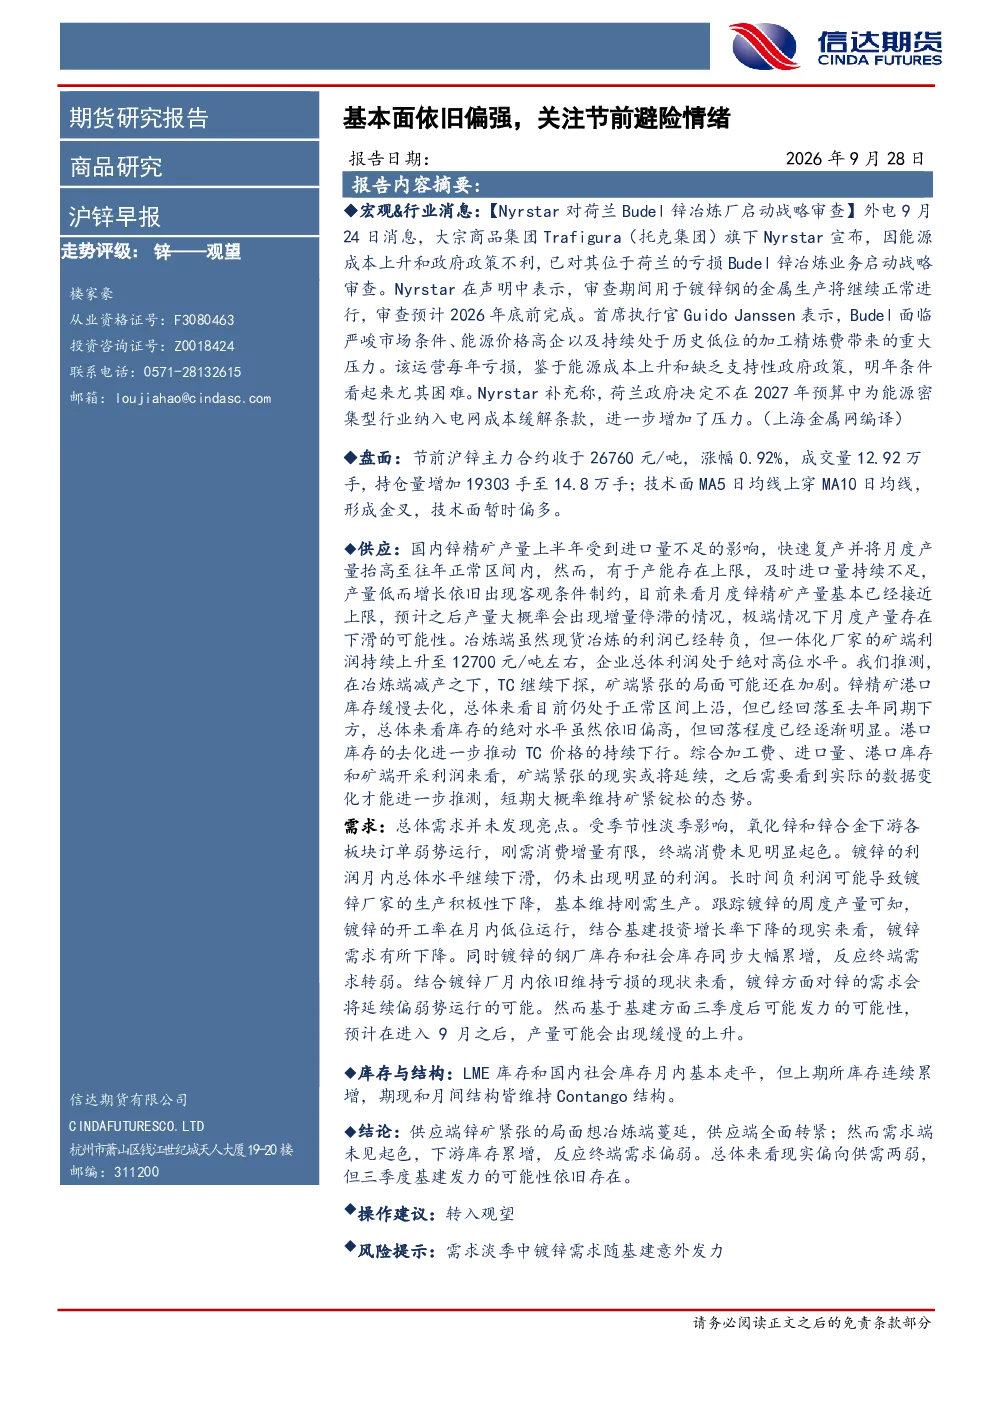
本报告分析沪锌基本面,指出供应端锌矿紧张向冶炼端蔓延,供应全面转紧;需求端未见起色,下游库存累增,终端需求偏弱。总体偏向供需两弱,但三季度基建发力可能性存在。关注节前避险情绪对市场的影响。
锌行业未来发展趋势如何?
锌行业面临供应端紧张,国内锌精矿产量受进口量不足影响,快速复产至正常区间但后续增量或停滞。冶炼端利润高位,但现货利润转负,TC价格下行,矿端紧张加剧。需求端季节性淡季影响下,氧化锌和锌合金下游订单弱势,镀锌利润下滑,开工率低位,基建投资下降导致镀锌需求下降,库存累增。预计9月后产量或缓慢上升。
报告重点分析了哪些方向?
报告重点分析了供应端锌矿紧张对冶炼端的影响,国内锌精矿产量受进口量不足制约,冶炼端TC价格下行,矿端紧张加剧,短期维持矿紧锭松。同时分析了需求端季节性淡季影响,氧化锌和锌合金下游订单弱势,镀锌利润下滑导致开工率低位,基建投资下降,镀锌需求下降,库存累增。
当前锌市场现状如何判断?
当前锌市场供应端全面转紧,锌矿紧张向冶炼端蔓延,TC价格下行,矿端紧张加剧。需求端未见起色,季节性淡季影响下,下游订单弱势,镀锌利润下滑导致开工率低位,库存累增。技术面MA5上穿MA10形成金叉,但整体市场偏向供需两弱。
研报中有哪些风险提示?
研报提示需求淡季中镀锌需求可能随基建意外发力,导致市场风险。同时关注宏观环境变化对锌价的影响,以及政策变动可能带来的不确定性。建议投资者关注行业动态和政策走向,谨慎评估市场风险。
你可能感兴趣
有色金属周报(锌):基本面弱势且资金节前避险,锌价或偏弱运行
宏源期货2023-12-25
锌周报:避险情绪升温 锌价节前震荡偏弱
金瑞期货2017-01-22
沪锌早报:基本面偏强VS宏观压力
信达期货2026-06-23
橡胶周报:基本面依旧弱势,沪胶节前或偏弱运行为主
东吴期货2018-02-05
铅锌日评:节前备库,铅价有望企稳回升;基本面偏弱,沪锌走势偏弱
宏源期货2025-01-09
铅锌日评:节前下游采购意愿一般,铅价窄幅震荡;基本面偏弱,沪锌走势偏弱
宏源期货2025-01-14
铅锌日评:节前下游采购意愿一般,铅价窄幅震荡;基本面偏弱,沪锌走势偏弱
宏源期货2025-01-16
铅锌日评:节前备库,铅价有望企稳回升;基本面偏弱,沪锌区间整理为主
宏源期货2025-01-06
铅锌日评:节前下游采购意愿一般,铅价窄幅震荡;基本面偏弱,沪锌走势偏弱
宏源期货2025-01-10
铅锌日评:节前下游采购意愿一般,铅价窄幅震荡;基本面偏弱,沪锌走势偏弱
宏源期货2025-01-15