猜你想问
这份券商板块月报的核心内容是什么?
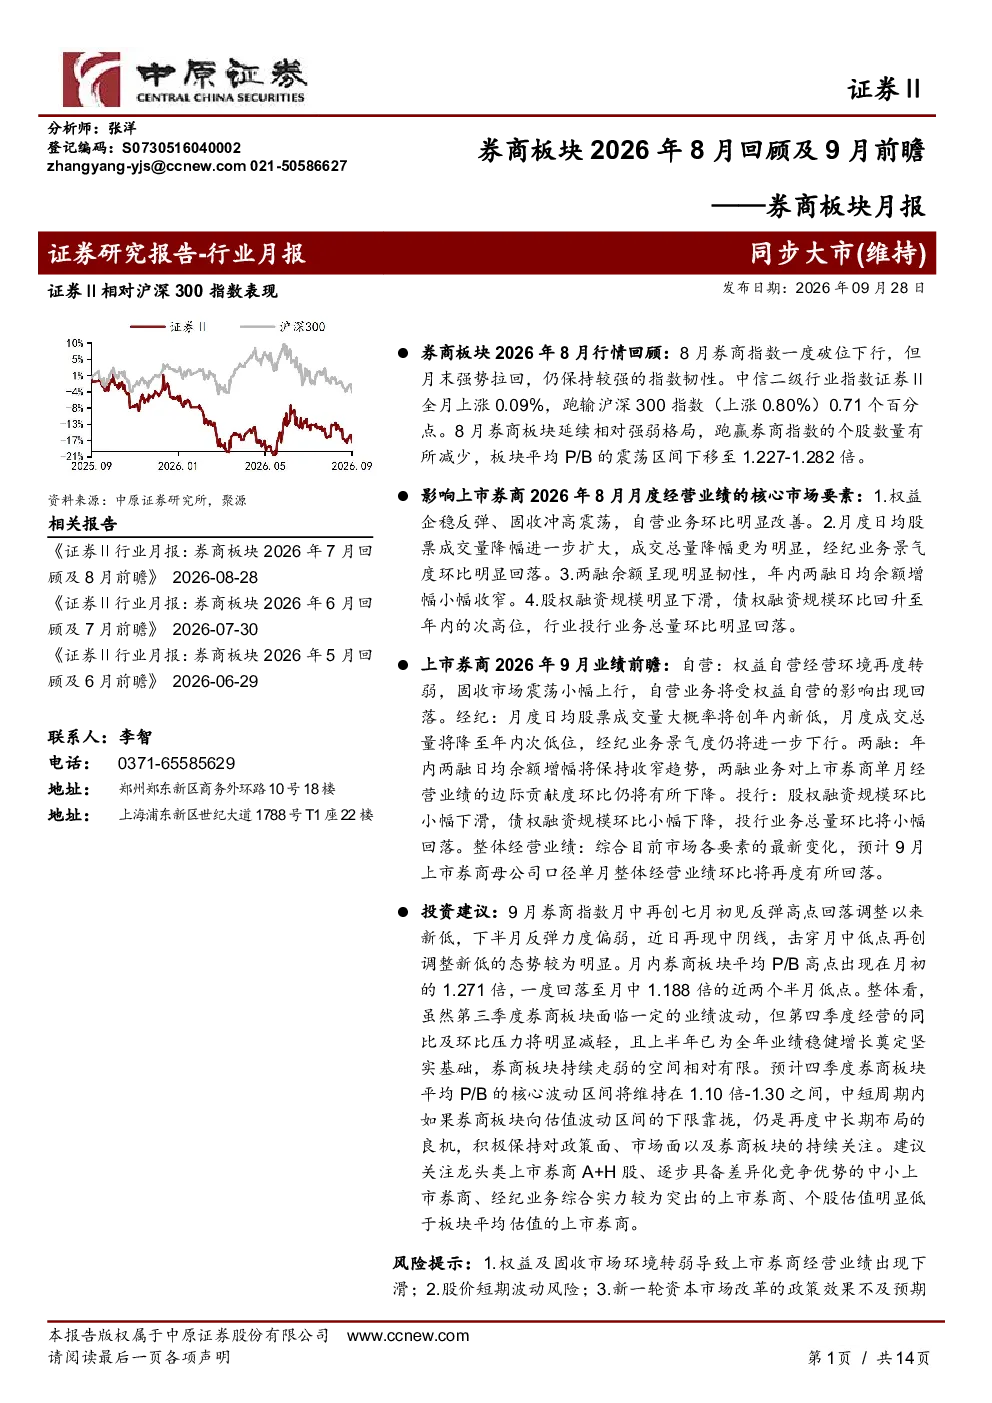
本报告回顾了2026年8月券商板块的表现,指出板块整体表现平稳,指数虽有波动但显示较强韧性。报告分析了8月权益自营、经纪、两融及投行业务的业绩要素,并前瞻了9月各业务板块可能面临的挑战。投资建议方面,报告认为四季度经营压力将减轻,建议关注龙头券商、中小券商、经纪业务突出券商及估值较低的个股。
券商板块未来的发展趋势如何?
报告预测9月权益市场可能震荡走弱,科技成长板块修复动力不足,高股息板块表现平淡。券商板块整体经营业绩预计环比再度回落,但四季度经营压力有望减轻,板块持续走弱空间有限。政策面上,证监会将深入推进资本市场改革开放,提升制度包容性和内在稳定性,这对券商板块可能带来积极影响。
报告重点分析了哪些方向?
报告重点分析了8月券商板块的业绩要素,包括权益自营业务受科技成长板块反弹影响环比改善,但9月可能转弱;经纪业务因成交量下滑景气度回落,9月成交量或创年内新低;两融余额呈现韧性但增幅收窄,9月波动幅度可能收敛;投行业务总量环比回落,9月总量或小幅回落。此外,报告还关注了板块估值及龙头、中小券商的表现差异。
当前券商板块的市场现状如何?
8月券商板块指数上涨0.09%,跑输沪深300指数0.71个百分点,日均股票成交量环比下降16.5%,月度成交总量环比下降23.8%。两融余额环比增长2.05%,同比增加17.8%。股权融资环比下降51.4%,债券承销环比增长12.3%。整体来看,券商板块8月表现平稳但面临多方面压力,市场情绪及成交量表现疲软。
阅读这份研报需要注意哪些风险?
报告指出,9月权益市场可能震荡走弱,对券商板块经营业绩带来压力,尤其是自营业务和经纪业务可能面临挑战。两融余额虽然仍有增长,但边际贡献度可能下降。投行业务总量也可能继续回落。此外,虽然政策面有积极信号,但市场环境的不确定性仍是主要风险因素,投资者需关注板块估值波动及不同券商间经营能力的差异。
你可能感兴趣
券商板块月报:券商板块2025年8月回顾及9月前瞻
金融中原证券2025-09-26
券商板块月报:券商板块2024年8月回顾及9月前瞻
金融中原证券2024-09-27
证券行业券商板块月报:券商板块2023年8月回顾及9月前瞻
金融中原证券2023-09-26
券商板块月报:券商板块2024年7月回顾及8月前瞻
金融中原证券2024-08-27
券商板块月报:券商板块2025年9月回顾及10月前瞻
金融中原证券2025-10-28
证券行业券商板块月报:券商板块2023年9月回顾及10月前瞻
金融中原证券2023-10-26
券商板块月报:券商板块2024年9月回顾及10月前瞻
金融中原证券2024-10-29
券商板块月报:券商板块2025年7月回顾及8月前瞻
金融中原证券2025-08-26
券商板块月报:券商板块2023年7月回顾及8月前瞻
金融中原证券2023-08-24
券商板块月报:券商板块2022年8月回顾及9月展望
金融中原证券2022-09-26