猜你想问
本周存单发行规模和净融资额有何变化?
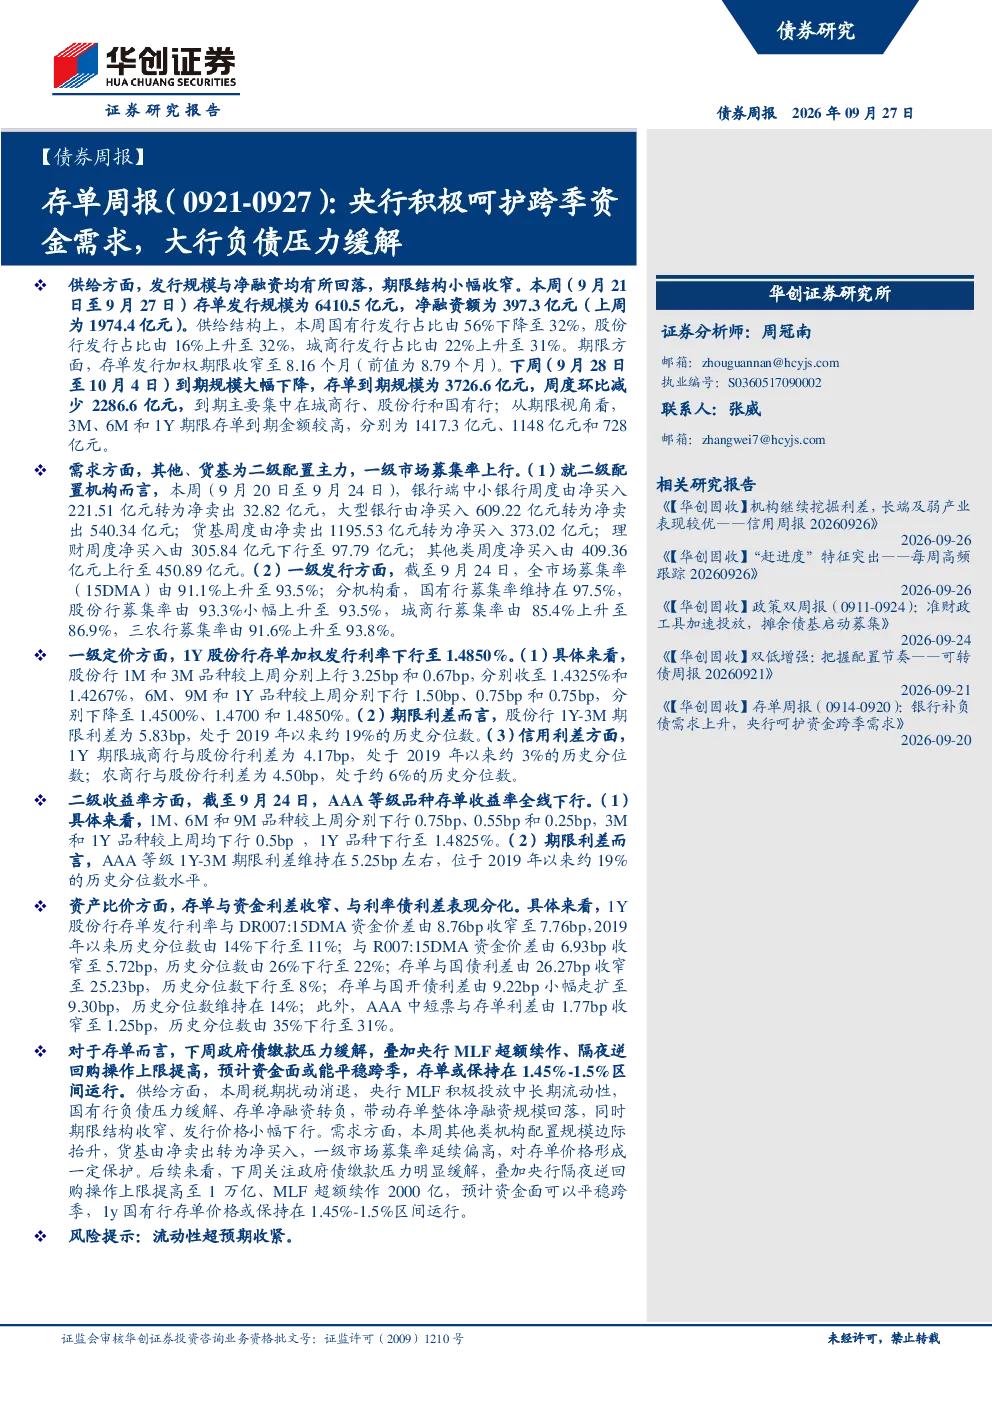
本周(9月21日至9月27日)存单发行规模为6410.5亿元,净融资额为397.3亿元,较上周分别下降。国有行发行占比降至32%,股份行升至32%,城商行升至31%。存单发行加权期限收窄至8.16个月。下周到期规模大幅下降至3726.6亿元,主要集中在城商行、股份行和国有行;3M、6M和1Y期限存单到期金额分别为1417.3亿元、1148亿元和728亿元。税期扰动消退,央行MLF投放缓解国有行负债压力,带动存单净融资规模回落。
存单市场供需两端的主要表现是什么?
需求端,其他类机构净买入450.89亿元,货基由净卖出转为净买入373.02亿元。一级市场募集率(15DMA)上升至93.5%,国有行、股份行、城商行和三农行募集率分别为97.5%、93.5%、86.9%和93.8%。供给端,本周存单发行规模为6410.5亿元,净融资额为397.3亿元,较上周分别下降。国有行发行占比降至32%,股份行升至32%,城商行升至31%。存单发行加权期限收窄至8.16个月。下周到期规模大幅下降至3726.6亿元,主要集中在城商行、股份行和国有行。央行MLF超额续作、隔夜逆回购操作上限提高,预计资金面平稳跨季。
存单估值和比价关系有何特点?
一级定价:1Y股份行存单加权发行利率下行至1.4850%。期限利差:股份行1Y-3M期限利差为5.83bp,处于历史约19%分位数。信用利差:1Y城商行与股份行利差4.17bp,农商行与股份行利差4.50bp。二级收益率:AAA等级品种存单收益率全线下行,1Y品种下行至1.4825%。期限利差:AAA等级1Y-3M期限利差维持在5.25bp左右,处于历史约19%分位数。存单与资金利差收窄:1Y股份行存单发行利率与DR007:15DMA资金价差收窄至7.76bp,与R007:15DMA资金价差收窄至5.72bp。存单与利率债利差分化:与国债利差收窄至25.23bp,与国开债利差小幅走扩至9.30bp。AAA中短票与存单价差收窄至1.25bp。
当前存单市场整体状况如何?
本周存单发行规模为6410.5亿元,净融资额为397.3亿元,较上周分别下降。国有行发行占比降至32%,股份行升至32%,城商行升至31%。存单发行加权期限收窄至8.16个月。下周到期规模大幅下降至3726.6亿元,主要集中在城商行、股份行和国有行。其他类机构净买入450.89亿元,货基由净卖出转为净买入373.02亿元。一级市场募集率(15DMA)上升至93.5%,国有行、股份行、城商行和三农行募集率分别为97.5%、93.5%、86.9%和93.8%。1Y股份行存单加权发行利率下行至1.4850%。央行MLF超额续作、隔夜逆回购操作上限提高,预计资金面平稳跨季。
本报告提示的主要风险是什么?
本报告提示的主要风险为流动性超预期收紧。若流动性出现超预期收紧,可能影响存单供需两端表现,导致存单发行利率上行、募集率下降,进而对存单价格形成压力。当前央行MLF超额续作、隔夜逆回购操作上限提高,预计资金面平稳跨季,但需关注流动性变化对存单市场的影响。