猜你想问
本周存单发行规模和净融资额是多少?
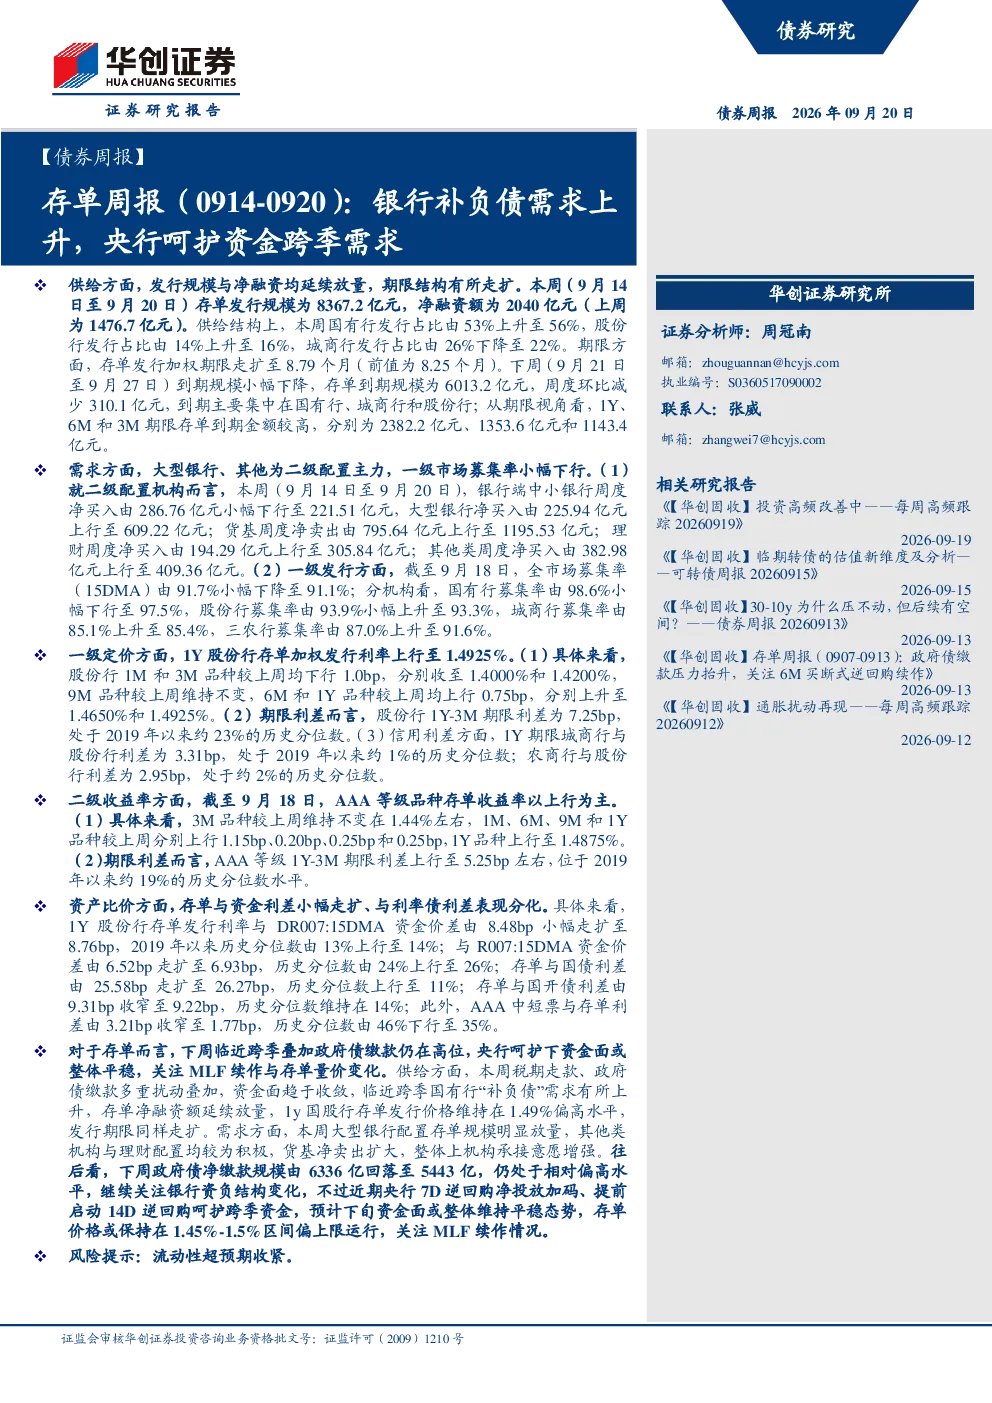
本周(9月14日至9月20日)存单发行规模为8367.2亿元,净融资额为2040亿元,延续放量,期限结构有所走扩。国有行发行占比上升至56%,股份行上升至16%,城商行下降至22%。加权期限走扩至8.79个月。下周到期规模为6013.2亿元,环比减少310.1亿元,主要集中在国有行、城商行和股份行;1Y、6M和3M期限存单到期金额较高,分别为2382.2亿元、1353.6亿元和1143.4亿元。
报告主要分析了哪些行业发展趋势?
报告分析了银行存单市场的供给、需求、估值和比价情况。供给端显示存单发行规模延续放量,国有行发行占比上升,期限结构走扩。需求端大型银行和二级配置机构为主要力量,一级市场募集率小幅下行,但整体机构承接意愿增强。估值端1Y股份行存单加权发行利率上行,期限利差处于历史较高分位数。比价端存单与资金利差小幅走扩,与国债利差走扩,与国开债利差收窄。
报告重点分析了存单的哪些方面?
报告重点分析了存单的供给、需求、估值和比价四个方面。供给方面关注发行规模、期限结构、发行占比和到期情况;需求方面分析募集率、各类型机构配置行为和资金流向;估值方面考察不同期限存单的发行利率和利差水平;比价方面对比存单与资金利率、国债和国开债的利差变化。
报告对当前市场现状有何判断?
报告判断当前存单市场呈现供给放量、期限走扩、国有行补负债需求上升的特点。资金面在央行呵护下整体平稳,但税期和政府债缴款等因素导致资金面趋于收敛。需求端大型银行配置积极,机构承接意愿增强,但一级市场募集率小幅下行。估值端1Y股份行存单利率上行,利差处于高位。比价端存单与资金利差走扩,与国债利差走扩,与国开债利差收窄。
报告提示了哪些风险?
报告提示的主要风险是流动性超预期收紧。当前资金面虽在央行呵护下整体平稳,但税期、政府债缴款等因素已带来资金面收敛压力。若流动性出现超预期收紧,可能对存单发行和配置产生不利影响,导致存单价格下行压力增大。此外,MLF续作情况也需关注,其续作态度和规模可能影响市场流动性预期和存单估值走势。