猜你想问
这份存单周报主要分析了什么内容?
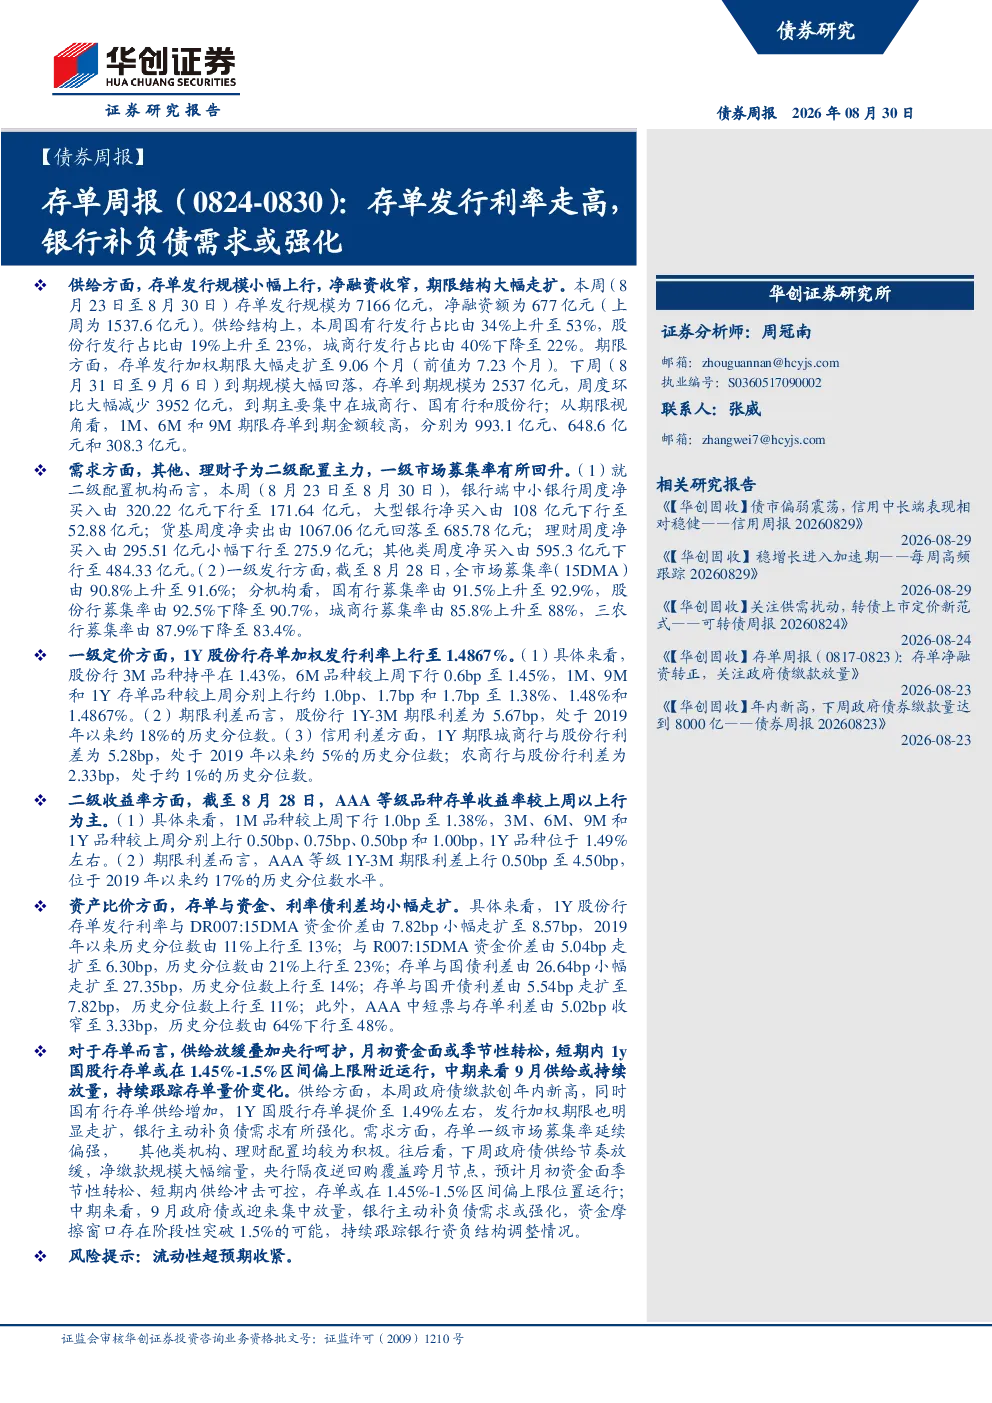
这份存单周报主要分析了2023年8月24日至8月30日期间的存单市场情况。报告从供给、需求、估值、比价和结论五个方面进行了详细分析。供给方面,本周存单发行规模7166亿元,净融资677亿元,较上周收窄;国有行发行占比上升至53%,期限结构大幅走扩至9.06个月。下周到期规模大幅回落至2537亿元,主要集中在城商行、国有行和股份行,1M、6M和9M期限存单到期金额分别为993.1亿元、648.6亿元和308.3亿元。需求方面,其他类机构、理财子为二级配置主力,一级市场募集率有所回升。银行端中小银行周度净买入171.64亿元,大型银行52.88亿元;货基周度净卖出685.78亿元;理财周度净买入275.9亿元;其他类周度净买入484.33亿元。全市场募集率(15DMA)上升至91.6%,国有行、城商行募集率分别上升至92.9%、88%,股份行、三农行募集率分别下降至90.7%、83.4%。估值方面,1Y股份行存单加权发行利率上行至1.4867%,期限利差1Y-3M为5.67bp,处于历史约18%分位数;信用利差方面,1Y城商行与股份行利差5.28bp,农商行与股份行利差2.33bp。二级收益率方面,AAA等级品种存单收益率以上行为主,1Y品种位于1.49%左右,期限利差1Y-3M上行至4.50bp,处于历史约17%分位数。比价方面,存单与资金、利率债利差均小幅走扩。1Y股份行存单发行利率与DR007:15DMA资金价差由7.82bp走扩至8.57bp,与R007:15DMA资金价差由5.04bp走扩至6.30bp;与国债利差由26.64bp走扩至27.35bp,与国开债利差由5.54bp走扩至7.82bp;AAA中短票与存单利差由5.02bp收窄至3.33bp。结论方面,短期内1y国股行存单或在1.45%-1.5%区间偏上限附近运行,中期来看9月供给或持续放量。政府债缴款创年内新高,国有行存单供给增加,银行主动补负债需求强化;存单一级市场募集率延续偏强,其他类机构、理财配置积极。预计月初资金面季节性转松,短期内供给冲击可控;中期来看,9月政府债或集中放量,资金摩擦窗口存在阶段性突破1.5%的可能。
存单市场未来发展趋势如何?
根据报告分析,存单市场未来发展趋势呈现以下特点:供给端,政府债缴款创年内新高,国有行存单供给增加,银行主动补负债需求强化,预计9月供给或持续放量。需求端,存单一级市场募集率延续偏强,其他类机构、理财配置积极,显示出市场对存单配置的持续关注。估值方面,1Y股份行存单加权发行利率上行至1.4867%,期限利差1Y-3M为5.67bp,处于历史约18%分位数,表明存单收益率与资金利率、利率债的相对位置有所变化。比价方面,存单与资金、利率债利差均小幅走扩,说明存单的相对吸引力有所增强。短期内1y国股行存单或在1.45%-1.5%区间偏上限附近运行,但中期需关注资金面和供给端的压力。总体来看,存单市场在供给增加和需求稳定的双重作用下,短期内波动可控,但中期需警惕资金摩擦窗口的阶段性突破。
报告中重点分析了哪些方向?
报告中重点分析了存单市场的供给、需求、估值、比价和结论五个方向。供给方面,重点关注了本周存单发行规模、净融资、发行占比、期限结构以及下周到期规模和期限分布,揭示了市场供给的动态变化。需求方面,分析了不同类型机构的配置行为,包括银行端、货基、理财和其他类机构,以及全市场募集率的变化,反映了存单配置的活跃度。估值方面,重点考察了1Y股份行存单加权发行利率、期限利差、信用利差以及二级收益率,评估了存单的相对价值水平。比价方面,对比了存单与资金利率、利率债的利差变化,分析了存单的相对吸引力。结论方面,结合供给、需求、估值和比价的分析,预测了短期内1y国股行存单的运行区间和中期供给趋势,并提出了相关建议。通过这些重点分析,报告全面评估了存单市场的现状和未来可能的发展方向。
当前存单市场现状如何判断?
当前存单市场现状可以从以下几个方面进行判断:供给端,本周存单发行规模7166亿元,净融资677亿元,较上周收窄,但国有行发行占比上升至53%,期限结构大幅走扩至9.06个月,显示供给端的结构性变化。需求端,其他类机构、理财子为二级配置主力,一级市场募集率有所回升,全市场募集率(15DMA)上升至91.6%,表明市场对存单配置的积极性较高。估值方面,1Y股份行存单加权发行利率上行至1.4867%,期限利差1Y-3M为5.67bp,处于历史约18%分位数,显示存单收益率有所提升。比价方面,存单与资金、利率债利差均小幅走扩,说明存单的相对吸引力有所增强。总体来看,当前存单市场供给压力有所缓解,需求保持活跃,估值和比价均显示存单的相对价值有所提升,短期内波动可控,但中期需关注资金面和供给端的压力。
存单市场存在哪些风险提示?
存单市场存在以下风险提示:供给端风险,政府债缴款创年内新高,国有行存单供给增加,可能导致市场供给压力加大,进而影响存单收益率水平。需求端风险,虽然当前存单一级市场募集率有所回升,但若资金面持续紧张,可能导致配置需求减弱,影响存单价格。估值和比价风险,存单与资金、利率债利差虽有所走扩,但若市场利率进一步上行,可能导致利差收窄,影响存单的相对吸引力。政策风险,货币政策调整可能影响资金利率和存单收益率,需关注政策变化对市场的影响。此外,中期需警惕资金摩擦窗口的阶段性突破,可能导致存单收益率上行压力加大。总体来看,存单市场需关注供给、需求、估值、比价和政策等多方面的变化,以评估潜在风险。