猜你想问
该研报的核心内容是什么?
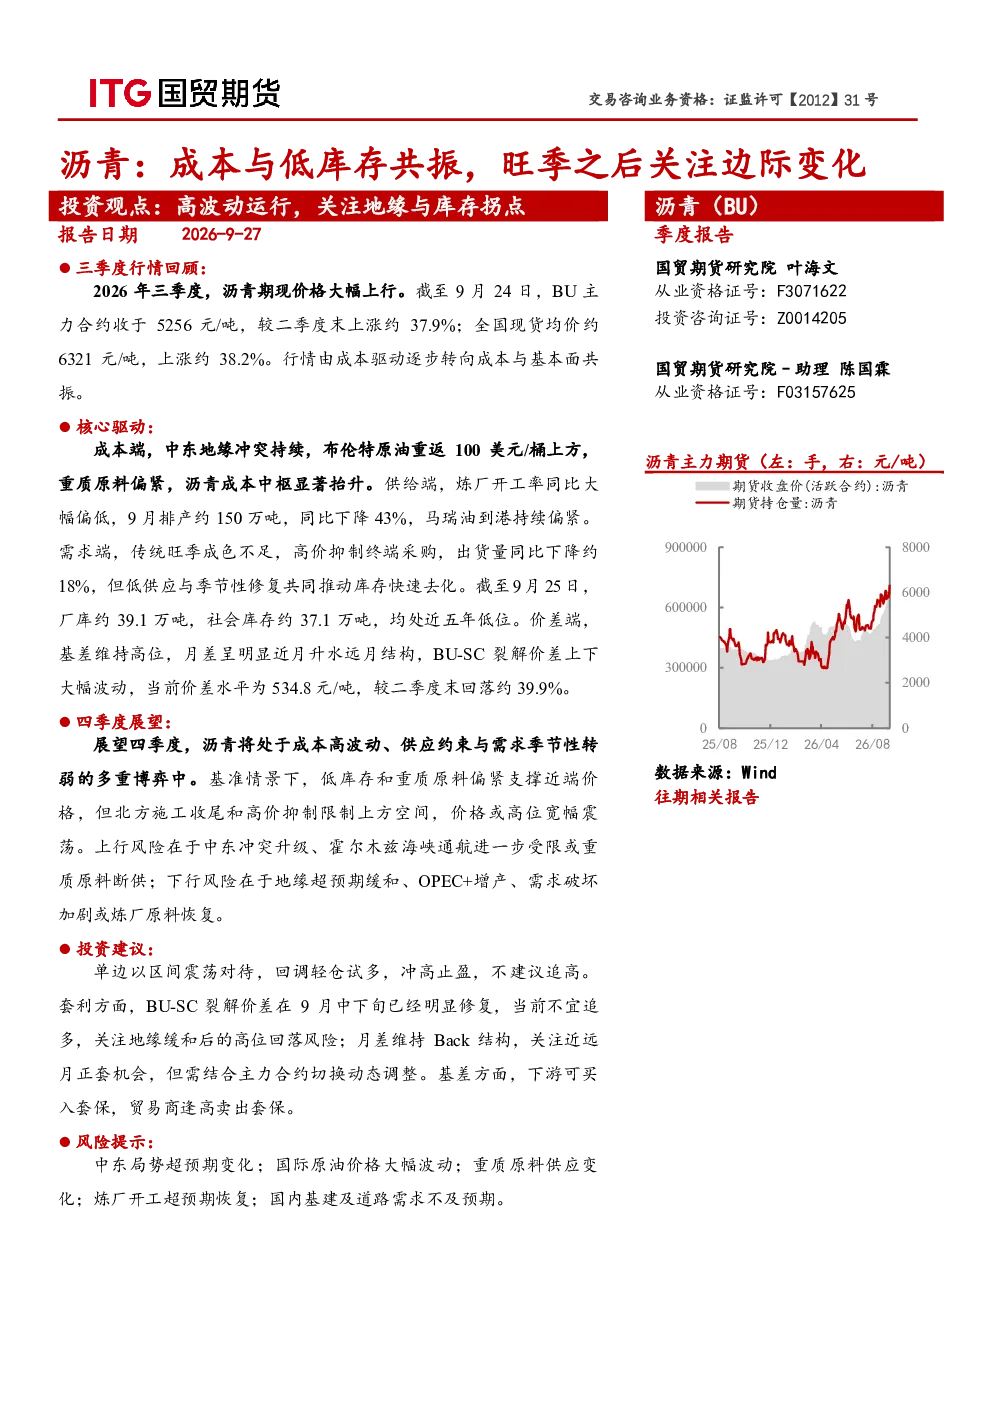
该研报指出2026年三季度沥青价格大幅上行,主要受成本驱动和基本面共振影响。地缘冲突推升原油和重质原料成本,炼厂产量低位回升但同比下滑,需求旺季成色不足,高价抑制终端采购,库存快速去化至近五年低位。四季度沥青将处于成本高波动、供应约束与需求季节性转弱的多重博弈中,价格或高位宽幅震荡。
沥青行业未来发展趋势如何?
沥青行业未来面临成本高波动、供应约束与需求季节性转弱的多重博弈。中东地缘冲突持续推升原料成本,炼厂开工率同比偏低限制供应弹性,传统旺季需求成色不足且高价抑制终端采购。四季度价格或高位宽幅震荡,需关注地缘冲突、原油价格波动、重质原料供应及国内基建需求等因素变化。
研报重点分析了哪些方向?
研报重点分析了沥青的成本端、供给端、需求端和库存情况。成本端受地缘冲突推升原油和重质原料价格;供给端炼厂开工率偏低且原料约束限制供应弹性;需求端旺季成色不足,高价抑制终端采购但出口放量形成边际支撑;库存端供给弱于需求推动库存快速去化至近五年低位。
当前沥青市场处于什么状态?
当前沥青市场处于成本高波动、供应约束与需求季节性转弱的多重博弈中。三季度价格大幅上行,主要受成本驱动和基本面共振影响,库存快速去化至近五年低位。四季度价格或高位宽幅震荡,需关注地缘冲突、原油价格波动、重质原料供应及国内基建需求等因素变化。
研报提示了哪些风险?
研报提示的主要风险包括:中东局势超预期变化,可能导致原油价格大幅波动;重质原料供应变化,可能影响沥青成本;炼厂开工超预期恢复,可能增加市场供应;国内基建及道路需求不及预期,可能抑制需求表现。此外,地缘冲突升级、霍尔木兹海峡通航受限或重质原料断供也构成上行风险。
你可能感兴趣
2026年下半年沥青期货行情策略展望:高估值低库存,成本供需共振
海证期货2026-06-26
【风口研报·洞察】哪些行业“估值低”与当前“政策底”共振;受益于城中村改造加码+政策边际变化利好,分析师测算超大特大城市每年需加装12·7万台电梯,且每年维保市场需求可达482亿元
未知机构2023-08-07
石油沥青月报:成本端支撑边际转弱,关注委油流向变化
华泰期货2025-03-02
沥青月报:基本面边际转弱 关注成本端的变化
中航期货2025-08-29
苯乙烯八月行情展望:低库存+旺季预期下或有反弹机会,关注纯苯共振
广发期货2024-07-29
镍:宏观与基本面共振承压,镍价短期低位震荡 不锈钢:高库存边际微降,成本有所下移
国泰君安期货2024-11-15
有色金属行业周报:低库存与需求边际修复共振,有色板块蓄势待发
有色金属安信证券2022-01-18
聚烯烃周报:库存健康,成本支撑强,需求旺季,关注供应变化
招商期货2023-09-24
稀释沥青消费税政策抬升沥青成本,后期关注库存变化
方正中期期货2021-06-01
PTA期货周报:供需边际改善,库存继续去化,关注成本端变化
格林大华期货2021-04-10