猜你想问
本周电力环保板块行情如何?
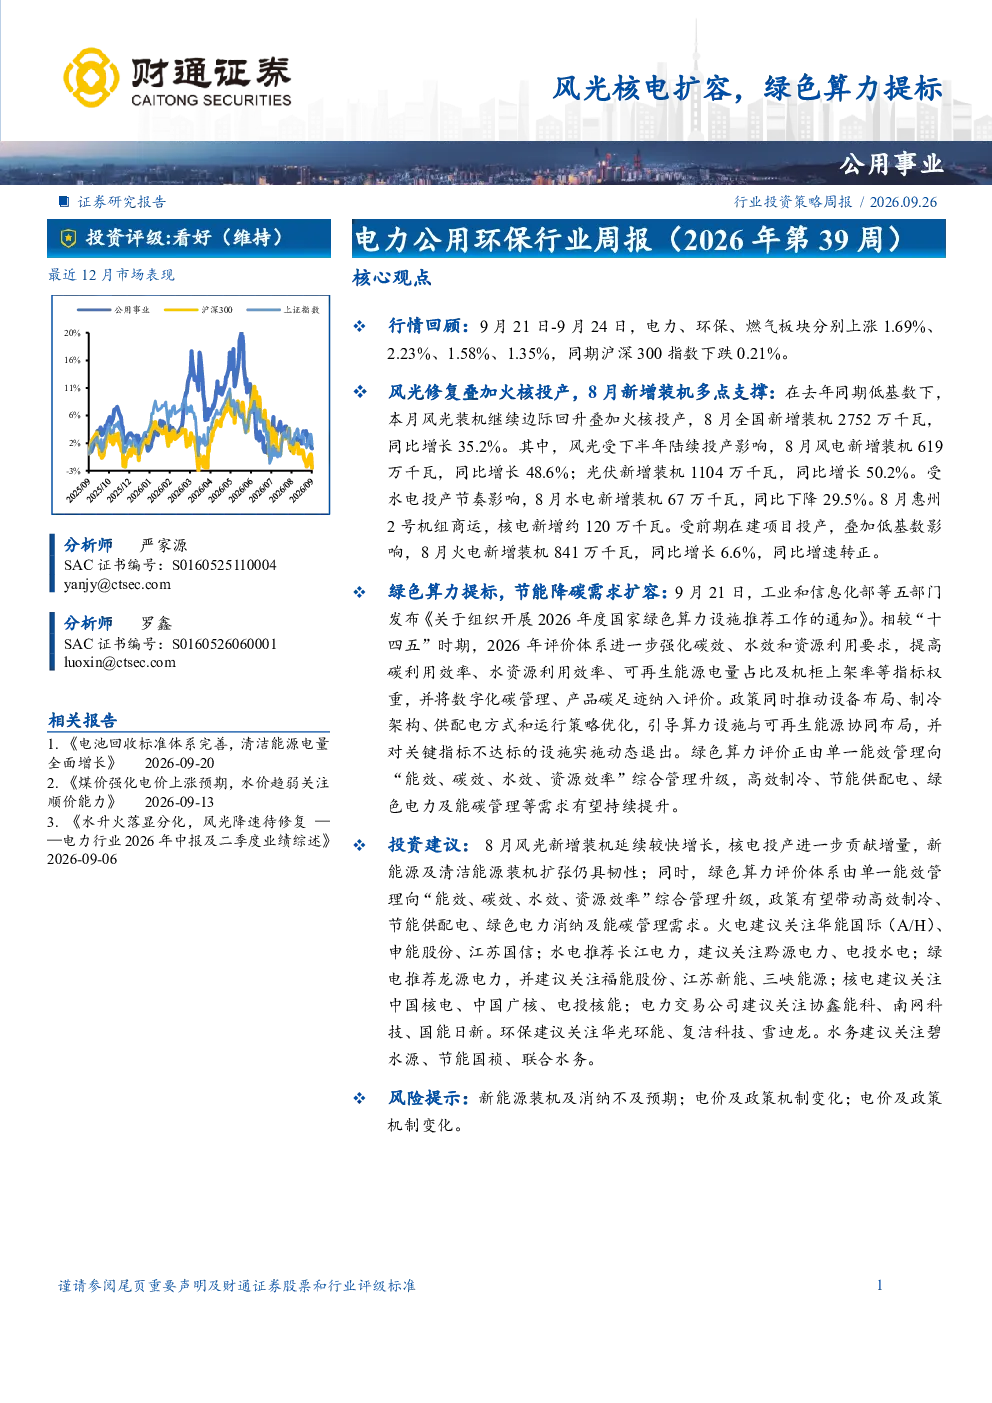
9月21日至24日,电力、环保、燃气板块分别上涨1.69%、2.23%、1.58%,同期沪深300指数下跌0.21%。板块整体表现强势,显示出市场对相关行业的关注提升。具体来看,风电、光伏新增装机同比增长48.6%,火电新增装机同比增长6.6%,核电新增约120万千瓦,风光扩容趋势明显。但发电设备利用小时数承压,需关注后续消纳情况。
风光装机增长对行业有何影响?
8月全国新增装机2752万千瓦,同比增长35.2%,其中风电、光伏合计新增1724万千瓦,同比增长48.6%。光伏新增装机1104万千瓦,同比增长50.2%。火电新增装机841万千瓦,同比增长6.6%,增速转正。惠州2号机组商运,核电新增约120万千瓦。风光扩容加速,但发电设备利用小时数受消纳压力影响,行业需关注资源优化配置。
绿色算力提标有哪些投资机会?
绿色算力评价体系升级为“能效、碳效、水效、资源效率”综合管理,政策将带动高效制冷、节能供配电、绿色电力消纳及能碳管理需求。相关领域企业有望受益,如高效制冷技术、节能供配电解决方案、绿色电力消纳平台及能碳管理服务。投资可关注相关细分赛道的龙头企业,政策落地将逐步释放行业增长潜力。
当前电力环保行业市场表现如何?
电力、环保、燃气板块近期表现优于沪深300指数,板块内部个股分化明显。风电、光伏装机持续高速增长,火电装机增速转正,核电稳步推进。绿色算力提标为行业带来新增长点,但需关注新能源装机及消纳不及预期、绿色算力改造进度不及预期等风险。整体市场情绪积极,但需理性评估行业发展趋势及潜在挑战。
本报告提示哪些风险?
本报告提示的主要风险包括:新能源装机及消纳不及预期,可能导致行业产能过剩;绿色算力改造进度不及预期,政策红利可能落地缓慢;电价及政策机制变化,可能影响企业盈利能力。建议投资者关注行业政策动态及企业执行能力,谨慎评估投资风险,结合长期发展趋势进行配置。
你可能感兴趣
财通公用周言风光核电扩容绿色算力提标
未知机构2026-09-28
电力公用环保行业周报(2026 年第 33 周): 生态保护提质增效,光伏扩容回归理性
公用事业财通证券2026-08-16
电力公用环保行业周报(2026 年第 26 周):电力消纳考核扩容,“十五五”能源规划进阶
电气设备财通证券2026-06-27
电力公用环保行业周报(2026年第29周):固废十五五规划出炉,气温扰动6月用电需求
财通证券2026-07-20
十五五重磅政策联袂登场,直指碳达峰&循环经济——电力公用环保行业周报(2026年第27周)
公用事业财通证券2026-07-05
电力公用环保行业周报(2026年第30周):可再生规划护航发展,绿证指数引领价格发现
财通证券2026-07-27
电力公用环保行业周报(2026年第37周):煤价强化电价上涨预期,水价趋弱关注顺价能力
公用事业财通证券2026-09-13
电力公用环保行业周报(2026年第21周):绿电直连主体多元,生态保护补偿升维
公用事业财通证券2026-05-24
电力公用环保行业周报(2026年第38周):电池回收标准体系完善,清洁能源电量全面增长
公用事业财通证券2026-09-20
电力公用环保行业周报(2026年第23周):核算闭环锚定绿电价值,容量补贴赋能储能成长
公用事业财通证券2026-06-08