猜你想问
这份报告主要分析了什么内容?
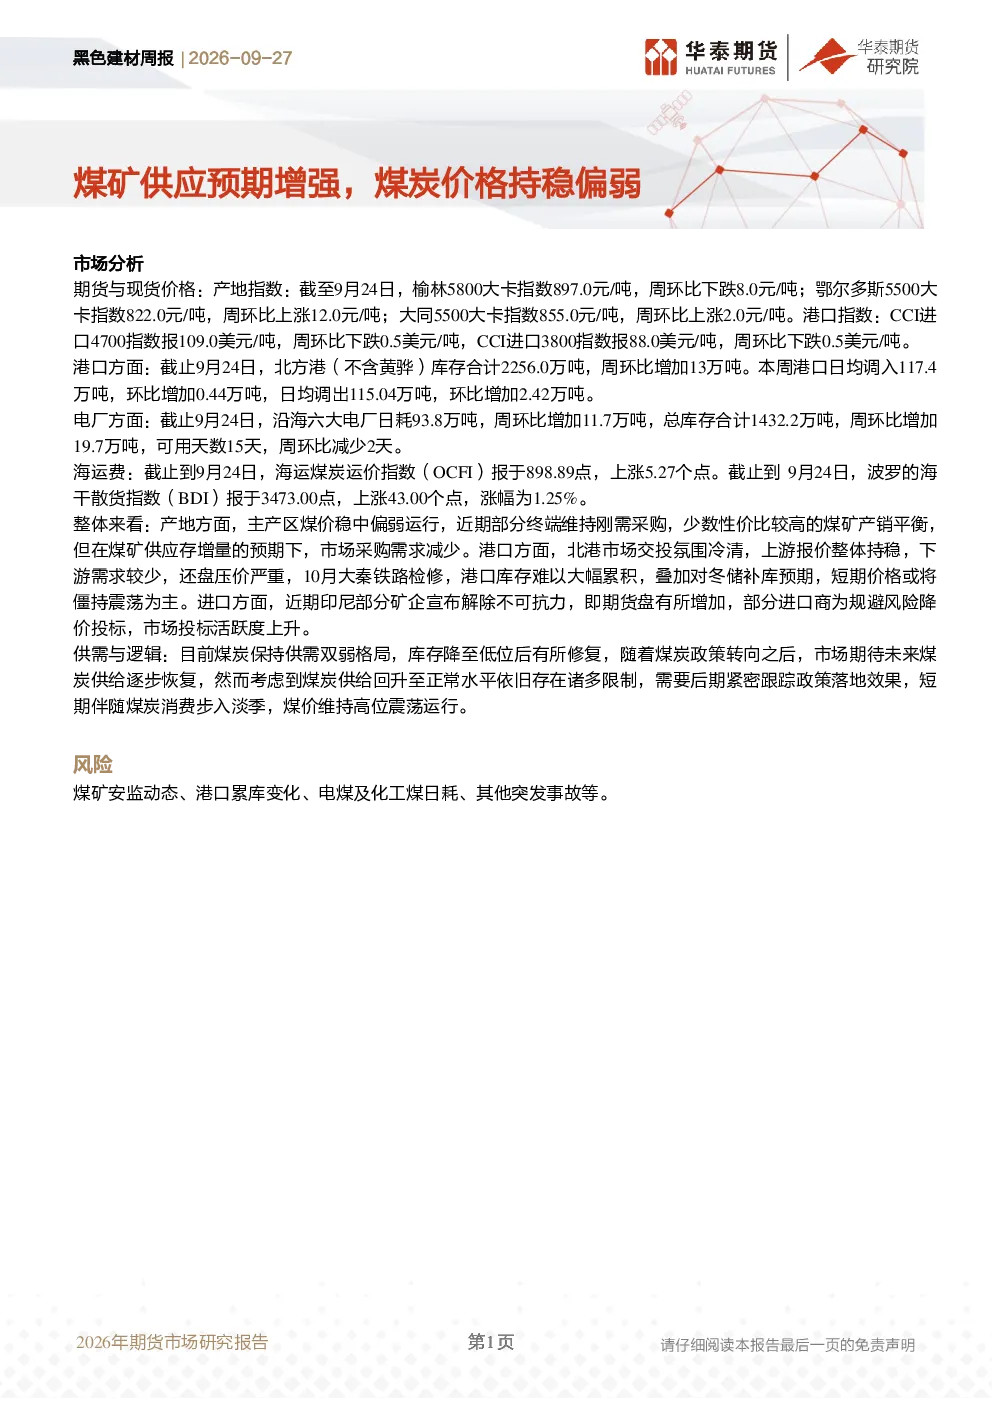
本报告主要分析了煤矿供应预期增强对煤炭市场的影响,以及煤炭价格持稳偏弱的原因。报告详细解读了产地和港口的煤炭价格走势、港口库存变化、电厂日耗情况、海运费动态等关键数据,并探讨了整体市场供需格局和未来发展趋势。此外,报告还评估了相关政策对煤炭供给的影响,以及印尼矿企解除不可抗力对进口市场的影响。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势呈现供需双弱格局,库存有所修复但供给恢复受限。政策转向后市场期待煤炭供给逐步恢复,但受限于多种因素,供给回升仍需时日。短期内,煤炭消费步入淡季,终端需求减少,叠加港口库存变化,煤价预计维持高位震荡运行。长期来看,煤炭市场需紧密跟踪政策落地效果,以及煤矿安监动态、港口累库变化等因素对市场的影响。
报告重点分析了哪些方向?
报告重点分析了产地和港口的煤炭价格走势,包括榆林、鄂尔多斯、大同等主要产地的价格变化,以及CCI进口指数的动态。此外,报告还深入分析了港口库存变化、电厂日耗情况、海运费变化等关键指标,并探讨了印尼矿企解除不可抗力对进口市场的影响。通过对这些关键数据的分析,报告揭示了煤炭市场当前的供需格局和未来发展趋势。
当前煤炭市场现状如何判断?
当前煤炭市场保持供需双弱格局,库存降至低位后有所修复,但供给恢复仍受限。政策转向后市场期待煤炭供给逐步恢复,但受限于多种因素,供给回升仍需时日。短期内,煤炭消费步入淡季,终端需求减少,叠加港口库存变化,煤价预计维持高位震荡运行。市场交投氛围冷清,上游报价整体持稳,下游需求较少,还盘压价严重,短期价格或将僵持震荡为主。
这份报告提示了哪些风险?
本报告提示了煤矿安监动态、港口累库变化、电煤及化工煤日耗、其他突发事故等风险因素。煤矿安监动态可能影响煤炭产量和供应,港口累库变化可能影响煤炭价格走势,电煤及化工煤日耗变化可能影响煤炭需求,其他突发事故可能对煤炭市场造成短期冲击。投资者需密切关注这些风险因素,以便及时调整投资策略。