猜你想问
丙烯市场当前的主要供需变化是什么?
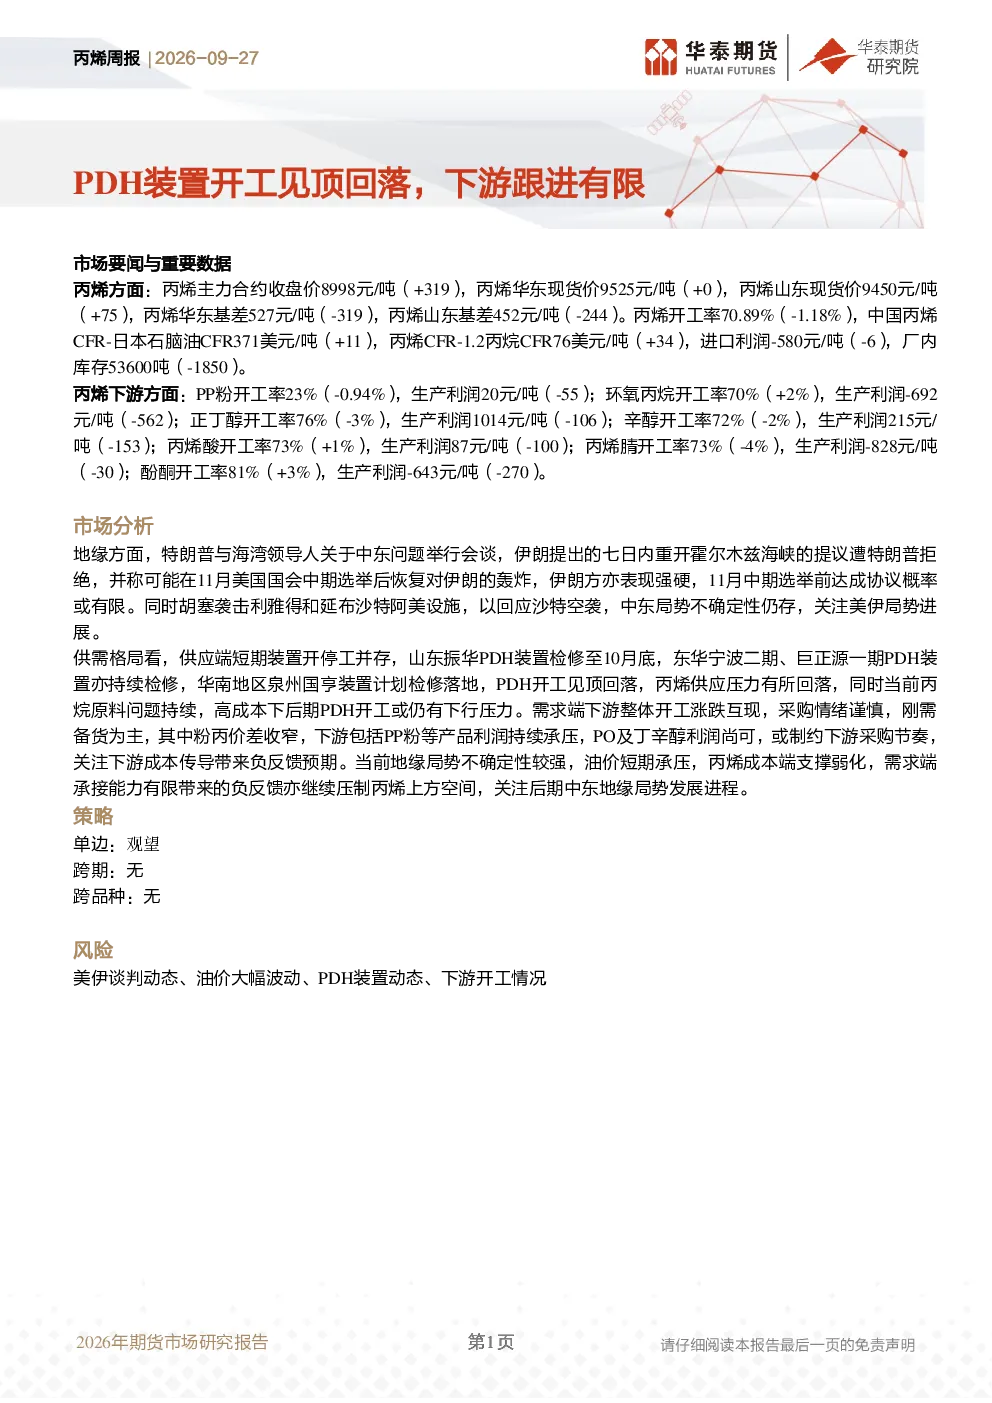
当前丙烯市场供应端因PDH装置检修导致供应压力有所缓解,但丙烷原料问题持续存在,后期PDH开工或下行。需求端下游开工呈现涨跌互现,采购谨慎,PP粉利润承压,环氧丙烷及丁辛醇利润尚可,制约下游采购节奏。整体呈现负反馈格局,供应压力回落但原料成本支撑减弱,下游需求承压。
丙烯行业未来的发展趋势如何?
丙烯行业未来发展趋势需关注供需格局变化。供应端PDH装置开工率或受原料成本影响而调整,长期看原料丙烷供应稳定性是关键。需求端各下游产品利润波动将影响采购节奏,PO、丁辛醇等利润较好的产品可能带动需求,但PP粉等利润承压产品将限制整体需求增长。中东地缘政治不确定性持续影响油价和丙烯成本,供需两端均需密切关注。
本报告重点分析了哪些方面?
本报告重点分析了丙烯市场的供需格局变化、PDH装置开工率动态及其对市场的影响、下游产品开工率及利润水平对丙烯需求的影响,以及中东地缘政治对油价和丙烯成本的传导效应。同时关注了丙烯各下游产品的开工率及利润情况,如PP粉、环氧丙烷、正丁醇、辛醇、丙烯酸及丙烯腈等,以评估下游需求对丙烯市场的支撑力度。
当前丙烯市场的现状如何判断?
当前丙烯市场呈现供应压力有所缓解但原料成本支撑减弱、下游需求承压的负反馈格局。PDH装置检修缓解了短期供应压力,但丙烷原料问题持续存在,限制了供应端进一步扩张空间。下游产品开工率涨跌互现,采购谨慎,PP粉利润承压制约了部分下游需求,而PO及丁辛醇利润尚可对需求有一定支撑。整体市场处于供略大于求的平衡状态,但不确定性较高。
本报告提示了哪些主要风险?
本报告提示的主要风险包括美伊谈判动态、国际油价大幅波动、PDH装置开工率变化以及下游开工情况。美伊谈判进展可能影响中东地缘政治局势,进而影响油价和丙烯成本。油价波动直接传导至丙烯成本端,影响市场供需平衡。PDH装置开工率变化将直接影响丙烯供应,而下游开工情况及利润水平则决定了需求端的变化趋势,这些因素均需密切关注。