猜你想问
雅迪控股2026年中报核心内容是什么?
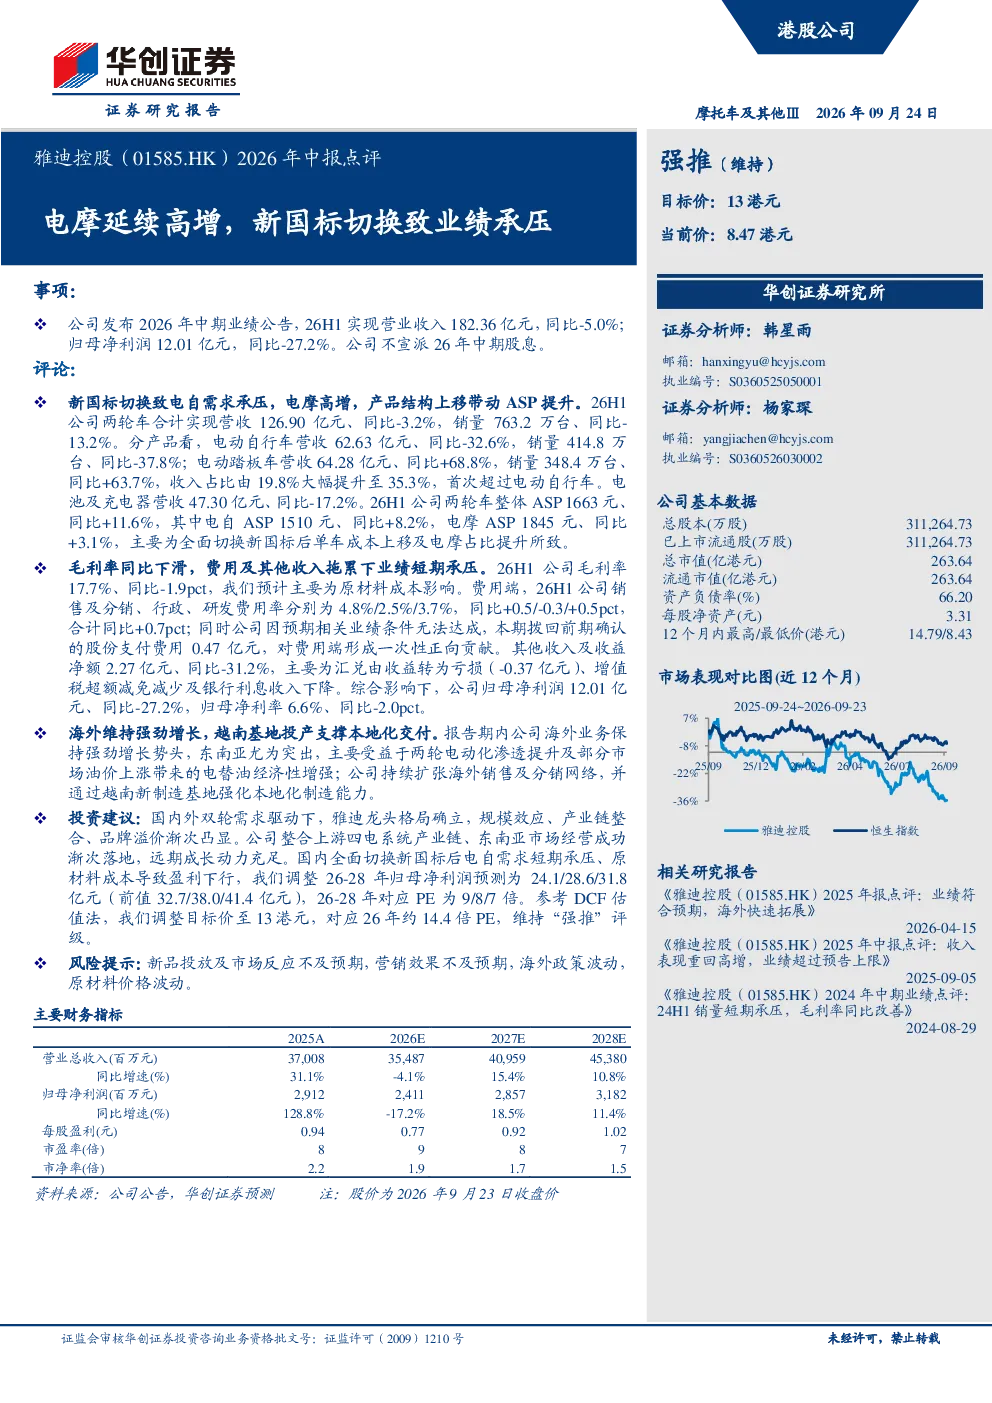
雅迪控股2026年中期业绩显示营业收入182.36亿元,同比-5.0%;归母净利润12.01亿元,同比-27.2%。新国标切换致电自需求承压,电摩销量高增,ASP提升。两轮车合计营收126.90亿元、同比-3.2%,销量763.2万台、同比-13.2%。电动自行车营收62.63亿元、同比-32.6%,销量414.8万台、同比-37.8%;电动踏板车营收64.28亿元、同比+68.8%,销量348.4万台、同比+63.7%,收入占比首次超电动自行车。电摩ASP1845元、同比+3.1%
两轮电动车行业发展趋势如何?
两轮电动车行业受新国标影响,电自需求短期承压但电摩高增。产品结构上移带动ASP提升,电动踏板车收入占比首次超电动自行车。海外市场保持强劲增长,尤其东南亚受益于电动化渗透提升及油价上涨。行业龙头雅迪通过产业链整合、品牌溢价及海外扩张展现成长动力,但原材料成本上升导致毛利率下滑至17.7%
研报重点分析了雅迪控股哪些方面?
研报重点分析雅迪控股业绩表现、产品结构变化、毛利率费用及海外业务。业绩端,国内业务受新国标切换影响,电摩高增但整体营收利润下滑;产品结构优化,电动踏板车占比提升。成本端,原材料上涨致毛利率下滑,费用率微增。海外业务增长强劲,东南亚市场表现突出,通过越南基地强化本地化制造
当前两轮电动车市场现状如何?
当前两轮电动车市场处于新国标切换调整期,电自需求受政策影响短期承压,但电摩市场因政策规范化和消费升级实现高增长。产品结构持续优化,ASP提升。行业竞争格局稳定,雅迪等龙头企业凭借规模效应和产业链整合优势确立领先地位。海外市场渗透率提升及油价上涨推动电动化替代进程
研报提示哪些投资风险?
研报提示雅迪控股面临多项风险:新品投放及市场反应不及预期,可能影响短期业绩;营销效果存在不确定性;海外政策波动可能影响国际业务拓展;原材料价格波动将直接影响成本端盈利能力。此外,汇兑亏损、增值税减免减少及银行利息收入下降也对净利润产生综合影响