猜你想问
宏桥控股深度研究报告主要分析了哪些内容?
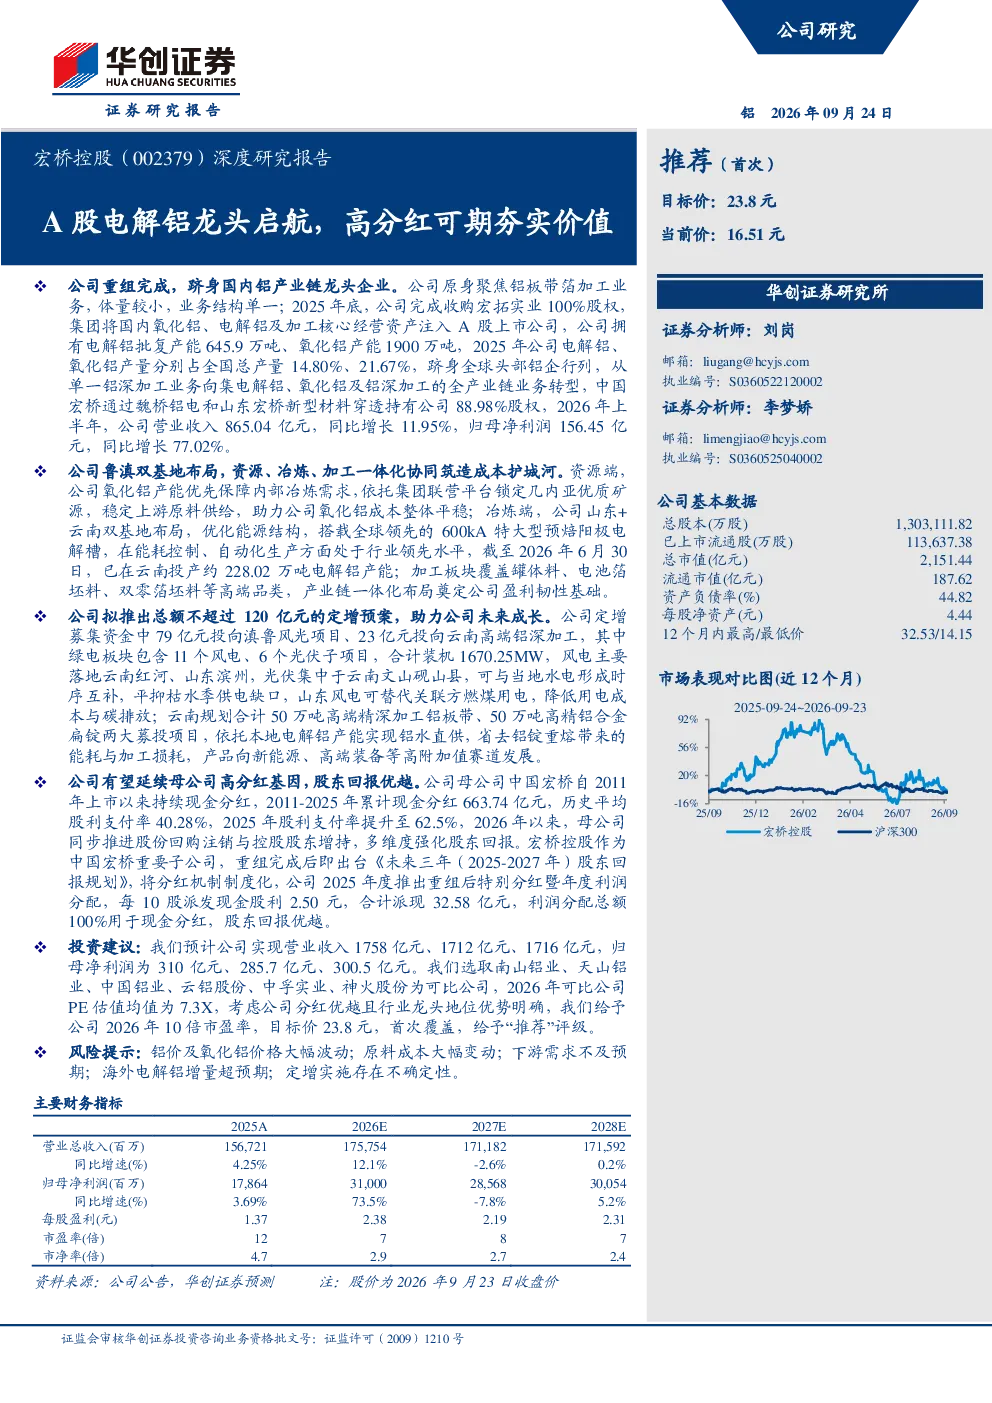
宏桥控股深度研究报告主要分析了公司通过重大资产重组转型为国内铝产业链龙头的情况,包括电解铝和氧化铝的产能、布局、成本优势、股东回报政策以及未来发展规划。报告详细阐述了公司依托鲁滇双基地和全产业链协同构筑的成本优势,以及延续母公司高分红基因的股东回报规划。此外,报告还预测了公司未来几年的营业收入和归母净利润,并给出了估值和评级。
电解铝行业的发展趋势如何?
电解铝行业的发展趋势主要体现在产业整合加速、绿色低碳转型以及技术创新驱动等方面。随着环保政策的趋严,行业整合加速,龙头企业凭借规模和成本优势进一步扩大市场份额。同时,绿色低碳转型成为行业共识,电解铝企业积极布局新能源和碳捕集利用与封存技术,以降低碳排放。技术创新方面,如大型预焙阳极电解槽等先进技术的应用,有助于提升生产效率和降低成本。
报告中宏桥控股的核心优势是什么?
宏桥控股的核心优势主要体现在资源-冶炼-加工协同、成本优势以及股东回报优越三个方面。首先,公司拥有氧化铝产能优先保障内部冶炼需求,并依托集团联营平台锁定几内亚优质矿源,同时山东和云南双基地布局优化了能源结构。其次,一体化布局奠定了公司盈利韧性基础,电解铝和氧化铝的生产成本均低于行业平均水平。最后,公司延续母公司高分红基因,制度化的股东回报规划为持续分红提供保障,2025年度推出特别分红合计派现32.58亿元。
当前电解铝市场的现状如何?
当前电解铝市场呈现供需两旺态势,但行业竞争依然激烈。一方面,随着新能源汽车、光伏等领域的快速发展,对铝的需求持续增长,为电解铝市场提供了广阔的发展空间。另一方面,国内铝企产能扩张较快,导致行业竞争加剧,价格波动较大。此外,环保政策趋严也对电解铝企业提出了更高的要求,推动行业绿色低碳转型。
宏桥控股深度研究报告提示了哪些风险?
宏桥控股深度研究报告提示了以下几个风险:首先,铝价和氧化铝价格大幅波动可能影响公司盈利能力;其次,原料成本大幅变动也会对公司经营造成压力;再次,下游需求不及预期可能导致公司产品销售受阻;此外,海外电解铝增量超预期可能加剧行业竞争;最后,定增实施存在不确定性,可能影响公司未来发展规划的顺利推进。