猜你想问
这份研报的核心内容是什么?
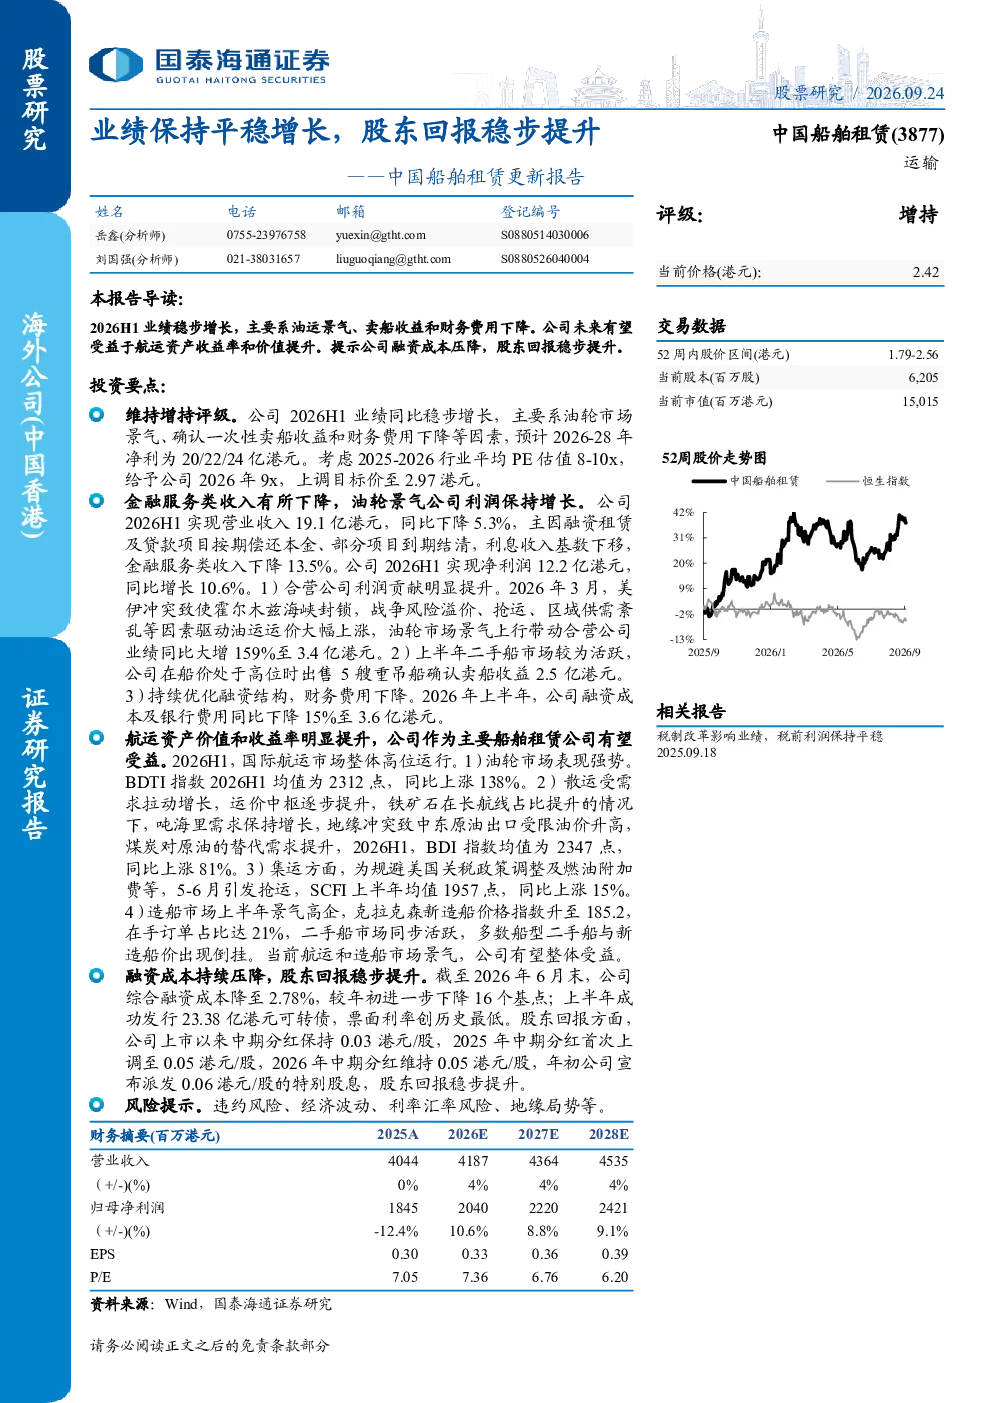
本报告分析2026H1公司业绩表现,营业收入19.1亿港元同比下降5.3%,净利润12.2亿港元同比增长10.6%。主要增长动力来自合营公司利润大增159%、卖船收益2.5亿港元及财务费用下降15%。报告强调航运市场整体高位运行,油运、散运、集运市场均表现强劲,公司作为船舶租赁商将受益于当前景气环境。
航运行业未来发展趋势如何?
报告指出,国际航运市场整体高位运行,油轮市场BDTI指数同比上涨138%,散运市场BDI指数同比上涨81%,集运市场SCFI同比上涨15%。造船市场新造船价格指数升至185.2,二手船市场活跃。未来,航运资产价值和收益率有望提升,公司作为主要船舶租赁商将受益于行业景气度上行。
研报重点分析了哪些方面?
报告重点分析了公司2026H1业绩增长驱动因素,包括合营公司因油运运价大涨业绩大增、卖船收益确认及财务费用下降。同时,报告评估了公司融资成本持续压降至2.78%的成果,以及股东回报稳步提升的积极策略,如维持0.05港元/股中期分红及派发0.06港元/股特别股息。
当前航运市场现状如何判断?
报告显示,2026H1国际航运市场整体表现强势,油轮、散运、集运三大市场均呈现上涨趋势。BDTI、BDI、SCFI指数均显著提升,反映市场需求旺盛。造船市场新造船价格与新船价出现倒挂,二手船市场活跃。公司所处航运环境整体有利,但需关注市场波动可能带来的影响。
研报提示了哪些风险因素?
报告提示需关注的主要风险包括违约风险、经济波动可能影响航运需求、利率汇率风险对融资成本的影响,以及地缘局势不确定性等。这些因素可能对公司业绩和财务状况产生不利影响,投资者需谨慎评估。
你可能感兴趣
2025年报点评:双轮驱动增长韧性强,股东回报稳步提升
家用电器国信证券2026-04-08
业绩持续改善彰显投资价值,分红稳步提升重视股东回报
机械设备信达证券2024-03-22
2025年业绩公告点评:多元业务驱动增长,股东回报持续提升
东吴证券2026-03-17
2025Q3业绩点评报告:业绩增长稳健,提升股东回报
食品饮料万联证券2025-11-05
毛利率改善支撑业绩增长,分红加码提升股东回报
建筑建材德邦证券2024-04-09
公司事件点评报告:Q3业绩增长预期兑现,分红提升回报股东
农林牧渔华鑫证券2024-10-30
2023年业绩公告点评:不疾不徐稳健增长,分红提升回报股东
东吴证券2024-03-27
2025年年报业绩点评:多渠道策略推动NBV增长,股东回报稳健提升
金融国泰海通证券2026-03-20
业绩稳健增长,股东回报提升
兴证国际2017-04-05
国投电力2023年报及2024年一季报点评:水火共济业绩增长,分红提升回报股东
公用事业国泰君安证券2024-04-30