猜你想问
加拿大皇家银行发行的双向缓冲数字票据是什么?
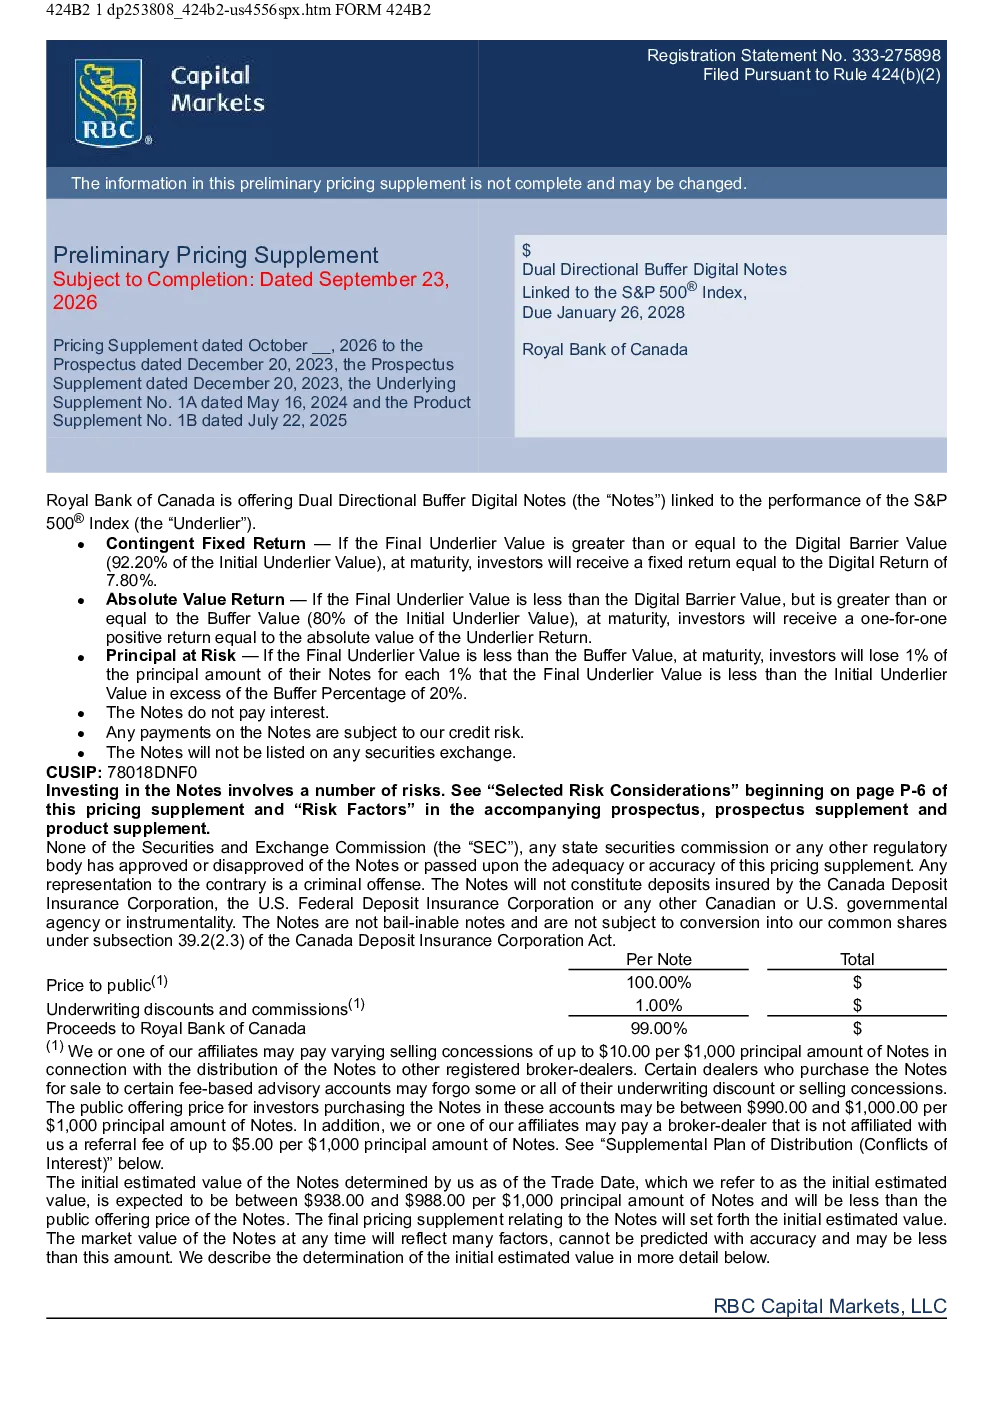
加拿大皇家银行(RBC)发行的双向缓冲数字票据是一种与标普500指数挂钩的金融产品,到期日为2028年1月26日。该票据分为三种收益情景:若标普500指数最终价值高于初始价值的92.20%,投资者获得7.80%固定收益;若低于92.20%但高于80%,收益与指数涨跌绝对值相等;若低于80%,投资者将损失本金价值的1%。发行价在938.00至988.00美元之间,最低投资额1000美元,不上市交易,存在信用风险和税收不确定性。
标普500指数挂钩票据的赛道发展趋势如何?
标普500指数挂钩票据属于结构性票据领域,该赛道主要利用指数波动设计收益结构,满足投资者多样化风险偏好需求。随着金融衍生品创新,此类产品更注重风险隔离和收益增强设计。未来趋势可能向更复杂的收益结构、更灵活的挂钩标的或更便捷的二级市场流转发展,但整体仍需关注宏观经济波动和信用风险。投资者需关注市场对利率、汇率及地缘政治的敏感度变化。
该报告重点分析了哪些方向?
该报告重点分析了加拿大皇家银行发行的双向缓冲数字票据的结构设计、收益机制及风险特征。核心内容包括票据的三种收益情景划分、发行条款(如发行价、投资额)、信用风险、二级市场流动性及税收影响。报告强调票据的复杂性,提示投资者可能面临本金损失、收益限制及市场价值波动风险,建议仔细阅读相关文件并咨询专业人士。
当前市场对这类票据的判断是什么?
当前市场对这类结构性票据的判断需关注其创新性与风险性。一方面,与指数挂钩的设计提供了潜在收益,但另一方面,本金风险、收益上限及二级市场不活跃等问题显著。投资者需评估自身风险承受能力,对比传统固定收益产品。市场对RBC的信用评级及标普500指数走势的预期也会影响票据的市场表现,但具体价格波动受供需关系影响较大。
投资该票据有哪些风险提示?
投资该票据存在多重风险:首先,本金可能损失,尤其在标普500指数大幅下跌时;其次,收益有限,最高仅7.80%固定收益,且不支付利息;再次,二级市场不活跃可能导致流动性风险,若到期前需变现可能遭受损失;此外,RBC的信用风险和不确定的税收后果也需关注。投资者应充分了解票据条款,评估自身风险偏好,并在投资前咨询税务及金融顾问,避免因信息不对称导致决策失误。