猜你想问
西部证券晨会纪要核心内容有哪些?
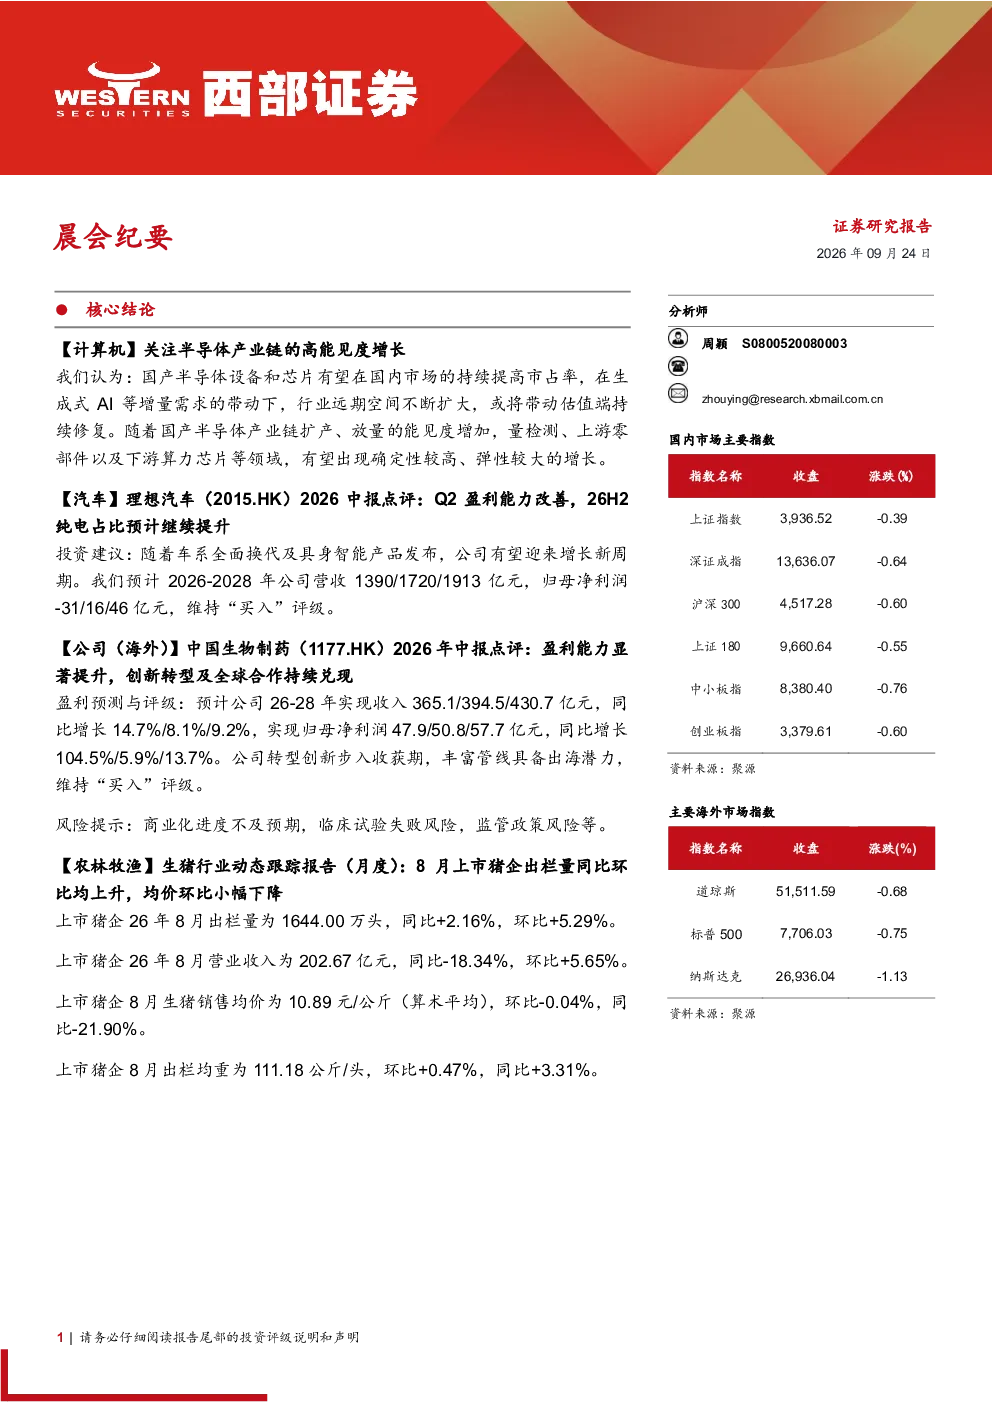
本次西部证券晨会纪要涵盖了半导体产业链、理想汽车、中国生物制药、生猪行业及北交所等多个领域的投资分析。核心内容包括国产半导体设备和芯片在国内市场市占率的持续提高,生成式AI等增量需求带动行业远期空间扩大。理想汽车Q2盈利能力改善,纯电占比预计继续提升。中国生物制药盈利能力显著提升,创新转型及全球合作持续兑现。生猪行业8月上市猪企出栏量同比环比均上升,均价环比小幅下降。北交所9月22日成交金额达182.86亿元,较上一交易日增加15.13亿元。
半导体产业链未来发展趋势如何?
半导体产业链正逐步进入量产落地、突破高端场景的发展周期。AI算力需求重构半导体产业的技术演进路线,推动HBM堆叠、Chiplet封装快速走向产业落地。量检测与零部件领域正从“导入验证”进入“规模复制”,瓶颈已从整机转向量检测与零部件。国产算力芯片有望配合超节点架构,实现在推理场景的持续放量。国产半导体产业链扩产、放量能见度增加,量检测、上游零部件及下游算力芯片等领域将出现较高确定性、较大弹性的增长。
报告重点分析了哪些方向?
报告重点分析了半导体产业链的国产化进程和技术演进路线,特别是量检测、上游零部件及下游算力芯片等领域的增长确定性。同时,对理想汽车的盈利能力改善和纯电占比提升进行了分析,关注其车系全面换代及具身智能产品发布带来的增长新周期。此外,报告还分析了中国生物制药的创新转型和全球合作进展,以及生猪行业的供需变化和价格趋势。
当前市场现状如何判断?
当前市场现状显示国产半导体产业链正加速发展,国产设备和芯片在国内市场市占率有望持续提高。理想汽车Q2盈利能力改善,但汽车消费仍面临不确定性。中国生物制药盈利能力显著提升,创新业务进入密集收获期。生猪行业8月出栏量同比环比均上升,但生猪销售均价环比小幅下降,行业仍需关注产能去化和疫病风险。北交所9月22日成交金额增加,但北证50指数和专精特新指数均出现下跌,市场情绪仍需观察。
研报提示了哪些风险?
研报提示了半导体产业链面临的风险,包括下游需求不及预期、新技术落地和商业化不及预期、宏观经济不及预期等。理想汽车需关注汽车消费不及预期、竞争加剧和原材料价格波动风险。中国生物制药需警惕商业化进度不及预期、临床试验失败和监管政策风险。生猪行业需关注生猪产能去化不及预期、饲料价格上涨超预期和疫病风险。北交所需关注政策监管风险、政策不及预期、行业竞争加剧、行业景气度不及预期和宏观经济发展不及预期等风险。