猜你想问
这份研报主要分析了哪些经济数据?
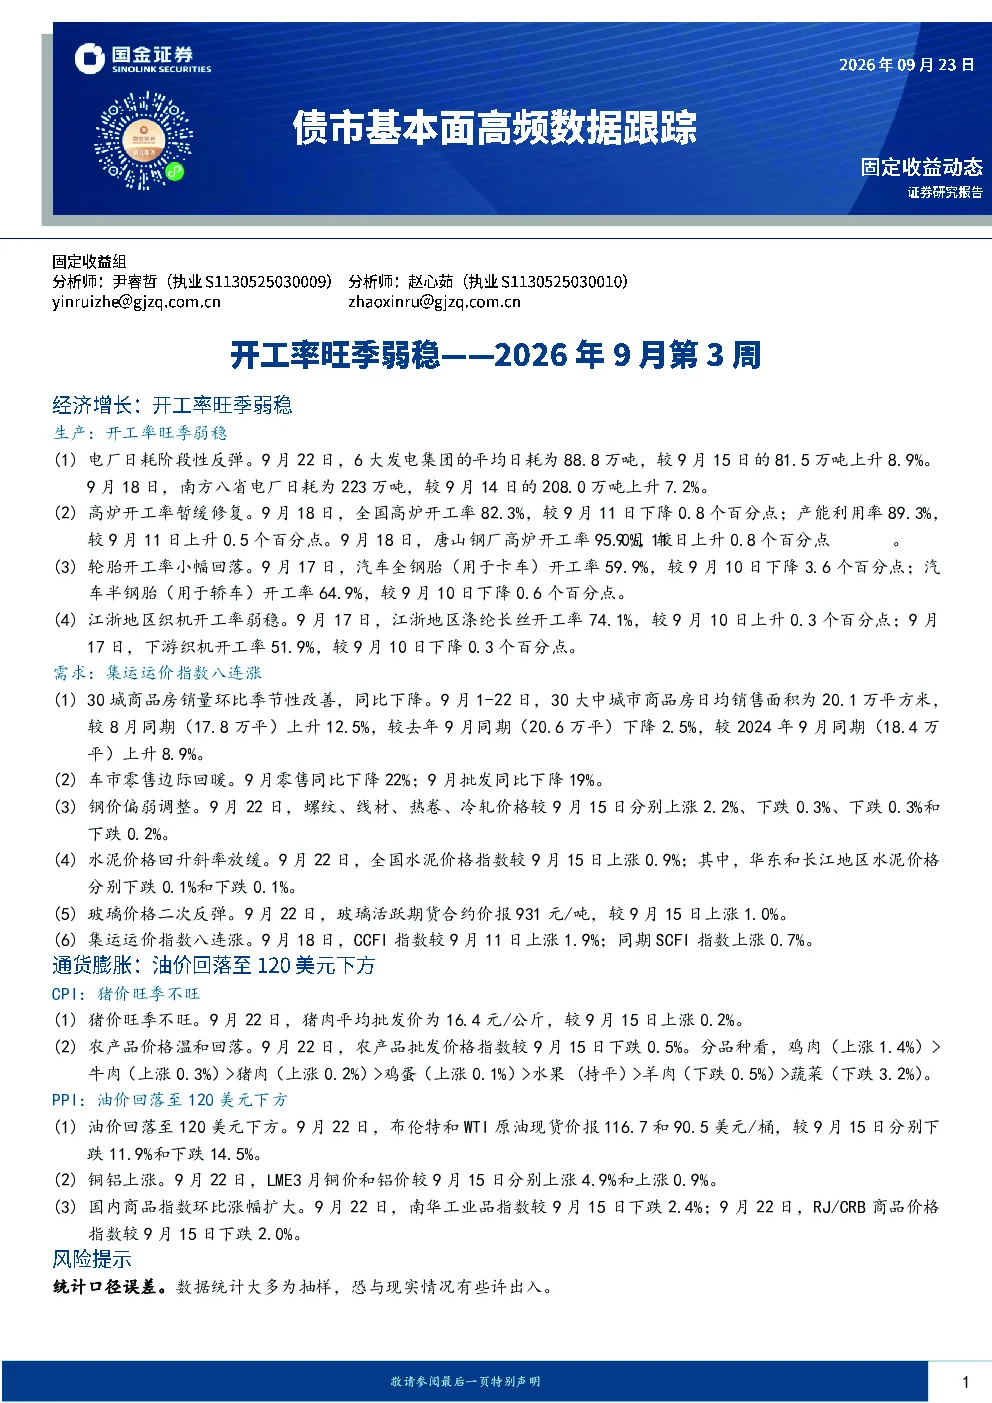
这份研报主要分析了2026年9月第3周的经济形势,重点关注了开工率在旺季的弱稳表现。具体包括电厂日耗、高炉开工率、轮胎开工率、江浙地区织机开工率等生产数据,以及30城商品房销量、车市零售、钢价、水泥价格、玻璃价格、集运运价指数等需求数据。同时,还分析了CPI和PPI的走势,特别是猪价和油价的变动情况。这些数据共同反映了当前经济运行的总体态势和结构性特征。
报告对钢行业的发展趋势有何看法?
报告显示,高炉开工率暂缓修复,钢厂亏损加剧,检修数量增加,建筑钢材产量收缩,社会库存去化对价格底部形成支撑。钢价呈现偏弱调整态势,螺纹、线材、热卷、冷轧价格涨跌互现。这表明钢行业目前处于调整期,供给端和需求端均面临压力。地产下行压力和需求复苏偏慢是抑制钢价的主要因素。未来钢行业的发展趋势仍需关注宏观经济环境、房地产市场需求以及黑色系期货市场的变化。
报告中提到的CPI和PPI数据有何特点?
报告显示,CPI方面,猪价旺季不旺,猪肉价格虽有上涨但涨幅有限,农产品价格温和回落。PPI方面,油价回落至120美元下方,布伦特和WTI原油现货价均出现明显下跌。同时,铜铝价格上涨,国内商品指数环比涨幅扩大,工业品价格多数上涨。这些数据显示,当前通胀压力有所缓解,但工业品价格仍保持上涨态势,通胀走势仍需持续关注。
当前市场现状如何判断?
当前市场现状表现为经济增长在旺季呈现弱稳态势,生产端开工率变化不一,需求端部分行业边际回暖但整体复苏偏慢。房地产市场销量环比改善但同比下降,车市零售出现边际回暖,但高基数效应仍存。工业品价格多数上涨,通胀压力有所缓解但工业品价格仍保持上涨态势。综合来看,当前经济运行总体平稳,但复苏基础尚不牢固,结构性问题依然存在。
这份研报提示了哪些风险?
这份研报提示的风险主要包括:经济复苏不及预期,需求端复苏偏慢可能影响工业品价格和企业盈利;房地产市场下行压力持续,可能拖累相关产业链;国际油价波动、地缘政治风险等因素可能对通胀和经济运行带来不确定性;此外,产能过剩、行业竞争加剧等问题也可能对部分行业的发展造成挑战。这些风险因素需要持续关注和评估。