猜你想问
这份研报主要分析了什么内容?
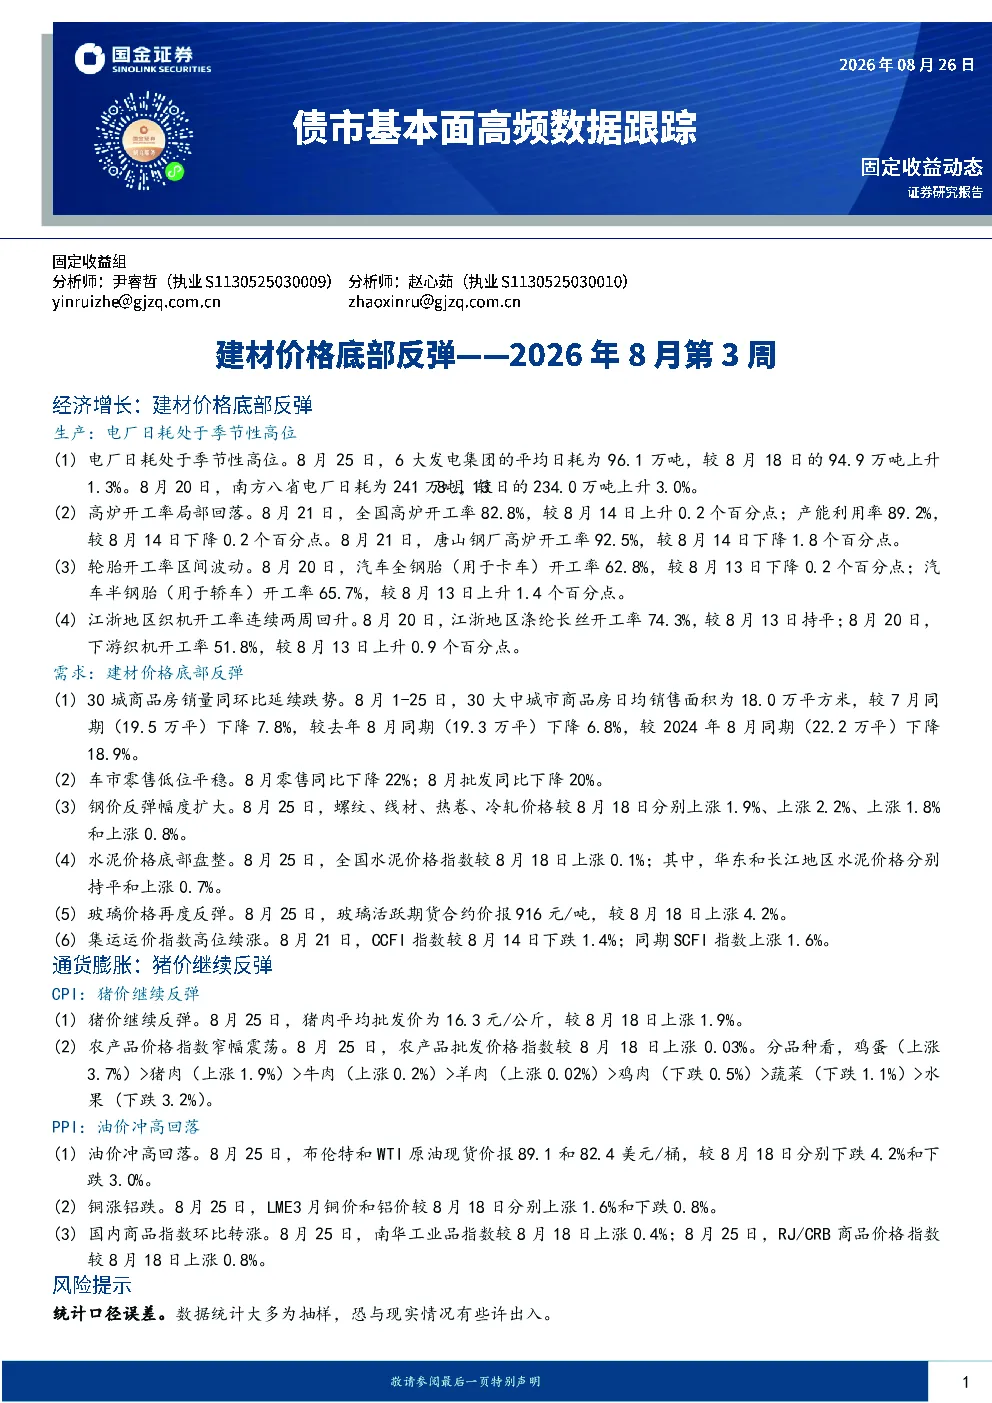
这份研报主要分析了2026年8月第3周债市基本面高频数据,重点关注了建材价格的底部反弹情况。报告从经济增长和通货膨胀两个维度进行了详细分析。经济增长方面,生产端显示电厂日耗处于季节性高位,高炉开工率局部回落,轮胎开工率区间波动,江浙地区织机开工率连续两周回升;需求端则表现为30城商品房销量同环比延续跌势,车市零售低位平稳,钢价反弹幅度扩大,水泥价格底部盘整,玻璃价格再度反弹,集运运价指数高位续涨。通货膨胀方面,CPI显示猪价继续反弹,农产品价格指数窄幅震荡;PPI则显示油价冲高回落,铜涨铝跌,国内商品指数环比转涨。总体来看,报告全面跟踪了建材及相关行业的生产需求两端数据,为投资者提供了债市基本面分析参考。
建材行业未来发展趋势如何?
根据本报告分析,建材行业未来发展趋势需结合多维度数据综合判断。在生产端,电厂日耗高位可能持续支撑部分上游原材料需求,但高炉开工率局部回落及产能利用率变化显示部分企业存在调整,轮胎开工率波动也暗示下游需求不确定性。需求端方面,虽然钢价、玻璃价格反弹,但30城商品房销量持续下滑和车市零售低位平稳表明房地产和汽车等主要下游需求仍显疲软,这可能制约建材行业整体需求恢复。水泥价格底部盘整也反映出行业需求尚未出现强劲反弹。因此,建材行业未来可能呈现结构性分化,部分领域受益于季节性因素或成本支撑出现反弹,但整体需求恢复仍需观察宏观经济及下游行业景气度变化。
报告中哪些数据是重点分析方向?
报告中重点分析了多个关键数据。在生产端,电厂日耗的季节性高位和高炉开工率的区域分化是重要观察点,反映了能源和钢铁行业的供需状态。需求端则重点关注了30城商品房销量、车市零售、钢价、水泥和玻璃价格等,这些数据直接反映了房地产、汽车等主要下游行业的景气度。通货膨胀方面,CPI中的猪价反弹和PPI中的油价、铜铝价格变动也受到关注,它们分别代表了食品价格和工业品价格的趋势。这些数据共同构成了对经济增长和通胀的宏观监测,为理解建材价格底部反弹的背景提供了重要支撑。
当前市场对建材行业的判断是什么?
当前市场对建材行业的判断需基于多方面信息综合评估。从生产端看,部分原材料如煤炭、钢铁供应端存在一定压力,可能支撑价格;但下游需求疲软,特别是房地产和基建投资增速放缓,限制了建材需求的扩张空间。需求端数据显示,虽然钢价、玻璃等价格有所反弹,但整体销量和开工率尚未出现显著改善,表明市场信心仍显不足。同时,CPI和PPI的走势也显示通胀压力整体可控,对建材价格形成一定制约。因此,当前市场对建材行业的判断可能偏向谨慎乐观,认为行业处于筑底阶段,但完全复苏仍需等待宏观政策发力及下游需求实质性改善。
研报中提到了哪些风险提示?
研报中提示的主要风险在于统计口径误差。由于数据统计多采用抽样调查方式,样本可能无法完全代表整体情况,导致数据与现实存在一定偏差。例如,电厂日耗、高炉开工率等指标可能因抽样范围或方法不同而与实际情况有所出入。此外,报告中的数据多为高频数据,波动性较大,可能存在短期因素干扰长期趋势判断。同时,宏观经济政策变化、国际贸易环境波动等外部因素也可能对建材行业产生影响。因此,投资者在参考报告数据时需注意数据局限性,并结合其他信息综合分析,谨慎评估相关风险。