猜你想问
Cadence最新业绩表现如何?
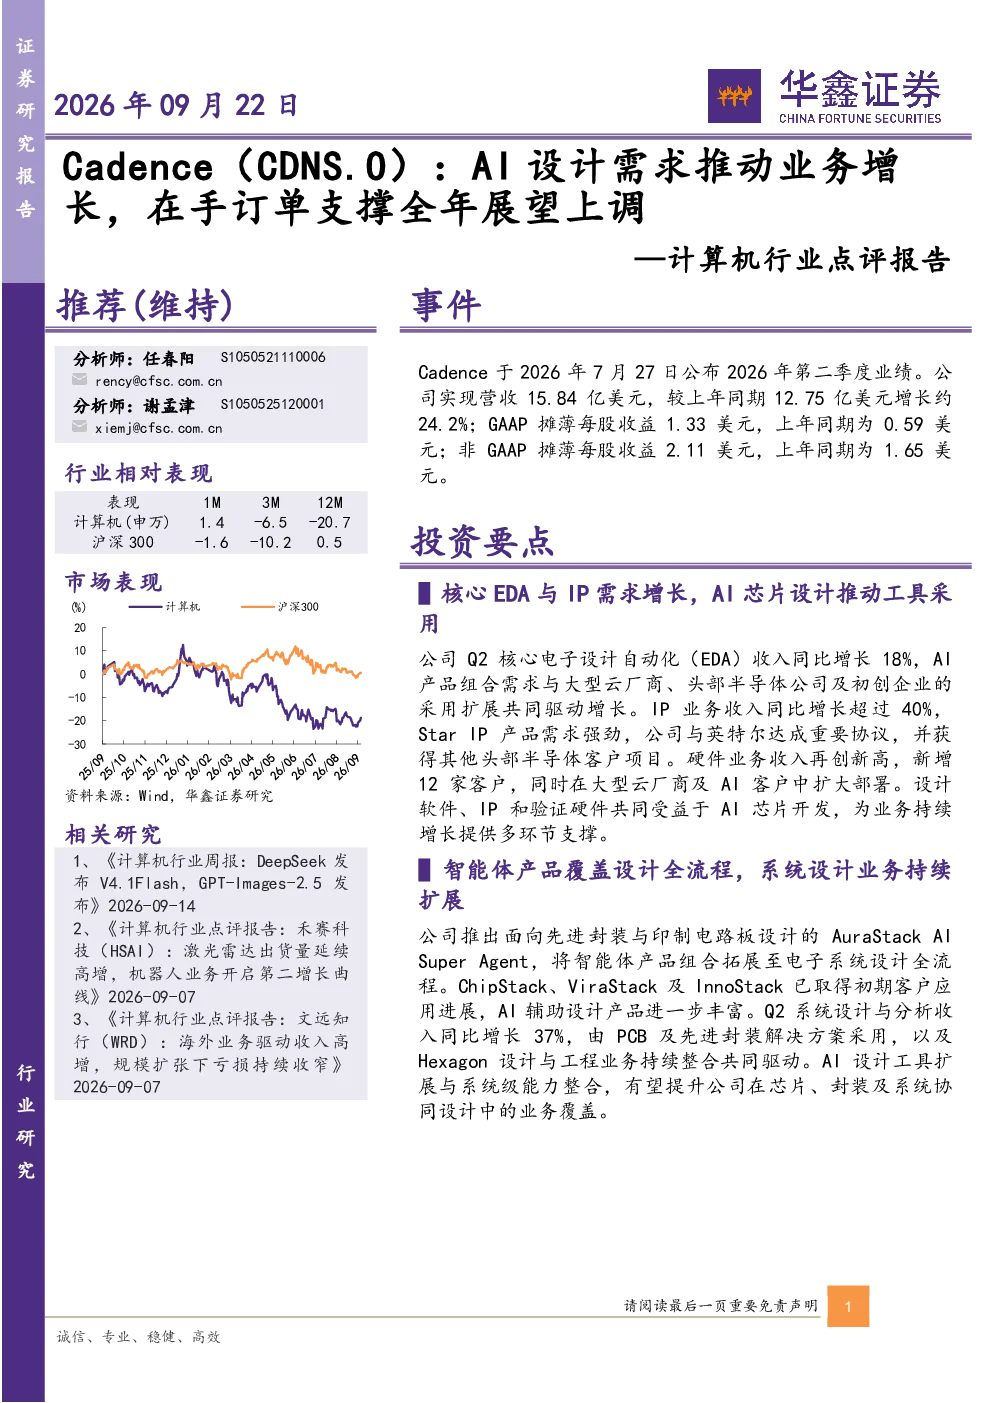
CadenceQ2营收同比增长24.2%达15.84亿美元,AI芯片设计需求显著拉动EDA及IP业务增长。核心EDA收入同比增长18%,IP业务收入增长超40%,硬件业务收入再创新高。AI产品组合需求旺盛,带动大型云厂商及半导体公司采用扩展。硬件业务新增12家客户,在大型云厂商及AI客户中部署扩大。设计软件、IP和验证硬件共同受益于AI芯片开发,多环节支撑业务持续增长。
AI设计工具行业发展趋势如何?
AI设计工具行业正经历快速发展,Cadence的智能体产品覆盖设计全流程,系统设计业务持续扩展。AuraStack AISuper Agent推出,拓展至电子系统设计全流程。ChipStack、ViraStack及InnoStack取得初期客户应用进展,AI辅助设计产品进一步丰富。Q2系统设计与分析收入同比增长37%,由PCB及先进封装解决方案采用,以及Hexagon设计与工程业务持续整合驱动。AI设计工具将进一步提升设计效率,成为行业重要发展方向。
报告重点分析了哪些业务方向?
报告重点分析了Cadence的EDA、IP及硬件业务。AI芯片设计需求显著拉动EDA及IP业务增长,核心EDA收入同比增长18%,IP业务收入增长超40%。硬件业务收入再创新高,新增12家客户,在大型云厂商及AI客户中部署扩大。设计软件、IP和验证硬件共同受益于AI芯片开发,多环节支撑业务持续增长。此外,智能体产品覆盖设计全流程,系统设计业务持续扩展,Q2系统设计与分析收入同比增长37%。
当前市场现状如何?
当前市场现状显示AI芯片设计需求旺盛,推动Cadence业务增长。AI产品组合需求带动大型云厂商及半导体公司采用扩展,硬件业务在大型云厂商及AI客户中部署扩大。订单储备充足,Q2末在手订单81亿美元,未来12个月预计确认收入42亿美元,为后续收入提供支撑。季度非GAAP营业利润率45.5%,同比提升2.7个百分点,市场对AI相关产品需求持续提升。
研报提示了哪些风险?
研报提示的风险包括半导体研发投入及AI芯片项目进度不及预期、AI设计工具采用不及预期、并购整合及协同效果不及预期、出口限制与同业竞争加剧。半导体行业周期性波动可能影响研发投入,AI芯片项目进度不及预期将影响产品竞争力。AI设计工具采用不及预期可能影响市场渗透率,并购整合及协同效果不及预期可能影响业务协同效率,出口限制与同业竞争加剧可能影响市场份额和盈利能力。