猜你想问
洁美科技研报核心内容是什么?
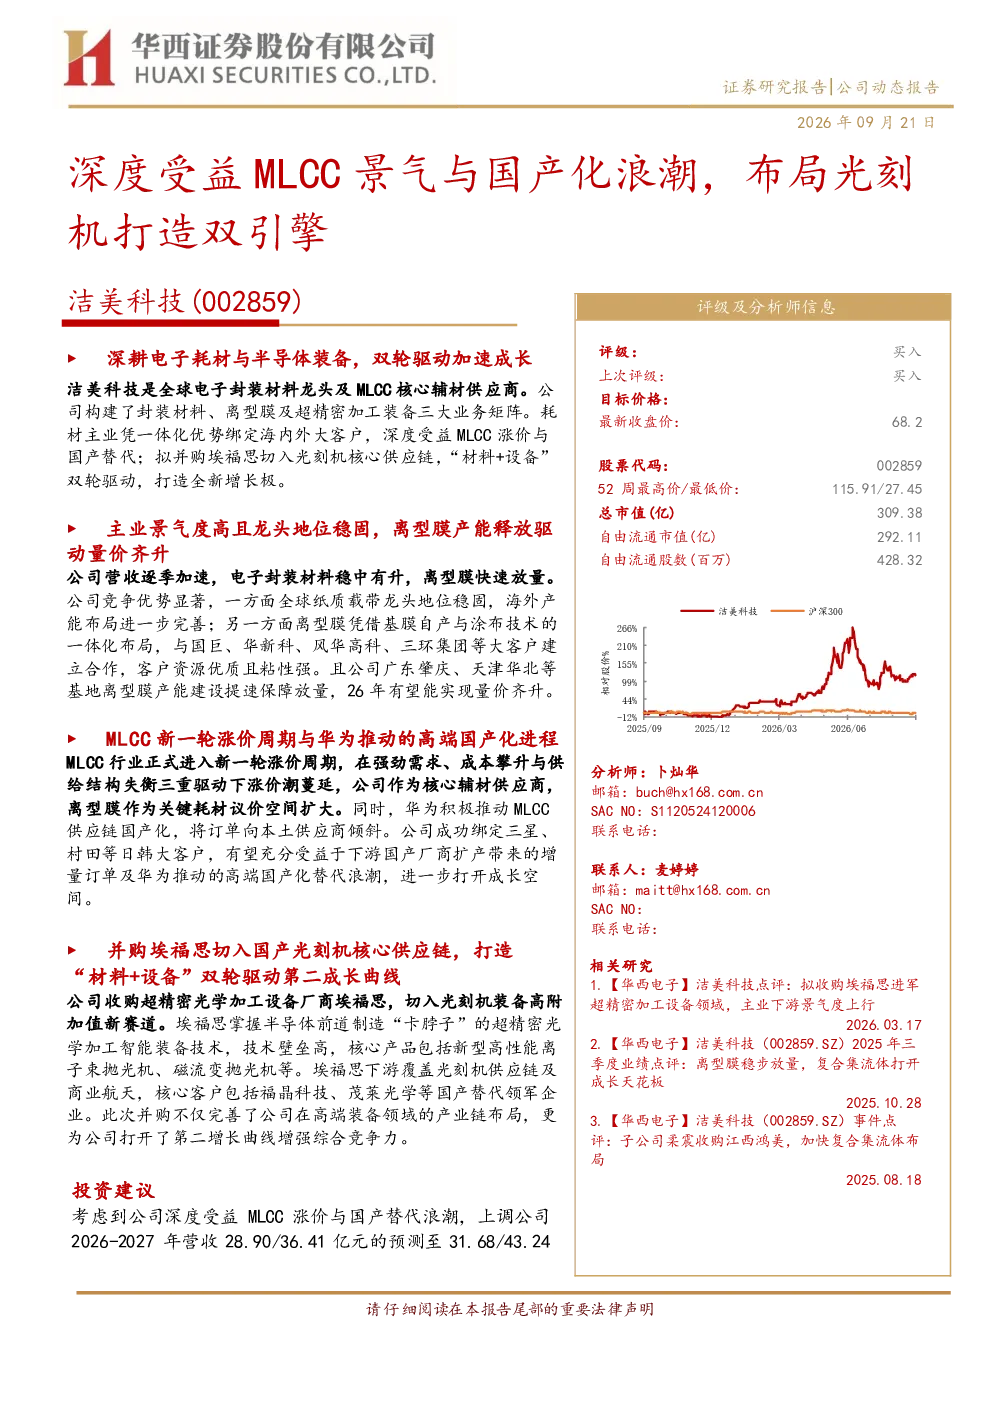
洁美科技是全球电子封装材料龙头及MLCC核心辅材供应商,构建了封装材料、离型膜及超精密加工装备三大业务矩阵。公司耗材主业凭一体化优势绑定海内外大客户,深度受益MLCC涨价与国产替代;拟并购埃福思切入光刻机核心供应链,“材料+设备”双轮驱动,打造全新增长极。
MLCC行业发展趋势如何?
MLCC行业正式进入新一轮涨价周期,在强劲需求、成本攀升与供给结构失衡三重驱动下涨价潮蔓延。公司作为核心辅材供应商,离型膜作为关键耗材议价空间扩大。同时,华为积极推动MLCC供应链国产化,将订单向本土供应商倾斜,进一步打开成长空间。
研报重点分析了洁美科技的哪些方面?
研报重点分析了洁美科技的主业景气度与龙头地位,离型膜产能释放驱动量价齐升。公司营收逐季加速,电子封装材料稳中有升,离型膜快速放量。竞争优势显著,全球纸质载带龙头地位稳固,海外产能布局进一步完善;离型膜凭借基膜自产与涂布技术的一体化布局,与国巨、华新科等大客户建立合作,客户资源优质且粘性强。
当前MLCC市场现状如何?
当前MLCC市场处于新一轮涨价周期,主要受强劲需求、成本攀升与供给结构失衡三重因素驱动。公司作为核心辅材供应商,其离型膜作为关键耗材的议价空间扩大。华为推动高端国产化替代,将订单向本土供应商倾斜,为洁美科技带来增量订单机遇。
研报提示了哪些风险?
研报提示了下游需求不及预期、收并购不及预期、原材料价格波动风险及汇率波动风险。这些风险可能影响公司业绩表现,需密切关注市场变化及公司应对措施。
你可能感兴趣
深度研究报告:国内半导体专用温控/废气处理设备小巨人,持续受益于国产化浪潮
华创证券2024-03-20
国产化浪潮深度受益,营收利润高速增长
电子设备财通证券2024-10-30
半导体材料持续布局,充分受益芯片国产化大浪潮
基础化工太平洋证券2018-11-20
业绩符合预期,受益国产化与智能化浪潮
财通证券2023-02-24
公司深度报告:打造“健康硬件IDM业务+松霖·家”双引擎,业绩增长动能充足
轻工制造长城证券2022-05-26
深度报告:珠宝女包双引擎驱动,培育钻石打造新亮点
商贸零售民生证券2022-09-13
丝杠磨床受益于机器人浪潮,合作长光所切入光刻机赛道
华西证券2025-04-20
三环集团MLCC基本盘稳固,SOFC打造增长新引擎
华安证券2025-09-24
传媒行业深度报告:元宇宙系列3:开放世界游戏——增长空间打开,引擎、设计与IP打造能力或为决胜关键
文化传媒开源证券2022-02-20
全面布局铜光热电,深度受益AI浪潮:立讯精密AI通讯业务深度
中泰证券2026-01-05