猜你想问
美联储加息对美元指数有何影响?
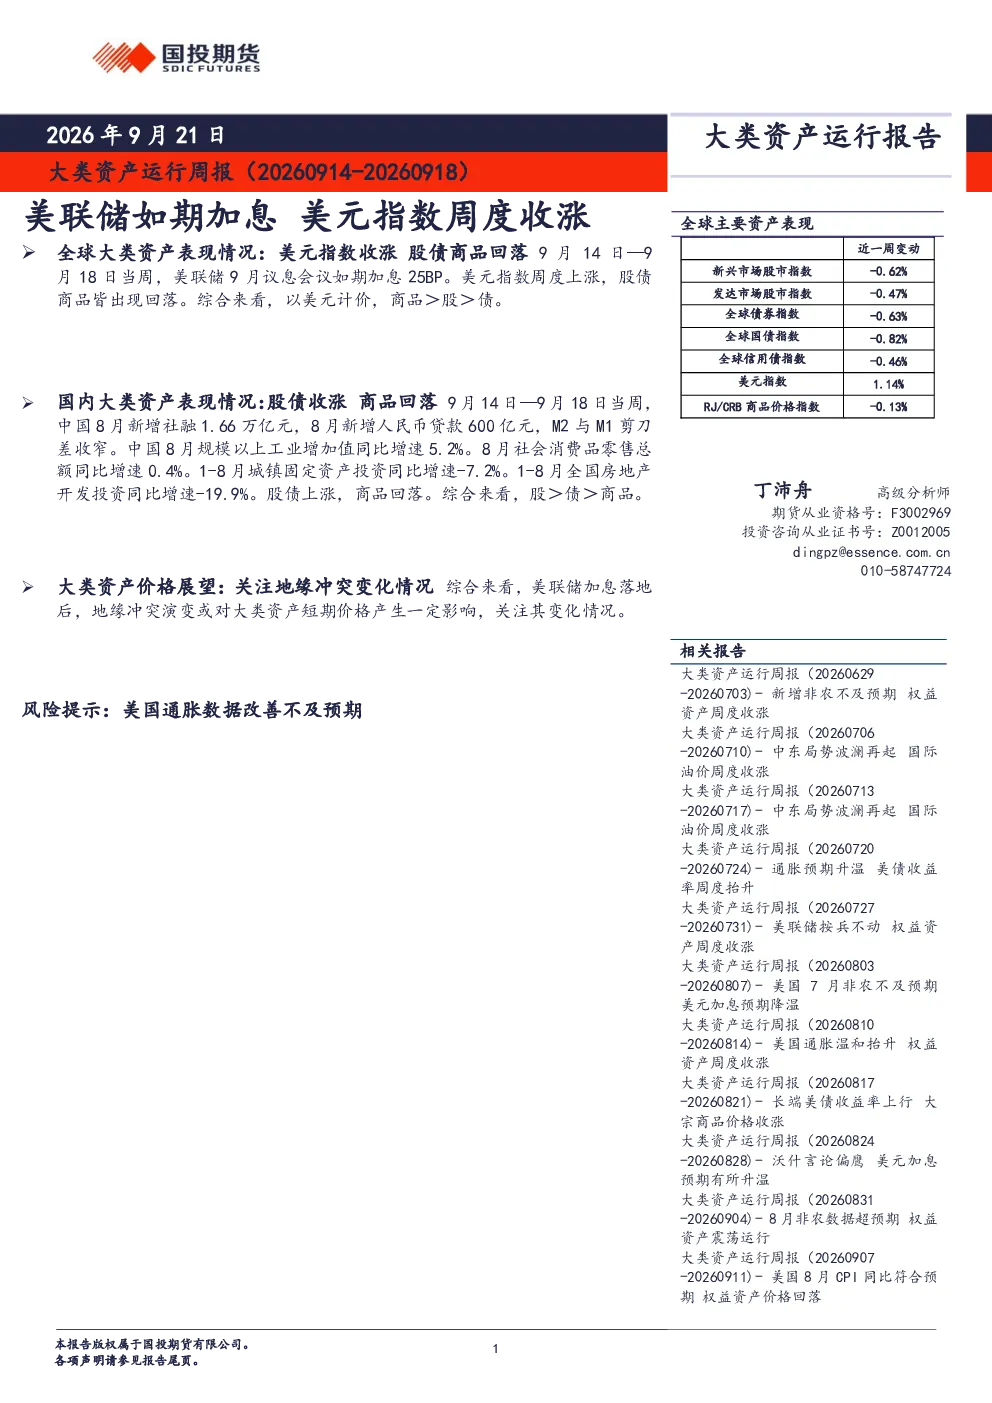
根据本周报告,美联储如期加息25BP,推动美元指数周度上涨1.14%。这一加息行动反映了美联储对控制通胀的持续关注,同时美元指数的上涨也受到全球资本流动和主要非美货币普遍贬值的支撑。以美元计价,商品表现优于股票和债券,全球主要股票市场普跌,其中欧股跌幅居前。10年期美债收益率周度抬升5BP至5.01%,显示市场对美联储政策持续紧缩的预期。主要非美货币兑美元普遍贬值,人民币汇率震荡偏强,国际油价周度回落,而商品市场国际贵金属上涨,有色金属及农产品涨跌互现。这些数据表明,美联储加息对美元指数的提振作用显著,但全球资产市场表现受多重因素影响,需综合分析。
本周全球大类资产表现如何?
本周全球大类资产表现呈现多元化特征。以美元计价,商品市场表现最佳,随后是股票和债券。全球主要股票市场普遍下跌,其中欧股跌幅最为显著,反映市场对加息周期下经济前景的担忧。债券市场方面,10年期美债收益率周度上升5BP至5.01%,信用债表现优于高收益债和国债。汇率市场显示美元走强,主要非美货币兑美元普遍贬值,但人民币汇率表现相对稳健,震荡偏强。商品市场中,国际贵金属价格上涨,而有色金属和农产品表现不一。总体来看,全球股市以跌为主,新兴市场表现不及发达市场,债市和汇市也呈现分化格局,市场避险情绪与风险偏好并存。
国内大类资产表现有何特点?
国内大类资产本周表现呈现股债上涨、商品回落的格局。以人民币计价,股票市场表现优于债券和商品,其中A股主要宽基指数多数上涨,两市日均成交额回落,成长风格表现较好,电子、通信板块涨幅居前。债市震荡偏强,国债表现优于信用债和企业债,显示投资者对长期债券的配置需求有所增加。商品市场方面,贵金属涨幅居前,能源板块表现不佳,反映市场对通胀和地缘政治风险的敏感度提升。宏观经济数据方面,中国8月新增社融1.66万亿元,新增人民币贷款600亿元,M2与M1剪刀差收窄,工业增加值同比增5.2%,社会消费品零售总额同比增0.4%,但1-8月固定资产投资同比降7.2%,房地产开发投资同比降19.9%。这些数据表明,国内经济复苏仍面临结构性挑战,资产表现受多重因素影响。
当前大类资产市场现状如何判断?
当前大类资产市场现状呈现复杂分化态势。全球层面,美联储加息周期对美元指数形成支撑,但全球股市普遍下跌,新兴市场表现不及发达市场,债市和汇市也呈现结构性分化。以美元计价,商品表现优于股票和债券,10年期美债收益率上升,主要非美货币贬值,人民币汇率震荡偏强,国际油价回落,贵金属上涨。国内市场方面,A股主要宽基指数多数上涨,成长风格表现较好,债市震荡偏强,商品市场贵金属涨幅居前。宏观经济数据显示,中国经济复苏面临压力,固定资产投资和房地产开发投资下降,但社融和工业增加值表现相对稳健。总体来看,大类资产市场受全球宏观经济、政策环境和地缘政治等多重因素影响,短期波动较大,投资者需关注多重风险因素。
本报告有哪些风险提示需要注意?
本报告提示的主要风险包括美国通胀数据改善不及预期。美联储加息落地后,市场对通胀数据的关注将进一步提升,若美国通胀数据改善不及预期,可能引发市场对美联储政策转向的担忧,进而影响美元指数和全球资产价格。此外,地缘冲突的演变也可能对大类资产短期价格产生影响,需关注相关变化情况。全球股市以跌为主,新兴市场表现不及发达市场,债市和汇市也呈现分化格局,投资者需警惕多重风险因素。宏观经济数据方面,中国经济复苏仍面临结构性挑战,固定资产投资和房地产开发投资下降,可能影响国内大类资产表现。因此,投资者在配置资产时需综合考虑多重风险因素,谨慎决策。