猜你想问
美联储本周加息多少?对美元指数有何影响?
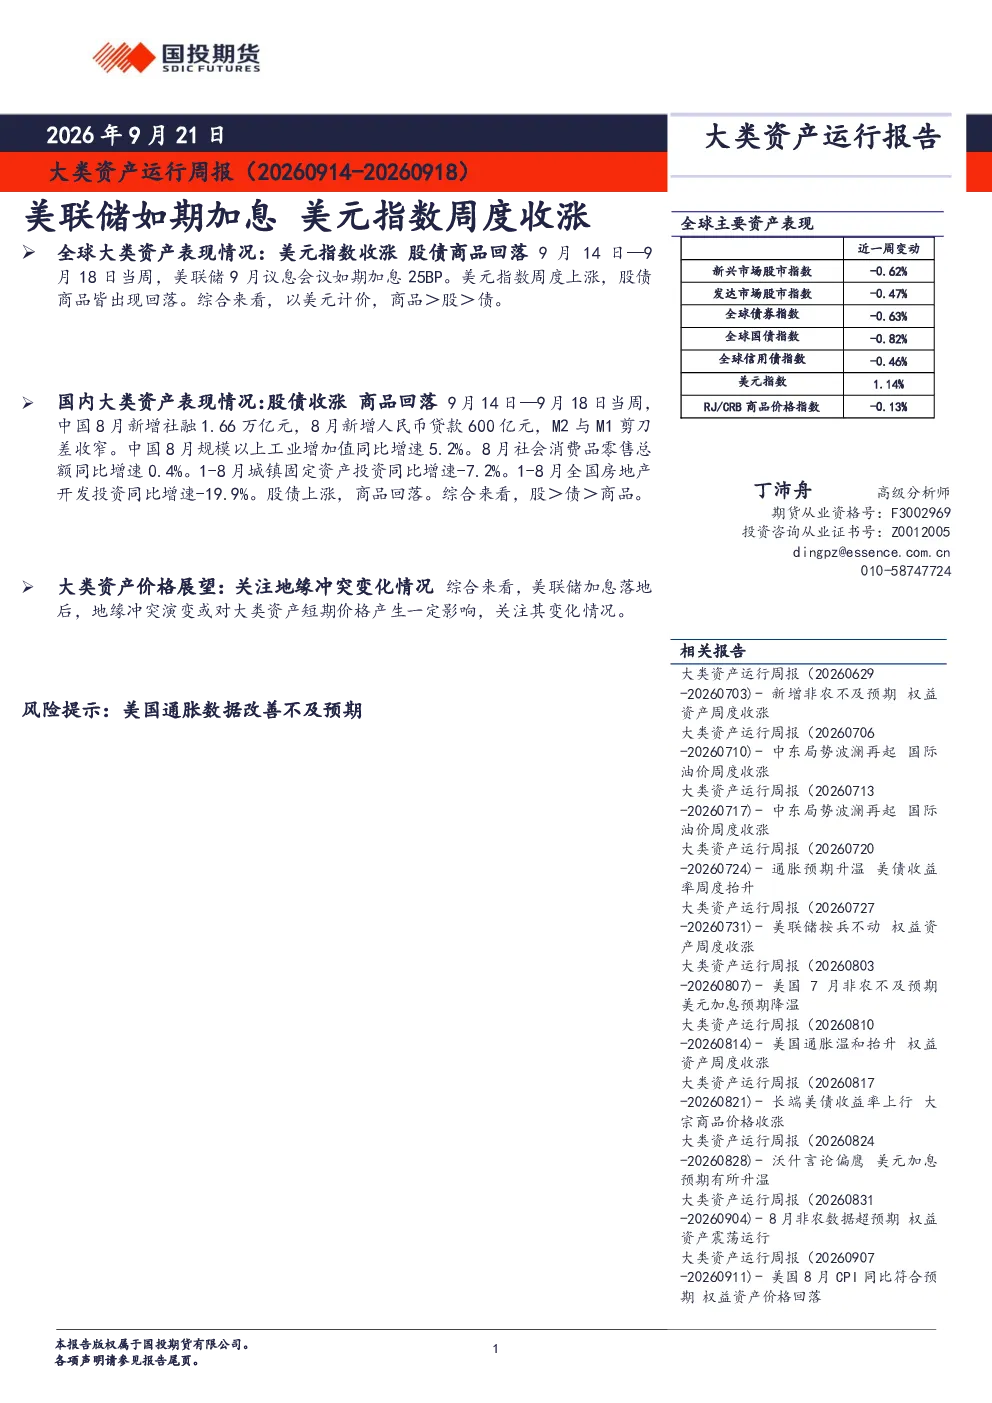
本周美联储如期加息25个基点,推动美元指数周度上涨1.14%。加息举措旨在抑制通胀,但市场关注其对全球资本流动及汇率的长短期影响。美元走强通常导致以美元计价的商品、股票和债券表现分化,本周以美元计价商品表现优于股债。
本周全球主要资产表现如何?国内市场有何特点?
本周全球主要股票市场普跌,欧股跌幅居前,10年期美债收益率周度抬升。以美元计价,商品表现优于股债,美元指数上涨。国内市场呈现不同走势,A股主要宽基指数多数上涨,债市震荡偏强,商品市场周度回落,显示国内资产与全球市场存在一定分化。
报告重点分析了哪些大类资产趋势?
报告重点分析了美联储加息对全球资产价格的传导机制,以及不同资产类别(商品、股、债)的表现差异。同时关注了地缘冲突等外部因素对大宗商品价格的潜在影响,以及国内经济数据(如社融、工业增加值、固定资产投资)对国内大类资产走势的支撑或制约作用。
当前市场状况如何?有哪些关键数据值得关注?
当前市场状况显示全球主要经济体货币政策分化,美联储加息对美元及全球资产价格产生显著影响。关键数据方面,美联储9月加息25BP且年内或至少还有一次25BP加息;中国8月社融、工业增加值等数据反映经济恢复态势,但固定资产投资和房地产开发投资同比增速下滑,需持续关注经济内生动能。
本报告有哪些风险提示需要注意?
本报告提示需关注地缘冲突的持续演变可能对大宗商品价格及全球金融市场稳定性的短期冲击。此外,美联储加息路径及全球通胀走势的不确定性,可能影响美元指数及各类资产表现,投资者需警惕政策变动及外部事件带来的市场波动风险。
你可能感兴趣
大类资产运行周报(20260126-20260130):美联储如期按兵不动美元指数周度回落
国投期货2026-02-02
大类资产运行周报:美联储如期降息 美股周度收涨
国投期货2025-09-22
大类资产运行周报:美联储按兵不动 美元指数周度续涨
国投期货2025-05-11
大类资产运行周报:欧央行按兵不动 美元指数周度收涨
国投期货2026-02-09
大类资产运行周报:新增非农超预期 美元指数周度收涨
国投期货2026-06-08
大类资产运行周报(20251215-20251219):全球主要央行政策分化美元指数周度收涨
金融国投期货2025-12-23
大类资产运行周报:日元兑美元临近关键位置 美元指数周度收涨
国投期货2024-06-24
大类资产运行周报:美元指数周度续涨 权益资产承压回落
国投期货2023-08-14
大类资产运行周报:美联储按兵不动 权益资产周度收涨
国投期货2026-06-22
大类资产运行周报:美元指数周度续涨,风险资产价格回落
国投期货2026-06-29