猜你想问
研报核心内容是什么?
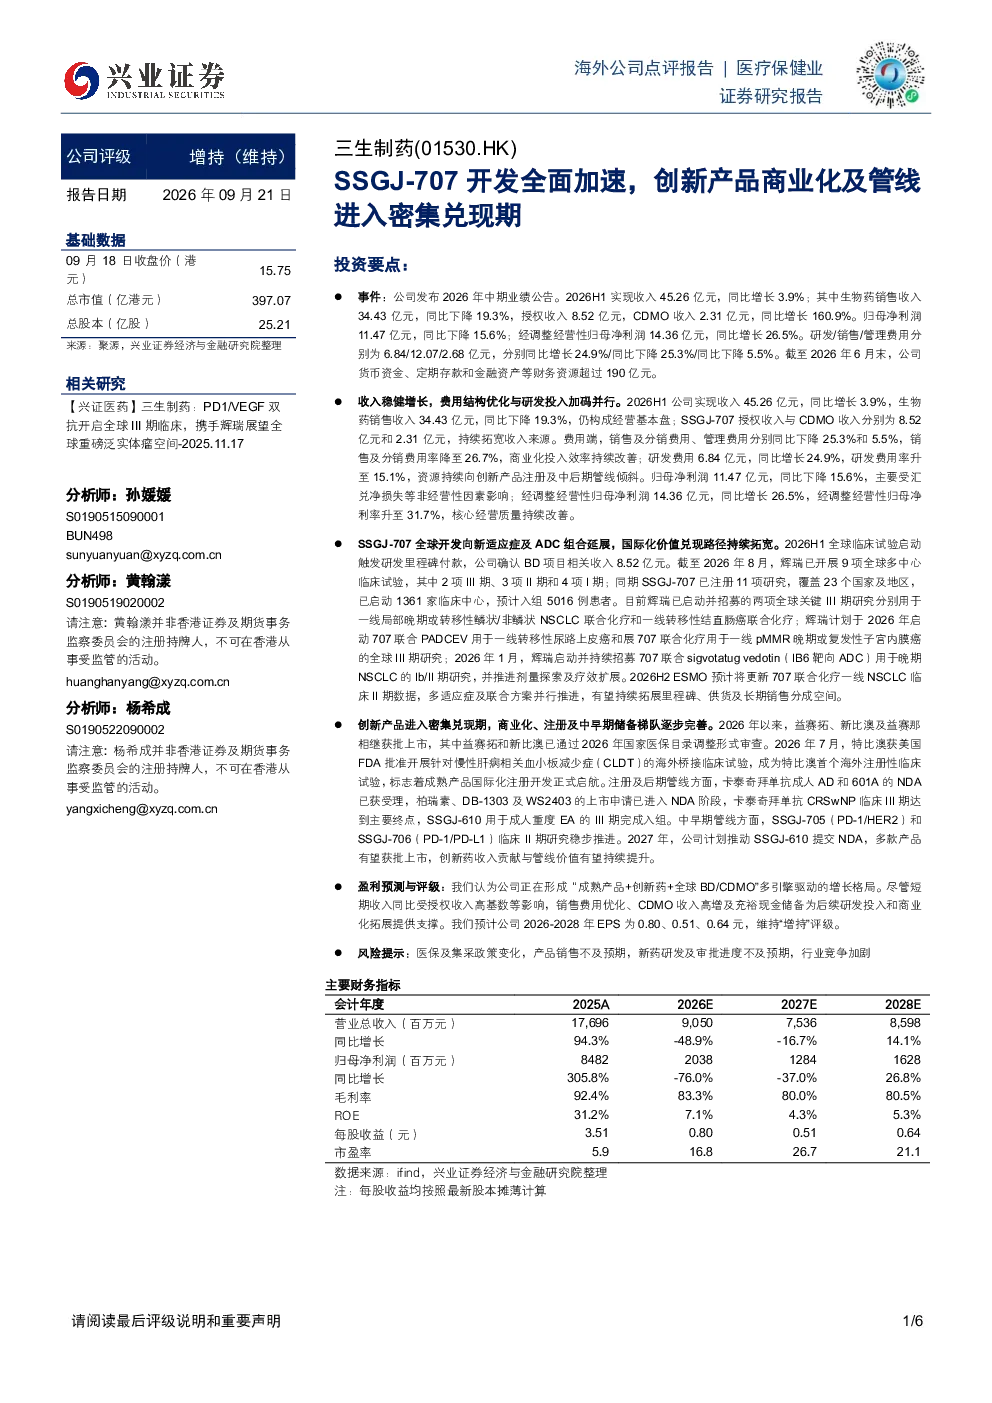
该研报指出三生制药的SSGJ-707开发全面加速,创新产品商业化及管线进入密集兑现期。报告日期为2026年09月21日,给予公司增持评级。2026H1公司实现收入45.26亿元,同比增长3.9%,其中生物药收入下降19.3%,但CDMO收入同比增长160.9%。归母净利润同比下降15.6%,经调整经营性归母净利润同比增长26.5%
报告关注的赛道发展趋势如何?
报告显示,三生制药正形成“成熟产品+创新药+全球BD/CDMO”多引擎驱动的增长格局。其创新产品如SSGJ-707在全球多中心开展临床试验,覆盖多种癌症类型,并计划联合疗法开展更多研究。同时,益赛拓等创新药相继获批上市,后期管线如卡泰奇拜单抗等也取得进展,表明行业在创新药研发和商业化方面持续加速
报告重点分析了哪些方向?
报告重点分析了三生制药的创新产品管线兑现情况,包括SSGJ-707的全球开发进展、益赛拓等产品的商业化进程,以及卡泰奇拜单抗等后期管线的注册情况。此外,报告还关注了公司财务状况,如充裕的现金储备和费用优化情况,以及其CDMO业务的高增长表现
当前市场对三生制药的判断是什么?
市场判断三生制药正通过多款创新药和CDMO业务实现增长,其研发管线丰富且进展顺利,商业化产品逐步放量。尽管短期收入受授权收入高基数影响有所下滑,但公司通过费用优化和CDMO业务高增提升了盈利能力,且充裕的现金流为后续研发投入提供保障
研报提示了哪些风险?
研报提示的主要风险包括医保及集采政策变化可能影响产品销售,产品销售不及预期存在压力,新药研发及审批进度不及预期可能导致项目延后,以及行业竞争加剧可能影响市场份额和盈利水平
你可能感兴趣
海思科(002653)2025年中报点评:麻醉产品销售符合预期,创新管线进入商业化兑现期
东吴证券2025-08-28
申万计算机 金山办公26H1业绩速评 再提速 B端全面加速 AI商业化进入兑现期
未知机构2026-08-19
授权收入驱动业绩高增,创新管线迈入密集兑现期
中邮证券2026-09-04
稀缺的平台型创新药企业,管线进入密集兑现期
国联证券2024-08-15
三生国健26年中报点评 授权收入驱动业绩高增 创新管线迈入密集兑现期 -260820
未知机构2026-08-21
公司动态点评:Q3环比改善明显,创新管线逐步进入兑现期
医药生物长城证券2020-10-23
红包 国海医药 复宏汉霖26H1业绩会点评 全球化进入兑现期 创新管线从单品突破走向梯队兑现
未知机构2026-08-24
核心产品进入兑现期,管线丰富度不断提升
医药生物安信证券2023-08-27
主打双抗的领先创新药企,即将迎来创新产品商业化兑现期
安捷证券2021-05-07
创新药国际化进程加速,研发管线进入快速兑现期
医药生物安信证券2023-08-20