猜你想问
这份研报主要讲了什么内容?
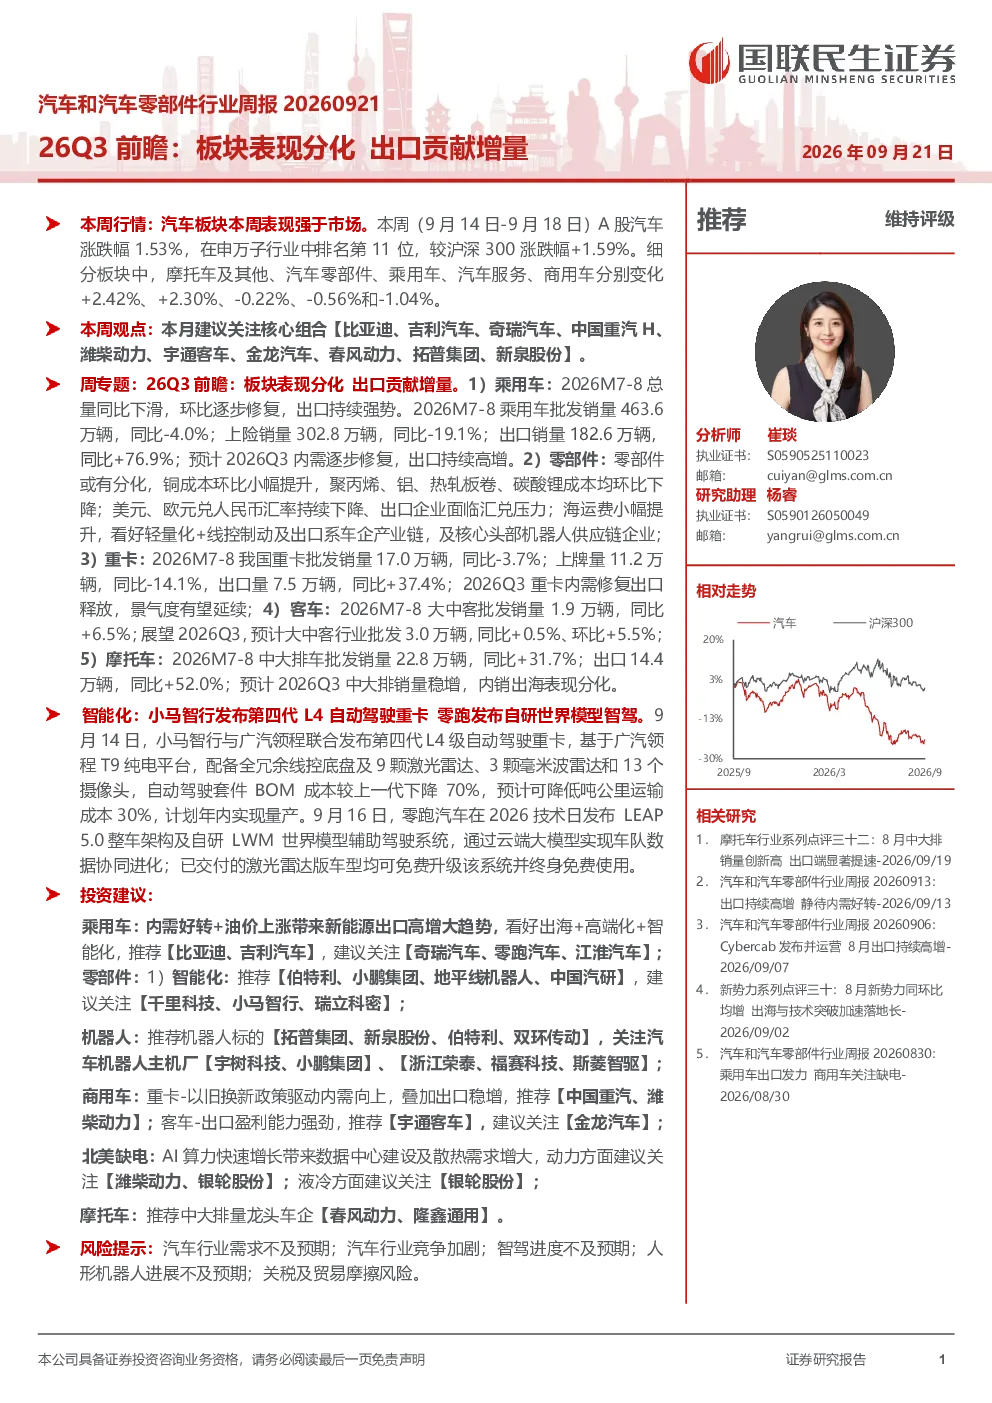
这份研报主要分析了2026年第三季度的汽车和汽车零部件行业前瞻,重点关注了板块表现分化和出口贡献增量两大趋势。报告详细解读了乘用车、零部件、重卡、客车、摩托车的市场现状和发展方向,并对各细分赛道的投资建议进行了梳理。特别是对新能源乘用车的销量增长、出口表现以及价格竞争态势进行了深入分析,同时强调了零部件行业业绩分化以及核心供应链企业的投资价值。此外,报告还展望了重卡内需修复和出口释放的景气度,以及大中客行业的销量增长情况。最后,对摩托车市场内销出海表现分化趋势进行了探讨。
汽车行业未来发展趋势如何?
根据研报分析,汽车行业未来发展趋势呈现多板块分化态势。乘用车方面,新能源渗透率持续提升,出口表现强劲,预计2026年第三季度新能源乘用车销量将实现同比23.1%的增长,批发渗透率将达到65.7%。零部件行业则面临原材料成本压力下降和汇兑影响,业绩分化明显,建议关注轻量化、线控制动及出口相关产业链。重卡行业受益于内需修复和出口增长,景气度有望延续。客车行业保持稳定增长,预计2026年第三季度批发销量将环比增长5.5%。摩托车市场方面,中大排量销量稳增,内销出海表现分化。整体来看,出口贡献成为行业重要增长点,但需关注行业竞争加剧和需求波动风险。
研报重点分析了哪些方向?
研报重点分析了汽车和汽车零部件行业的多个细分赛道。在乘用车领域,重点关注了新能源车的销量增长、出口表现和价格竞争态势,并列举了零跑汽车、理想汽车、比亚迪等销量增长较快的车企。在零部件领域,建议关注轻量化、线控制动及出口系车企产业链,以及核心头部机器人供应链企业。重卡行业则分析了内需修复和出口释放对景气度的影响。客车行业方面,预计2026年第三季度批发销量将实现小幅增长。摩托车市场则关注中大排量销量稳增和内销出海表现分化。此外,报告还梳理了各细分赛道的投资建议,包括乘用车、零部件、机器人、商用车等领域的推荐标的。
当前汽车市场现状如何判断?
当前汽车市场现状呈现多维度分化特征。乘用车市场方面,总量同比下滑但环比逐步修复,出口持续强势,新能源车渗透率快速提升,出口表现尤为突出。价格竞争相对平稳,新能源车折扣略有下降,燃油车折扣保持稳定。零部件行业面临原材料成本压力下降,但汇兑对利润仍有影响,业绩分化趋势明显。重卡行业销量同比下滑,但出口量大幅增长,预计2026年第三季度景气度有望延续。客车行业保持稳定增长,大中客销量预计将实现小幅增长。摩托车市场方面,中大排车销量同比大幅增长,出口表现强劲。总体来看,出口贡献成为行业重要增长动力,但需关注内需修复的不确定性。
研报提到了哪些风险提示?
研报提示了汽车行业面临的多重风险。首先,汽车行业需求可能不及预期,这将对整体销量和收入造成影响。其次,行业竞争加剧可能导致价格战,进一步压缩利润空间。此外,智驾技术发展进度不及预期,可能影响企业技术竞争优势。人形机器人领域的进展也存在不确定性,可能影响相关产业链发展。最后,关税及贸易摩擦风险仍需关注,这可能对出口业务造成不利影响。这些风险因素需要投资者密切关注,并在投资决策中充分考虑。