猜你想问
这份报告主要分析了哪些金工因子?
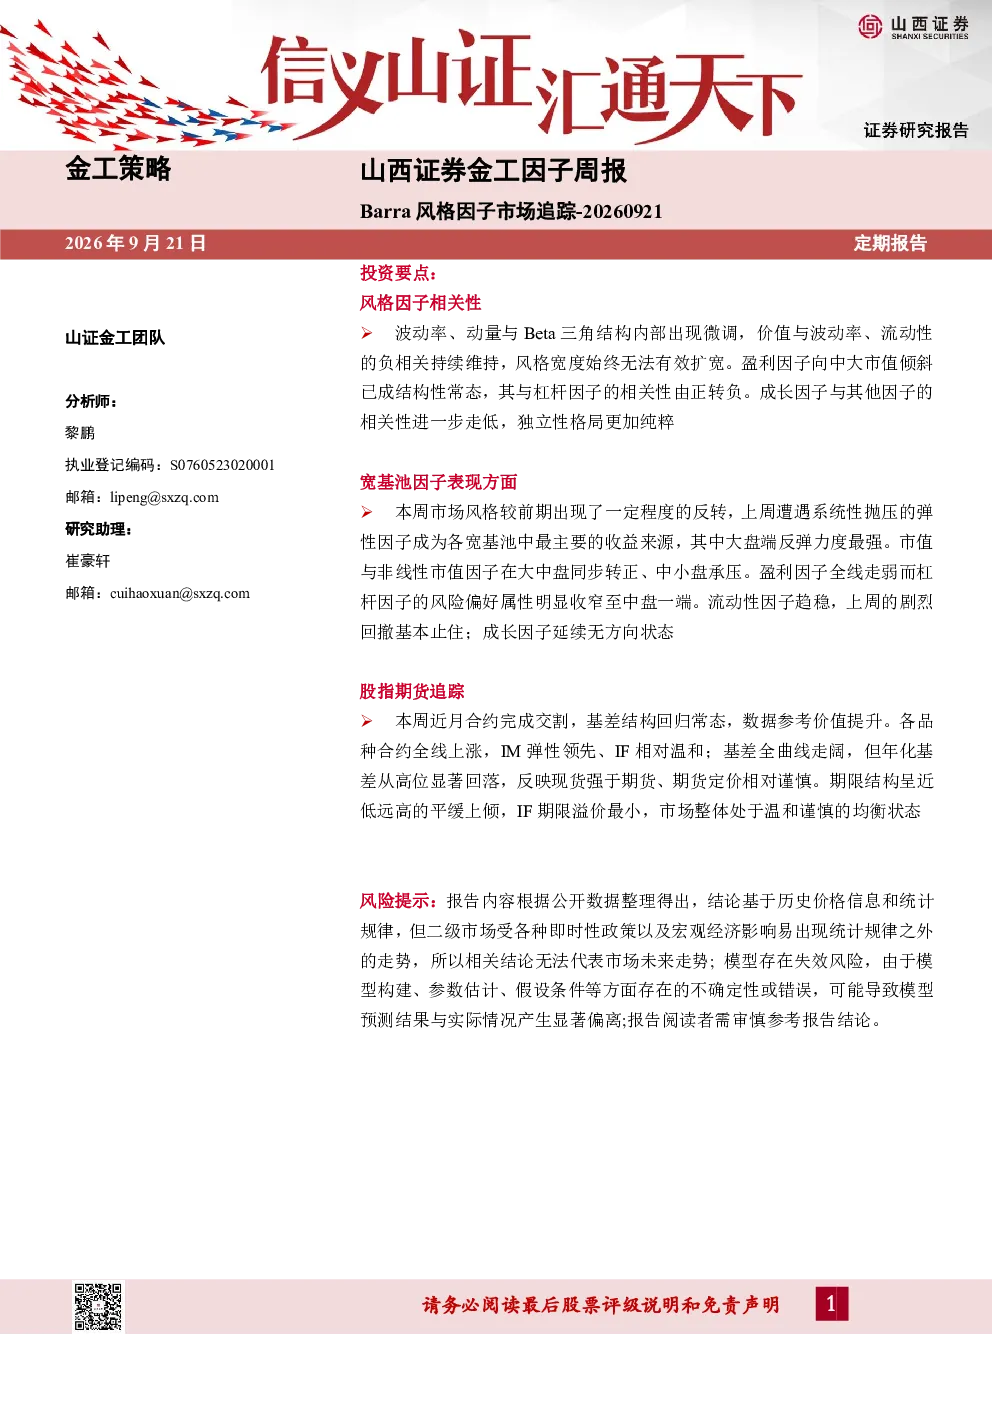
本报告重点分析了Barra风格因子,包括波动率、动量、Beta、价值、流动性、盈利、成长、杠杆等因子的市场表现与相关性。报告指出波动率、动量与Beta高度正相关,价值与波动率、流动性负相关,盈利因子与非线性市值、市值因子相关性增强,成长因子独立性突出,杠杆因子在中小盘集聚。
报告对风格因子表现有何核心观察?
报告显示高弹性因子连续两周主导市场,领涨动量、波动率与Beta因子,而价值因子在小盘端压力显著。流动性因子转正,盈利因子承压,基本面质量因子持续回落,成长因子无方向性。这表明市场风格集中,组合分散化受限,价值持续弱势但独立性仍是分散化关键。
报告如何解读宽基指数期货基差变化?
报告指出近月合约交割后基差回归常态,期货全线上涨但基差走阔,显示现货涨幅更强劲。这反映期货参与者定价谨慎,套保盘提供供给,市场对上行持续性存疑。基差走阔与年化水平回落并存,表明市场处于温和谨慎的均衡状态,未恐慌也未乐观。
报告揭示了哪些行业或赛道的发展趋势?
报告通过因子分析间接反映赛道趋势:高弹性+高动量标的集中,成长因子独立性高,低估值集中于低波动低换手区域,高杠杆在中小盘集聚。这暗示市场对盈利确定性、中小盘成长、低波动配置偏好,而价值风格持续承压。
阅读这份报告需要注意哪些风险?
报告提示的风险包括:风格因子高度固化可能限制组合分散化效果,价值因子持续弱势影响收益来源,成长因子无方向性增加配置难度,基差走阔反映市场谨慎情绪可能影响未来定价。此外,基本面质量因子持续回落提示中小盘风险值得关注,但报告未对具体投资时机做任何判断。
你可能感兴趣
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-03
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-31
Barra风格因子市场追踪-山西证券金工因子周报
山西证券2026-09-21
山西证券金工因子周报:Barra风格因子市场追踪
山西证券2026-07-20
山西证券金工因子周报:Barra风格因子市场追踪
山西证券2026-07-27
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-17
金工因子周报:Barra风格因子市场追踪
山西证券2026-08-24
金工因子周报:Barra风格因子市场追踪
山西证券2026-09-14
金工因子周报:Barra风格因子市场追踪
山西证券2026-09-07
Barra风格因子市场追踪
山西证券2026-08-10