猜你想问
这份研报主要讲了什么内容?
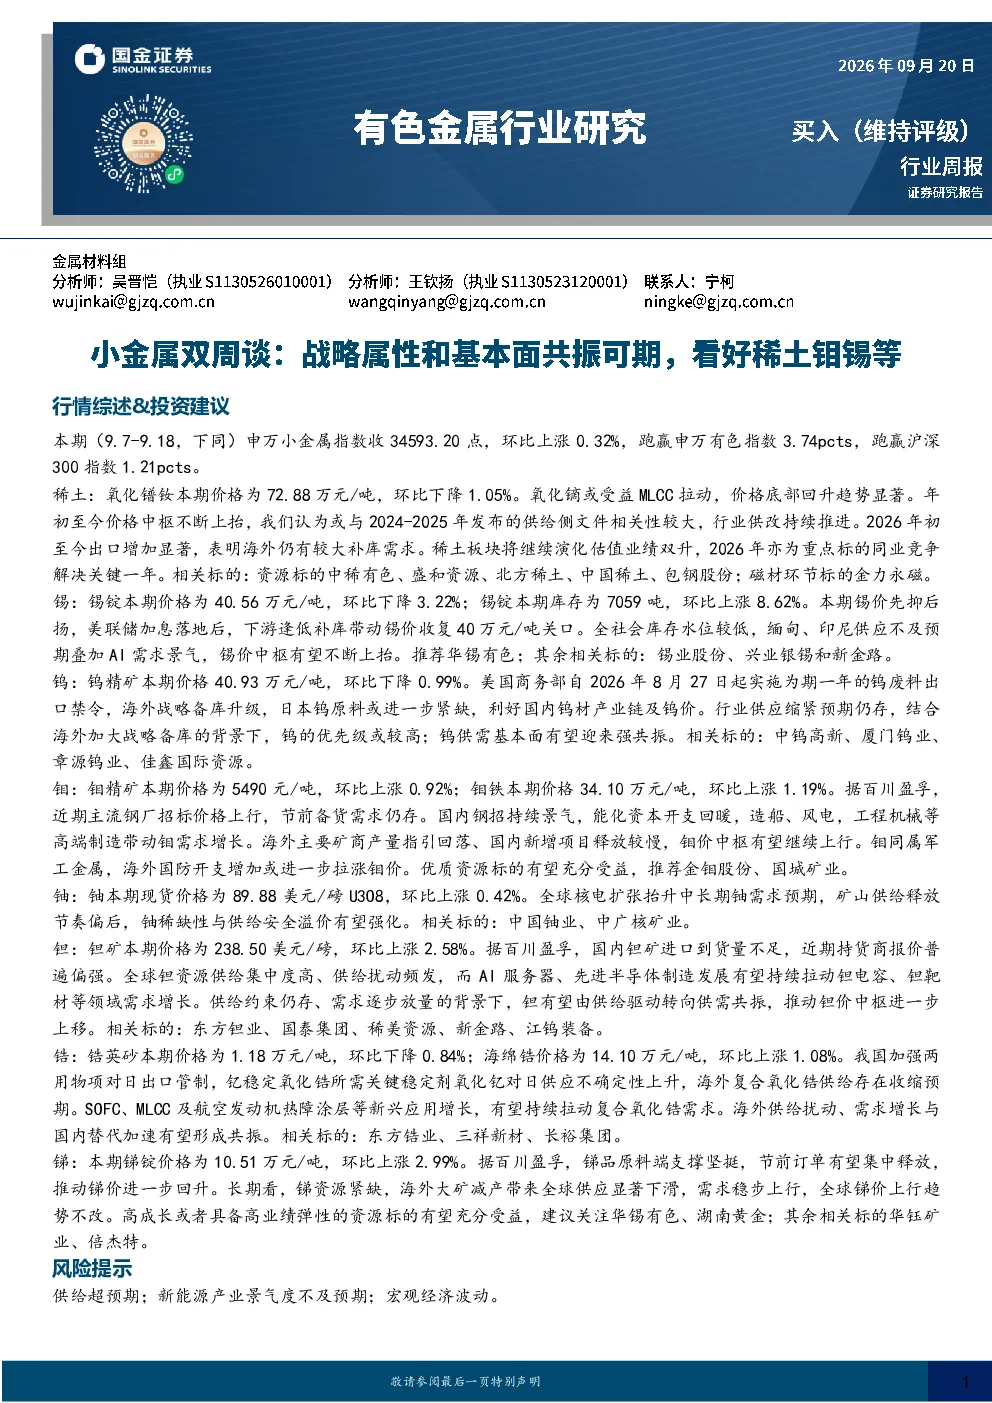
这份研报分析了有色金属行业小金属的价格表现和基本面趋势,重点关注稀土、钼、锡、钨、钼、铀、钽、锆等品种。报告指出稀土价格持续看好,锡价或进入新周期,钨价有望持续上行,钼需求增长带动价格中枢上行,铀供需紧平衡延续,钽供给扰动叠加AI需求拉动,锆高端锆材供需重塑,锑静待供需共振带动价格回升。报告还分析了各品种的基本面和未来趋势,并提示了相关风险。
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势向好,稀土、钼、锡、钨等品种的战略属性和基本面共振可期。稀土板块迎来估值业绩双升,锡价有望进入新周期,钨供需基本面迎来强共振,钼需求增长带动价格中枢上行,铀供需紧平衡延续,钽供给约束、需求逐步放量,锆海外供给扰动、需求增长与国内替代加速形成共振,锑全球供应显著下滑、需求稳步上行。AI赋能、高端制造、新兴应用等因素将拉动相关品种需求。
研报重点分析了哪些品种?
研报重点分析了稀土、锡、钨、钼、铀、钽、锆、锑等品种。稀土方面,氧化镝价格底部回升,海外补库需求较大;锡价先抑后扬,下游逢低补库带动价格收复关口;钨供应缩紧预期仍存,海外战略备库升级利好国内;钼主流钢厂招标价格上行,高端制造带动需求增长;铀全球核能建设加速,供给安全关注度提升;钽国内进口到货量不足,AI需求拉动;锆氧化钇对日供应不确定性上升,新兴应用拉动需求;锑锑品原料端支撑坚挺,出口修复带动价格回升。
当前有色金属市场现状如何?
当前有色金属市场现状呈现分化态势。申万小金属指数环比上涨,跑赢申万有色指数和沪深300指数。主要商品价格方面,氧化镝和氧化铽价格环比下降,钨精矿和仲钨酸铵价格环比下降,钼精矿和钼铁价格环比上涨,锑锭和锑精矿价格环比上涨,锡锭价格环比下降,U3O8价格环比上涨,钽矿、氧化钽和钽锭价格环比上涨,锆英砂价格环比下降,海绵锆价格环比上涨。各品种价格表现与基本面和供需关系密切相关。
研报提示了哪些风险?
研报提示了供给超预期、新能源产业景气度不及预期、宏观经济波动等风险。供给方面,需关注国内外矿山产量变化和库存水平;新能源产业景气度方面,需关注相关产业政策和技术发展;宏观经济波动方面,需关注国内外经济形势和政策变化。这些因素可能对有色金属价格和行业发展趋势产生影响。