猜你想问
这份研报主要分析了天然橡胶市场的哪些核心问题?
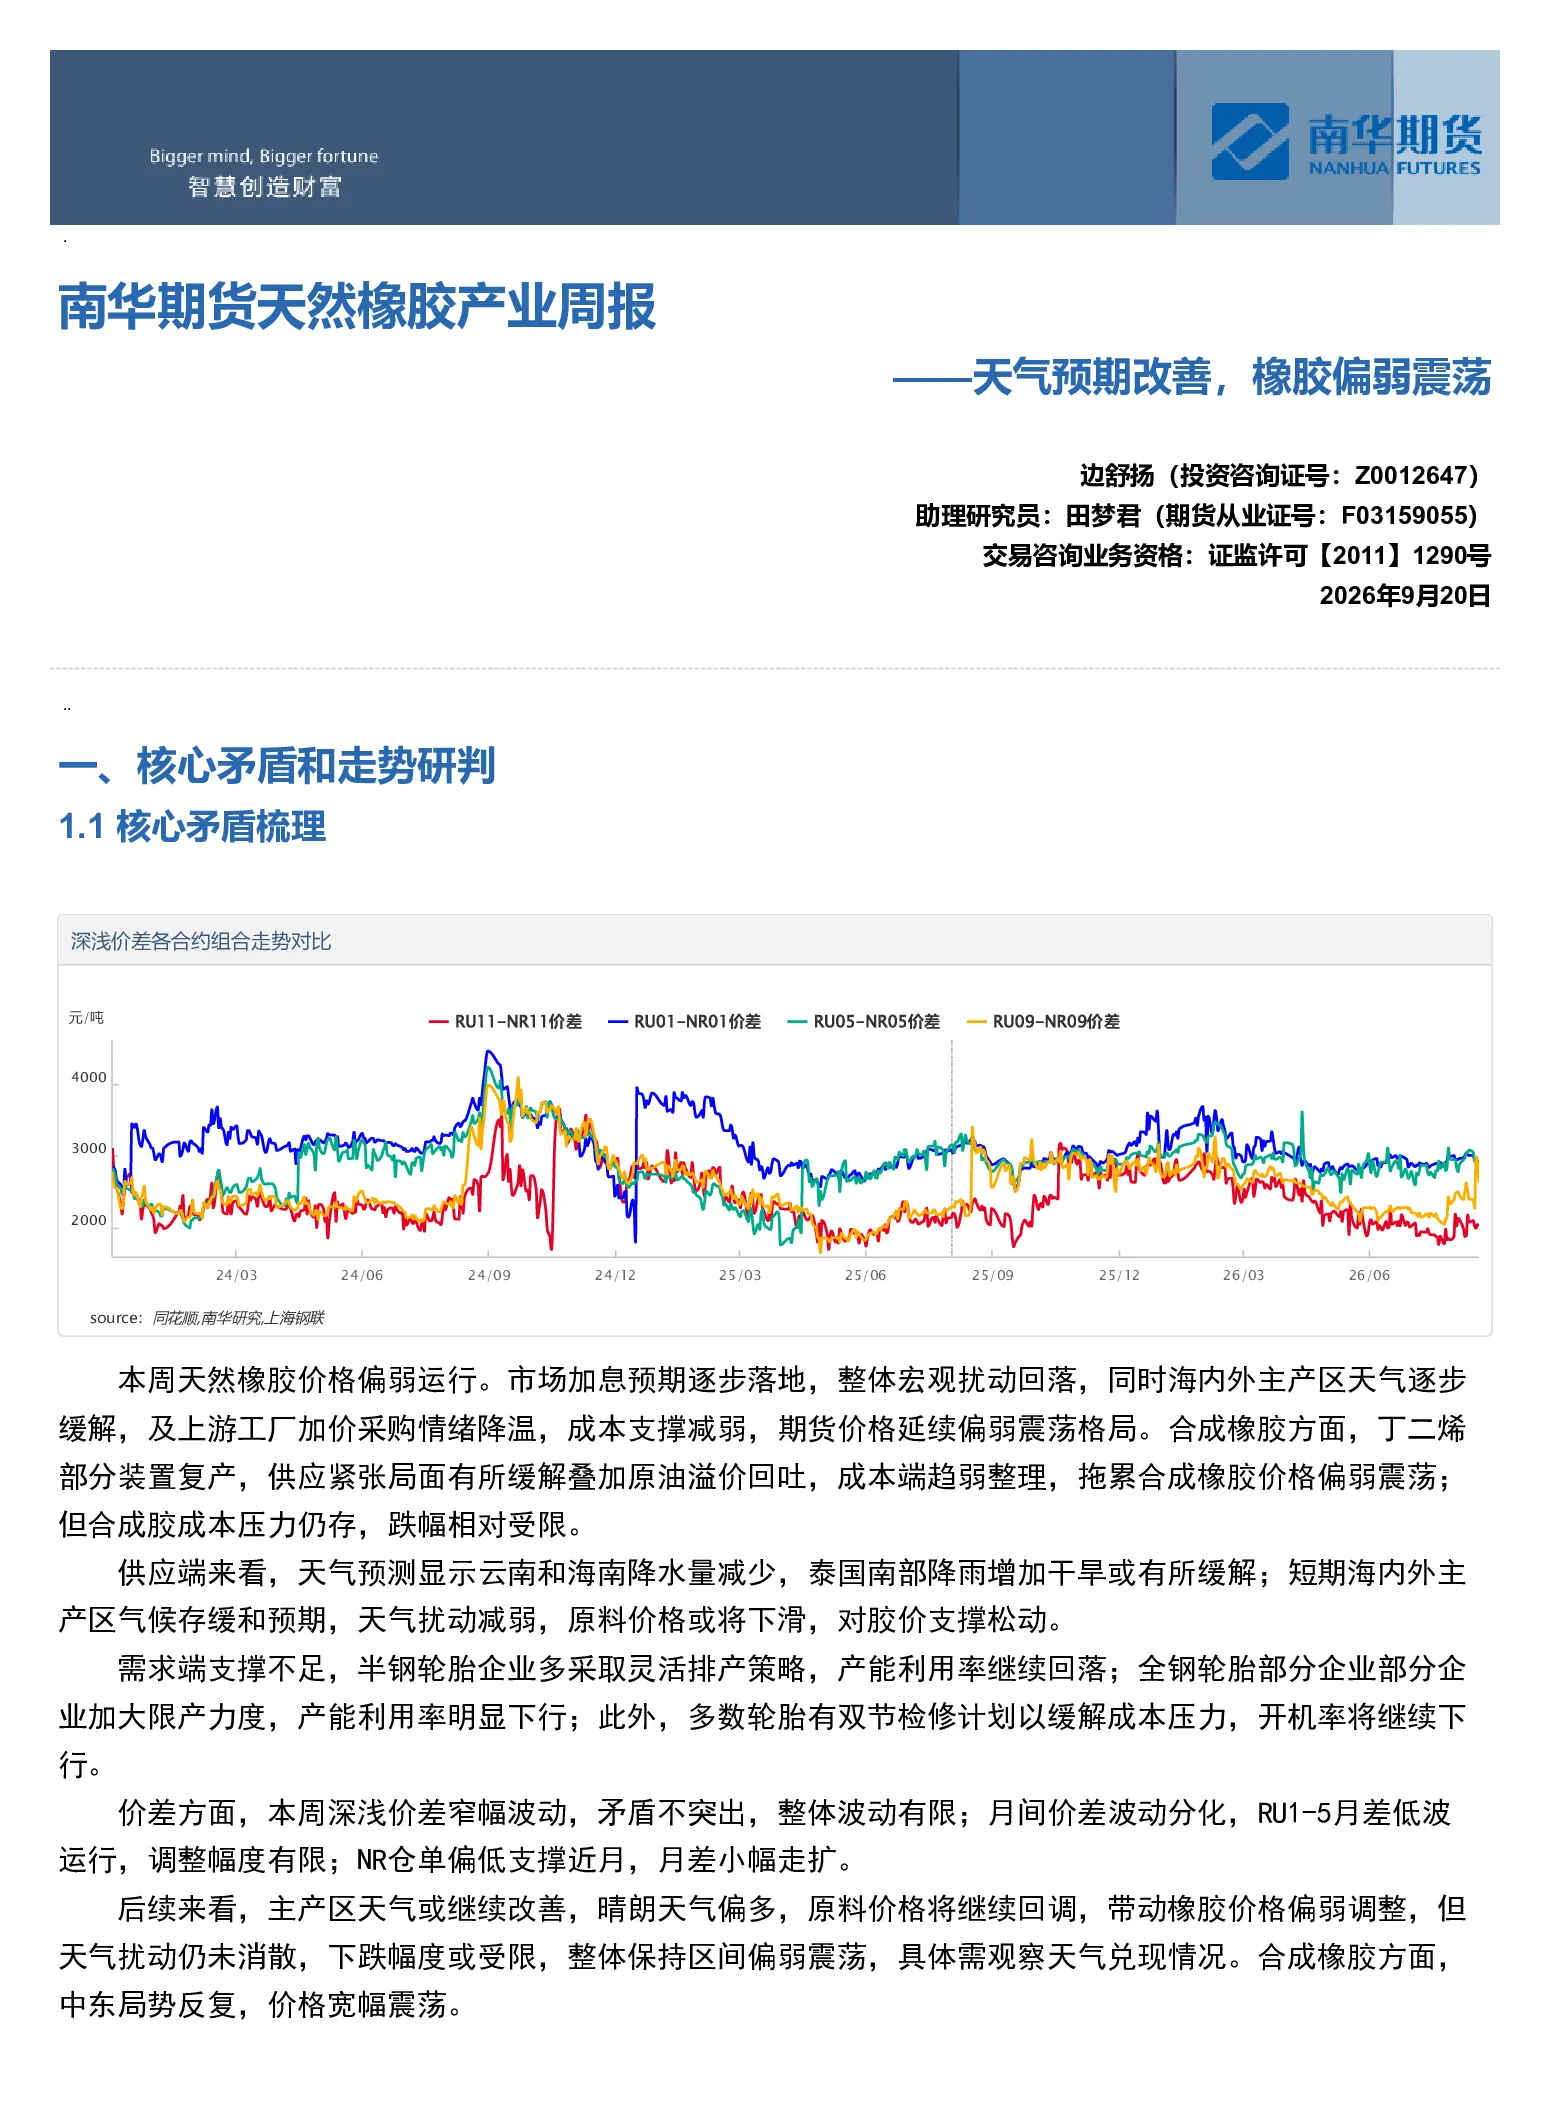
这份研报主要分析了天然橡胶市场的核心矛盾和走势研判。报告指出,当前市场现状是天然橡胶价格偏弱运行,主要受加息预期落地、宏观扰动回落、海内外主产区天气改善、上游工厂加价采购情绪降温等多重因素影响。供应端方面,云南和海南降水量减少,泰国南部降雨增加干旱或有所缓解,短期天气扰动减弱,原料价格或将下滑。需求端方面,半钢和全钢轮胎企业产能利用率继续回落,多数轮胎企业计划双节检修以缓解成本压力,开机率将继续下行。价差方面,深浅价差窄幅波动,月间价差波动分化,RU1-5月差低波运行,NR仓单偏低支撑近月,月差小幅走扩。价格走势研判显示,短期价格将继续偏弱调整,中期多空博弈加大,旺产季下厄尔尼诺对四季度产出威胁仍在,需求刚性为主,价格较为坚挺。基差走势显示,RU价格震荡下行,现货市场套利盘平仓出货,期现基差继续走扩,预计后续保持坚挺。月差走势显示,RU仓单继续去化,短期矛盾不突出,RU1-5窄幅震荡;四季度减产预期较强,价差矛盾或凸显,且价差已处于较低水平,可考虑1-5正套。NR月差有望维持偏强格局。价差走势显示,合成橡胶与天然橡胶矛盾不突出,两者价差窄幅波动,后续走势取决于原料端天气兑现程度与合成胶成本端变化,整体维持窄幅波动。深浅胶方面,两者矛盾不大,驱动有限,整体维持窄幅震荡。盘面利润走势显示,天气如预期好转,RU盘面价格震荡下行,现货跟跌,利润小幅收缩。未来几周天气维持改善,利润或将继续收缩。
天然橡胶行业未来的发展趋势如何?
天然橡胶行业未来的发展趋势呈现多空博弈格局。供应端,主产国产量预测显示,2026年7月全球天胶产量料降5.2%至132.1万吨,前7个月累计产量料降2.3%至742.6万吨,但2026年全球天胶产量料同比增加2.1%至1527.9万吨。国内进口情况显示,2026年8月中国天然及合成橡胶进口量环比下降0.17%,同比下降12.8%。1-8月累计进口量同比减少5.17%。需求端,ANRPC最新发布的2026年7月报告预测,7月天胶消费量料增0.8%至129.7万吨,前7个月累计消费量料降1.6%至875.9万吨,2026年全球天胶消费量料同比增加0.4%至1535.6万吨。轮胎产销情况显示,原料成本压力持续发酵,半钢胎和全钢胎产能利用率小幅回落。替换需求方面,国标更新、电气化置换和以旧换新等行业规范政策刺激货车加速更新换代。配套需求方面,2026年8月货车销量环比增长2.46%,同比增长1.68%。1-8月货车销量同比累计增长7.2%。重型货车与工程机械需求受国内固定资产投资增长承压影响,国内货车新增需求或有限,更多由新旧置换为主。纯电卡车将带来加速替换。海外轮胎产量方面,美国汽车销量同比下滑,环比波动不大。欧洲乘用车注册量同比维持增长。7月日本汽车产量与出口整体表现环比增加;7月韩国汽车产量与出口环比下滑。其他橡胶制品需求方面,2026年8月海外制造业表现分化,橡胶其他下游开工分化,整体需求表现较为平淡。库存端,本周天然橡胶社会总库存呈现下降趋势,主要是深色胶下降为主。云南继续延续累库趋势,青岛港去库最为明显,预计下期还在小幅降库。截至2026年9月13日,中国天然橡胶社会库存112.7万吨,环比下降1.3%。青岛地区天胶保税和一般贸易合计库存量环比下降2.56%。综合来看,天然橡胶行业未来供需关系将保持动态平衡,价格走势受多种因素影响,需持续关注天气变化、宏观经济环境、下游需求变化等因素。
这份研报重点分析了天然橡胶市场的哪些方面?
这份研报重点分析了天然橡胶市场的核心矛盾、价格及价差走势研判、重要信息及关注事件、盘面解读、估值和利润、供需及库存推演等多个方面。核心矛盾梳理方面,报告指出当前市场现状是天然橡胶价格偏弱运行,主要受加息预期落地、宏观扰动回落、海内外主产区天气改善、上游工厂加价采购情绪降温等多重因素影响。供应端,云南和海南降水量减少,泰国南部降雨增加干旱或有所缓解,短期天气扰动减弱,原料价格或将下滑。需求端,半钢和全钢轮胎企业产能利用率继续回落,多数轮胎企业计划双节检修以缓解成本压力,开机率将继续下行。价差方面,深浅价差窄幅波动,月间价差波动分化,RU1-5月差低波运行,NR仓单偏低支撑近月,月差小幅走扩。价格走势研判显示,短期价格将继续偏弱调整,中期多空博弈加大,旺产季下厄尔尼诺对四季度产出威胁仍在,需求刚性为主,价格较为坚挺。基差走势显示,RU价格震荡下行,现货市场套利盘平仓出货,期现基差继续走扩,预计后续保持坚挺。月差走势显示,RU仓单继续去化,短期矛盾不突出,RU1-5窄幅震荡;四季度减产预期较强,价差矛盾或凸显,且价差已处于较低水平,可考虑1-5正套。NR月差有望维持偏强格局。价差走势显示,合成橡胶与天然橡胶矛盾不突出,两者价差窄幅波动,后续走势取决于原料端天气兑现程度与合成胶成本端变化,整体维持窄幅波动。深浅胶方面,两者矛盾不大,驱动有限,整体维持窄幅震荡。盘面利润走势显示,天气如预期好转,RU盘面价格震荡下行,现货跟跌,利润小幅收缩。未来几周天气维持改善,利润或将继续收缩。重要信息及关注事件方面,报告列举了上周的利多和利空信息,并提出了本周关注重点。盘面解读方面,分析了价量及资金、现货行情与价差、外盘行情、虚实盘比与情绪指标、品种价差等。估值和利润方面,跟踪了产业链利润。供需及库存推演方面,分析了供应端、需求端、库存端的情况。综合来看,这份研报全面分析了天然橡胶市场的多个维度,为投资者提供了较为全面的参考信息。
当前天然橡胶市场的现状如何判断?
当前天然橡胶市场的现状可以判断为偏弱震荡。价格方面,天然橡胶价格偏弱运行,主要受加息预期落地、宏观扰动回落、海内外主产区天气改善、上游工厂加价采购情绪降温等多重因素影响。供应端,云南和海南降水量减少,泰国南部降雨增加干旱或有所缓解,短期天气扰动减弱,原料价格或将下滑。需求端,半钢和全钢轮胎企业产能利用率继续回落,多数轮胎企业计划双节检修以缓解成本压力,开机率将继续下行。价差方面,深浅价差窄幅波动,月间价差波动分化,RU1-5月差低波运行,NR仓单偏低支撑近月,月差小幅走扩。综合来看,当前市场供应端天气因素减弱,原料价格支撑减弱,而需求端开工率回落,整体市场呈现偏弱态势。但中期来看,旺产季下厄尔尼诺对四季度产出威胁仍在,需求刚性为主,价格较为坚挺。基差走势显示,RU价格震荡下行,现货市场套利盘平仓出货,期现基差继续走扩,预计后续保持坚挺。月差走势显示,RU仓单继续去化,短期矛盾不突出,RU1-5窄幅震荡;四季度减产预期较强,价差矛盾或凸显,且价差已处于较低水平,可考虑1-5正套。NR月差有望维持偏强格局。价差走势显示,合成橡胶与天然橡胶矛盾不突出,两者价差窄幅波动,后续走势取决于原料端天气兑现程度与合成胶成本端变化,整体维持窄幅波动。深浅胶方面,两者矛盾不大,驱动有限,整体维持窄幅震荡。盘面利润走势显示,天气如预期好转,RU盘面价格震荡下行,现货跟跌,利润小幅收缩。未来几周天气维持改善,利润或将继续收缩。综合来看,当前天然橡胶市场处于多空博弈阶段,价格呈现偏弱震荡态势,需持续关注天气变化、宏观经济环境、下游需求变化等因素。
这份研报提示了哪些市场风险?
这份研报提示了天然橡胶市场面临的多重风险。首先,天气因素仍是市场的重要风险之一。虽然报告指出海内外主产区天气改善,但旺产季下厄尔尼诺对四季度产出威胁仍在,可能对全球天胶产量产生影响,进而影响市场供需平衡和价格走势。其次,宏观经济环境的不确定性也是市场风险之一。报告提到美联储加息25个基点,将基准利率上调至3.75%-4.00%,宏观经济环境的变化可能对天然橡胶下游需求产生影响。再次,供需关系的变化也是市场风险之一。报告指出,轮胎产销情况显示,原料成本压力持续发酵,半钢胎和全钢胎产能利用率小幅回落,但下游需求变化仍需持续关注。此外,库存端的变化也是市场风险之一。虽然本周天然橡胶社会总库存呈现下降趋势,但云南继续延续累库趋势,青岛港去库最为明显,预计下期还在小幅降库,库存变化可能对市场价格产生影响。最后,地缘政治风险也是市场风险之一。报告提到关注中东地缘局势及全球大宗商品情绪变化,地缘政治事件可能对全球大宗商品市场产生影响,进而影响天然橡胶市场。综合来看,天然橡胶市场面临多重风险,投资者需密切关注天气变化、宏观经济环境、供需关系变化、库存变化、地缘政治等因素,以规避潜在的市场风险。