猜你想问
焦煤焦炭周报核心内容是什么?
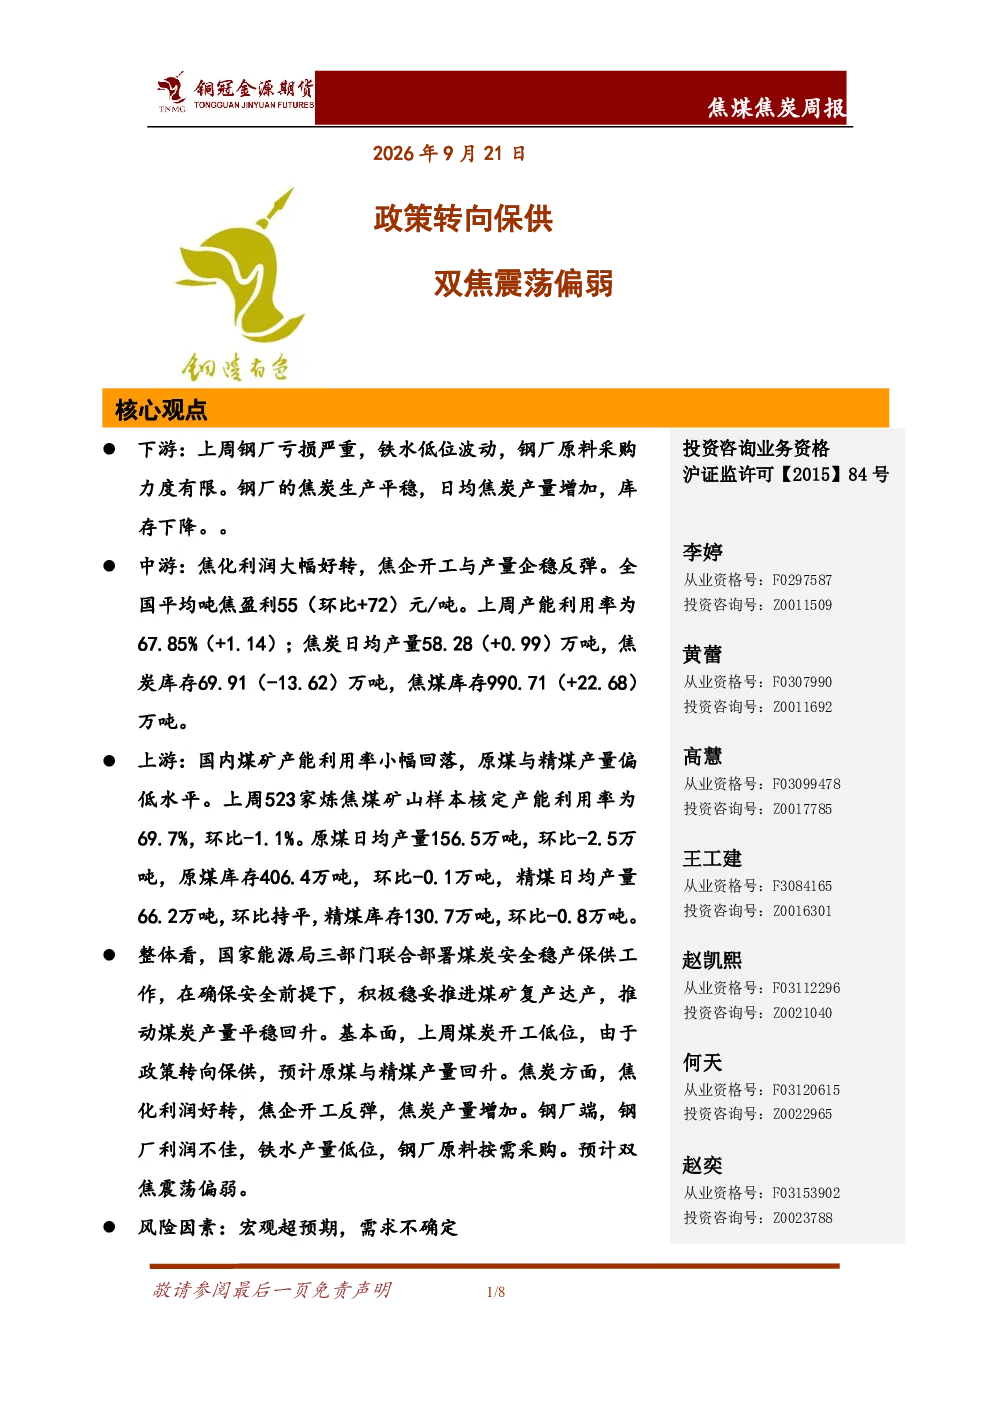
本报告分析政策转向保供背景下双焦市场表现。下游钢厂亏损严重采购有限,中游焦化利润好转产量企稳,上游煤矿产能小幅回落。整体看煤炭产量预计回升,焦炭产量增加,钢厂原料按需采购,双焦震荡偏弱趋势明显。
焦煤焦炭行业发展趋势如何?
焦煤焦炭行业受政策与供需双重影响。政策层面强调煤炭安全稳产保供,预计将支撑煤炭产量,焦炭供应增加。需求端钢厂亏损压制采购,但焦化利润好转或刺激部分补库。长期看行业受宏观经济与钢铁需求影响较大,短期政策保供下双焦价格或维持震荡。
报告重点分析了哪些方面?
报告重点分析了上下游供需格局变化。上游关注煤矿产能利用率及煤炭库存,中游关注焦化开工率、盈利能力与库存水平,下游关注钢厂铁水产量、采购意愿与焦炭库存。同时结合港口库存数据,评估双焦市场整体供需平衡状态。
当前双焦市场现状如何判断?
当前双焦市场呈现供需偏宽松格局。政策保供下焦炭供应预期增加,钢厂亏损导致需求疲软,库存水平处于相对高位。焦化利润虽有好转但持续性待观察,钢厂采购以按需为主。港口库存持续累积进一步加剧市场压力,双焦价格震荡运行概率较大。
研报提示哪些风险因素?
本报告提示宏观超预期与需求不确定性两大风险。宏观经济波动可能影响钢铁行业景气度,进而影响焦煤焦炭需求。同时煤炭生产安全、环保政策变化也可能干扰供应端预期。此外进口煤变化、钢厂库存管理策略调整等因素均需持续关注,可能对市场短期走势产生影响。
你可能感兴趣
焦煤焦炭周报:需求空间有限 双焦震荡偏弱
铜冠金源期货2026-05-18
焦炭焦煤周报:钢厂提降预期仍在,双焦偏弱震荡
华泰期货2024-12-01
焦煤焦炭周报:双焦震荡偏弱,建议暂时观望
兴证期货2019-01-14
国信期货焦煤焦炭周报:需求不振,双焦震荡偏弱运行
国信期货2019-11-04
焦煤焦炭策略周报:本周下游钢材累库明显,双焦震荡偏弱
中州期货2019-02-15
焦炭焦煤周报:成材情绪不佳 双焦震荡偏弱
华泰期货2023-08-13
焦煤焦炭周报:终端需求疲软,双焦震荡偏弱
华泰期货2025-01-26
焦煤焦炭周报:双焦震荡偏弱,建议暂时观望
兴证期货2019-01-07
焦煤焦炭周报:供应压力较大 双焦震荡偏弱
铜冠金源期货2026-01-26
焦煤焦炭周报:下游需求放缓 双焦震荡偏弱
铜冠金源期货2026-01-19