猜你想问
本周大炼化板块核心观点是什么?
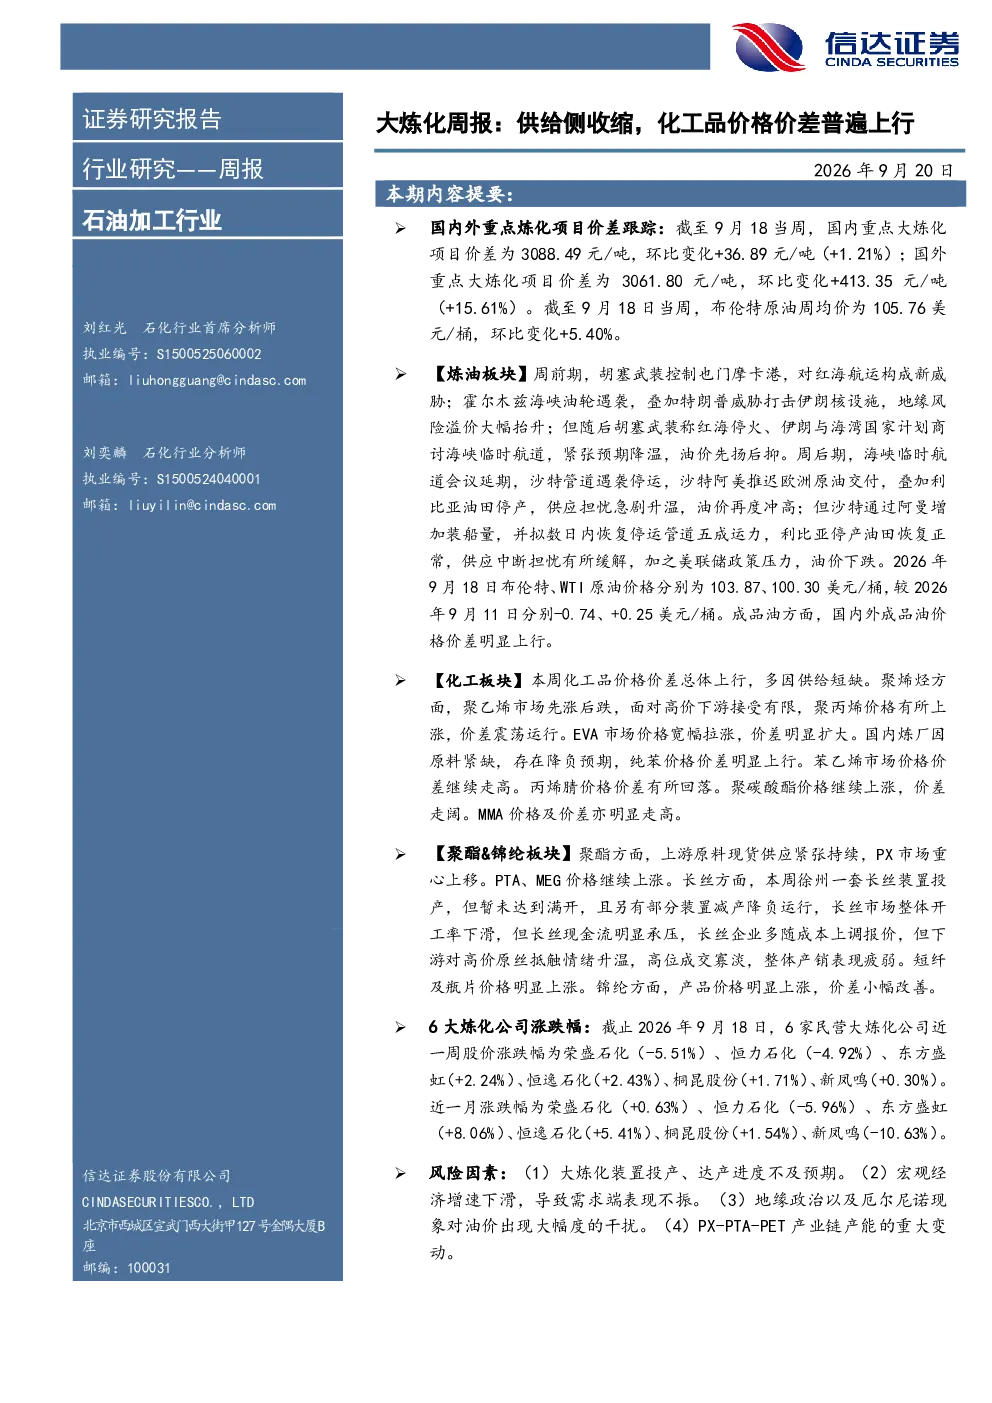
本周大炼化板块主要呈现供给侧收缩特征,化工品价格价差普遍上行。炼油板块方面,国际油价震荡运行,受地缘政治及供应担忧影响波动明显,成品油价格及价差显著上涨。化工板块方面,聚烯烃、芳烃价格及价差明显扩大,丙烯腈价格及价差有所回落,聚酯、锦纶板块价格普遍上涨但盈利能力承压。6大炼化公司近一周表现分化,信达大炼化指数长期跑赢行业及沪深300指数。
化工品价格价差普遍上行的原因是什么?
化工品价格价差普遍上行主要受供需关系及成本传导影响。炼油板块中,地缘政治风险及供应端扰动推高油价,导致成品油价格及价差上涨。化工板块方面,纯苯、苯乙烯等因原料紧缺和库存偏低导致价差扩大;聚烯烃、EVA市场价格上涨带动价差扩大;聚酯板块PX、PTA、MEG等原料价格上涨,但下游产销疲弱制约价格涨幅。行业整体呈现成本端上涨、供给端调整、需求端承压的复杂格局。
报告重点分析了哪些化工品板块?
报告重点分析了炼油、聚烯烃、芳烃、丙烯腈、聚酯、锦纶等板块。炼油板块关注原油及成品油价格走势;聚烯烃板块分析聚乙烯、聚丙烯、EVA等价格及价差变化;芳烃板块聚焦纯苯、苯乙烯市场;丙烯腈板块关注价格及供需情况;聚酯板块分析PX、PTA、MEG等原料及涤纶长丝、短纤、瓶片等下游产品价格;锦纶板块关注产品价格及盈利能力。
当前化工品市场现状如何?
当前化工品市场呈现供需错配、价格分化特征。炼油板块国际油价震荡,成品油价格及价差上行;化工板块部分品种如纯苯、苯乙烯等因原料紧缺库存偏低而价差扩大,部分品种如丙烯腈等价格及价差回落。聚酯板块原料端价格上涨但下游产销疲弱,现金流承压;锦纶板块产品价格上涨但盈利能力下降。整体看,成本传导压力加大,但下游需求端存在明显阻力。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:大炼化装置投产达产进度不及预期可能影响行业供给;宏观经济增速下滑可能抑制化工品需求;地缘政治及厄尔尼诺现象可能加剧油价波动;PX-PTA-PET产业链产能变动可能影响相关品种价格稳定性。此外,下游行业需求变化、环保政策调整等也可能对化工品市场产生不确定性影响。