猜你想问
这份研报的核心内容是什么?
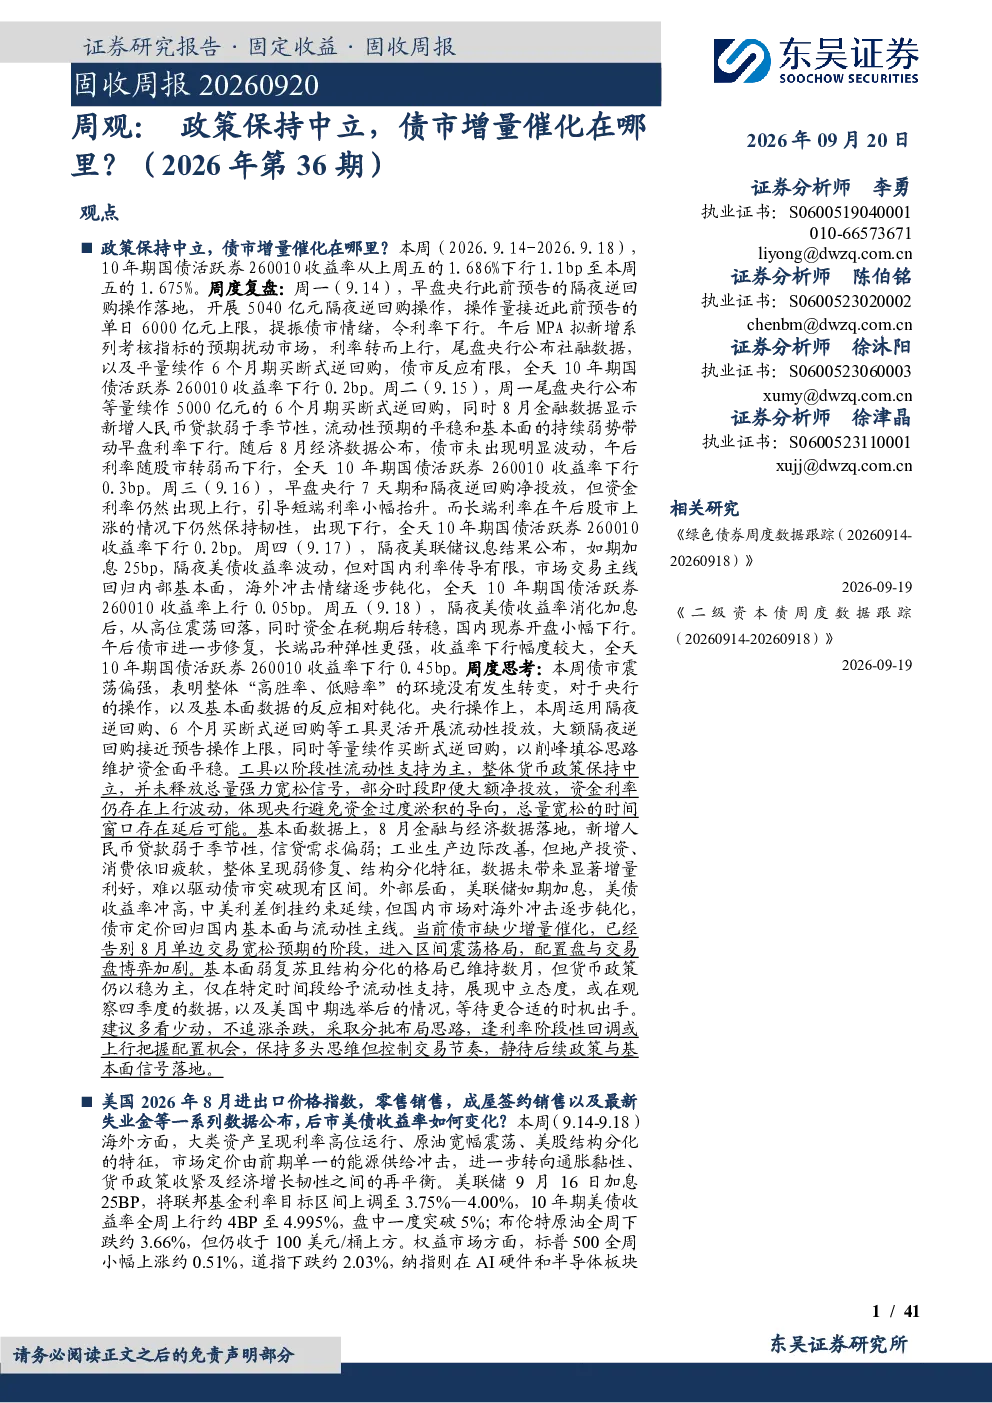
本报告分析债市震荡偏强,政策保持中立,10年期国债收益率周内下行1.1bp至1.675%。央行通过隔夜逆回购、6个月买断式逆回购等工具灵活投放流动性,但整体货币政策保持中立,总量宽松的时间窗口可能延后。基本面数据显示信贷需求偏弱,工业生产边际改善但地产投资、消费依旧疲软,整体呈现弱修复、结构分化特征。外部冲击逐步钝化,美联储如期加息,美债收益率冲高,中美利差倒挂约束延续,国内市场对海外冲击逐步钝化,债市定价回归国内基本面与流动性主线。债市缺少增量催化,进入区间震荡格局,建议多看少动,不追涨杀跌,采取分批布局思路,逢利率阶段性回调或上行把握配置机会,保持多头思维但控制交易节奏,静待后续政策与基本面信号落地。
债市未来发展趋势如何?
债市未来可能进入区间震荡格局。当前债市缺少增量催化,配置盘与交易盘博弈加剧。建议多看少动,不追涨杀跌,采取分批布局思路,逢利率阶段性回调或上行把握配置机会,保持多头思维但控制交易节奏,静待后续政策与基本面信号落地。货币政策保持中立,总量宽松的时间窗口可能延后,基本面数据未带来显著利好,信贷需求偏弱,工业生产边际改善但地产投资、消费依旧疲软。外部冲击逐步钝化,国内市场对海外冲击逐步钝化,债市定价回归国内基本面与流动性主线。
报告重点分析了哪些方向?
报告重点分析了债市震荡偏强、政策保持中立的情况,10年期国债活跃券收益率周内下行1.1bp至1.675%。央行运用隔夜逆回购、6个月买断式逆回购等工具灵活开展流动性投放,但整体货币政策保持中立,总量宽松的时间窗口可能延后。报告还分析了基本面数据,8月金融与经济数据显示信贷需求偏弱,工业生产边际改善但地产投资、消费依旧疲软,整体呈现弱修复、结构分化特征。此外,报告分析了外部冲击逐步钝化,美联储如期加息,美债收益率冲高,中美利差倒挂约束延续,国内市场对海外冲击逐步钝化,债市定价回归国内基本面与流动性主线。最后,报告指出债市缺少增量催化,进入区间震荡格局,建议多看少动,不追涨杀跌,采取分批布局思路,逢利率阶段性回调或上行把握配置机会,保持多头思维但控制交易节奏,静待后续政策与基本面信号落地。
当前债市的市场现状如何?
当前债市震荡偏强,10年期国债活跃券收益率周内下行1.1bp至1.675%。央行运用隔夜逆回购、6个月买断式逆回购等工具灵活开展流动性投放,但整体货币政策保持中立,总量宽松的时间窗口可能延后。基本面数据显示信贷需求偏弱,工业生产边际改善但地产投资、消费依旧疲软,整体呈现弱修复、结构分化特征。外部冲击逐步钝化,美联储如期加息,美债收益率冲高,中美利差倒挂约束延续,国内市场对海外冲击逐步钝化,债市定价回归国内基本面与流动性主线。债市缺少增量催化,进入区间震荡格局,配置盘与交易盘博弈加剧。建议多看少动,不追涨杀跌,采取分批布局思路,逢利率阶段性回调或上行把握配置机会,保持多头思维但控制交易节奏,静待后续政策与基本面信号落地。
研报中提到了哪些风险提示?
研报中提示的历史经验不代表将来,政策将跟随基本面产生变动。经济基本面变化超预期可能带来风险。当前债市缺少增量催化,进入区间震荡格局,配置盘与交易盘博弈加剧,建议多看少动,不追涨杀跌,采取分批布局思路,逢利率阶段性回调或上行把握配置机会,保持多头思维但控制交易节奏,静待后续政策与基本面信号落地。此外,报告还分析了债市震荡偏强、政策保持中立的情况,10年期国债活跃券收益率周内下行1.1bp至1.675%。央行运用隔夜逆回购、6个月买断式逆回购等工具灵活开展流动性投放,但整体货币政策保持中立,总量宽松的时间窗口可能延后。基本面数据未带来显著利好,信贷需求偏弱,工业生产边际改善但地产投资、消费依旧疲软,整体呈现弱修复、结构分化特征。外部冲击逐步钝化,美联储如期加息,美债收益率冲高,中美利差倒挂约束延续,国内市场对海外冲击逐步钝化,债市定价回归国内基本面与流动性主线。