猜你想问
熊猫乳品炼乳业务发展如何?
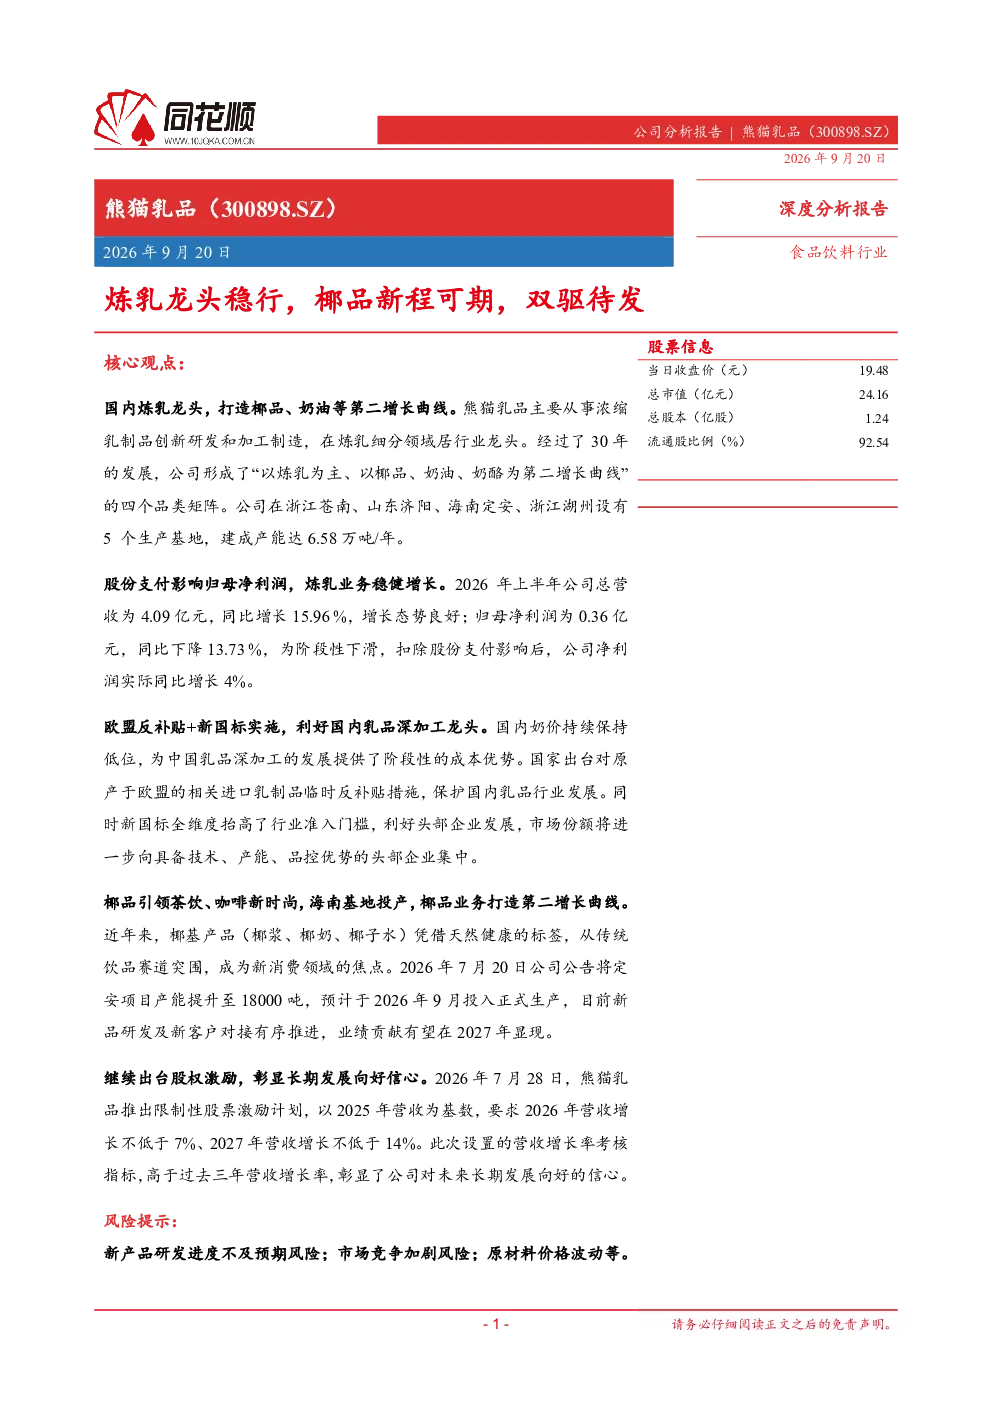
熊猫乳品作为国内炼乳龙头,炼乳业务稳健增长。2026年上半年公司总营收4.09亿元,同比增长15.96%。浓缩乳制品实现营收3.07亿元,同比增长14.23%。尽管归母净利润受股份支付影响同比下降,但扣除影响后实际同比增长4%。公司毛利率持续保持高位,2026H1毛利率为26.69%,显示出良好的盈利能力。此外,公司B端大客户战略成效显著,覆盖古茗、香飘飘、蒙牛等知名企业,进一步巩固了其市场地位。
椰品业务作为第二增长曲线前景如何?
椰品业务作为熊猫乳品的第二增长曲线,正积极发展。2026年上半年,椰品业务实现营收3129万元,虽然同比下降15%,但销售量同比增长9.50%,显示出良好的增长潜力。海南基地的投产将进一步提升产能,预计2027年业绩贡献有望显现。国内乳品深加工行业迎来发展机遇,利好具备技术、产能、品控优势的头部企业。椰品赛道空间广阔,引领茶饮、咖啡新时尚,行业监管加紧利好龙头企业,为熊猫乳品椰品业务发展提供有利环境。
报告重点分析了哪些方面?
报告重点分析了熊猫乳品的炼乳业务和椰品业务发展情况。炼乳业务方面,报告分析了公司营收、利润、毛利率等关键数据,以及B端大客户战略的成效。椰品业务方面,报告分析了公司营收、销售量、产能提升计划,以及行业发展趋势。此外,报告还分析了公司股权激励计划,以及国内乳品深加工行业的机遇和挑战。
当前乳品深加工市场现状如何?
当前乳品深加工市场迎来发展机遇,特别是国内乳品深加工行业。欧盟反补贴措施和新国标实施利好国内乳品深加工龙头,推动国产替代。国内乳品深加工行业竞争激烈,但具备技术、产能、品控优势的头部企业更具竞争力。熊猫乳品作为行业龙头,在炼乳、椰品、奶油、奶酪等领域均有布局,形成了四个品类矩阵,具备较强的竞争优势。
报告提示了哪些风险?
报告提示了熊猫乳品面临的风险,包括新产品研发进度不及预期风险、需求不及预期风险、市场竞争加剧风险、原材料价格波动等。新产品研发进度不及预期可能导致公司第二增长曲线发展受阻。需求不及预期可能影响公司整体营收和利润。市场竞争加剧可能压缩公司利润空间。原材料价格波动可能影响公司成本控制。公司需要密切关注市场变化,积极应对风险。