猜你想问
这份研报的核心内容是什么?
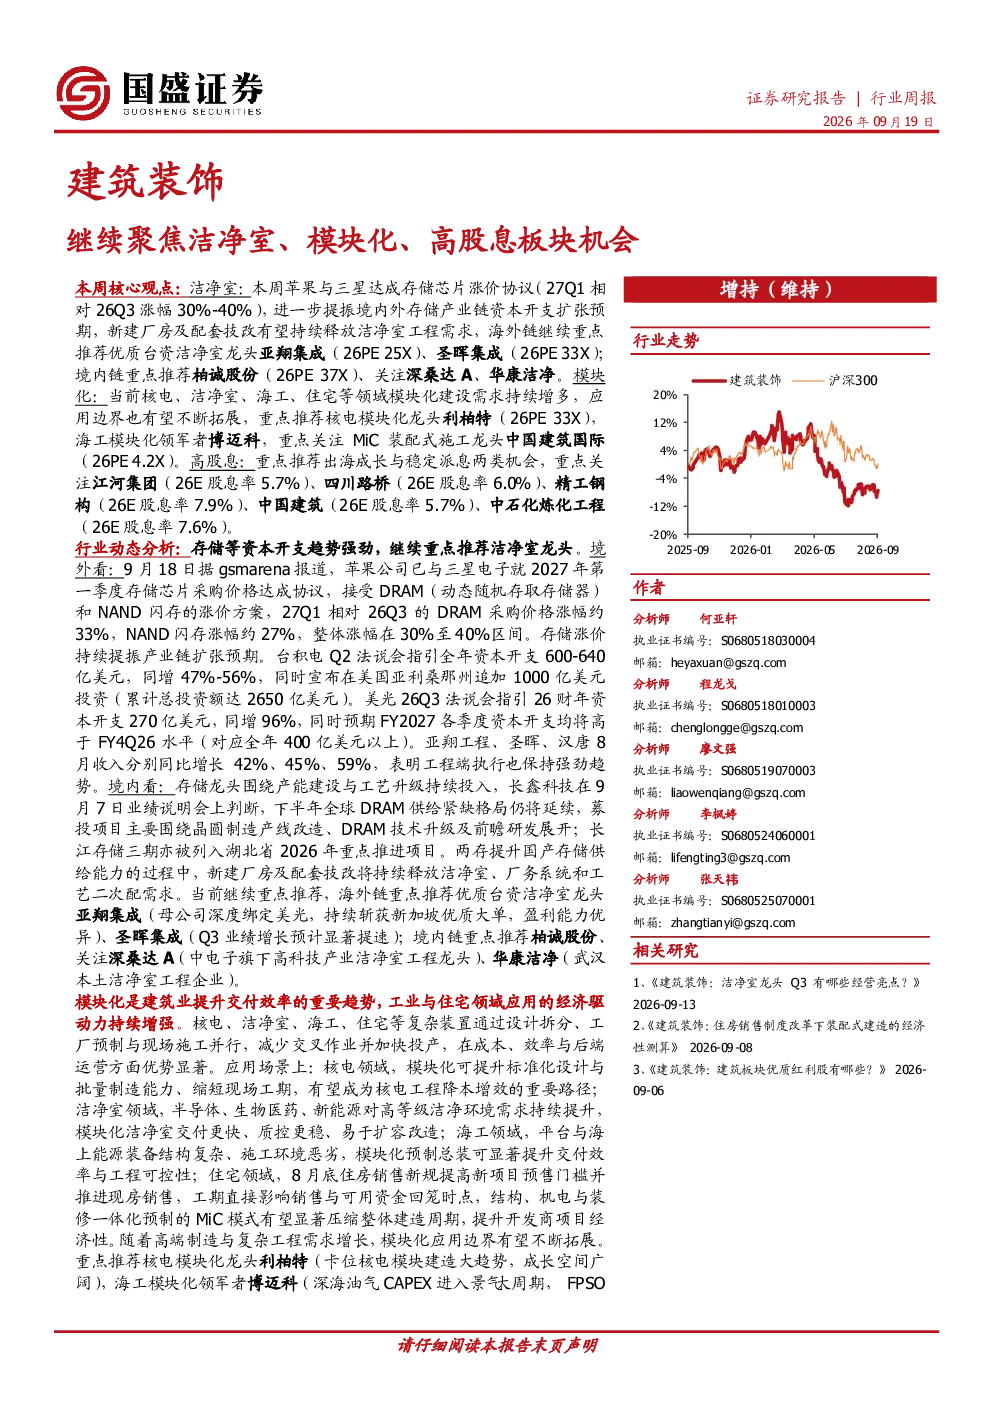
本报告聚焦建筑装饰行业洁净室、模块化、高股息板块机会。洁净室方面,存储芯片价格上涨提振资本开支,新建厂房及技改持续释放需求,推荐亚翔集成、圣晖集成、柏诚股份等;模块化方面,核电、洁净室、海工、住宅等领域需求增多,推荐利柏特、博迈科、中国建筑国际等;高股息方面,推荐出海成长与稳定派息两类机会,关注江河集团、四川路桥、精工钢构等。
洁净室行业的发展趋势如何?
洁净室行业受益于存储芯片价格上涨及新建厂房、技改需求,资本开支扩张将持续释放工程需求。海外市场推荐亚翔集成、圣晖集成,境内市场推荐柏诚股份、深桑达A、华康洁净等龙头企业。洁净室在交付速度、质量控制及扩容改造方面具有优势,应用场景不断拓展。
报告重点分析了哪些方向?
报告重点分析了洁净室、模块化、高股息三个方向。洁净室方面关注新建厂房及技改带来的工程需求,模块化方面关注核电、洁净室、海工、住宅等领域的应用拓展,高股息方面关注出海成长与稳定派息两类机会,并考察了企业的分红能力与意愿。
当前市场对建筑建材行业的现状判断是什么?
当前建筑建材行业洁净室、模块化需求持续释放,资本开支趋势强劲。存储芯片价格上涨带动存储产业链资本开支扩张,新建厂房及技改项目为洁净室工程带来持续需求。模块化在多个领域应用不断拓展,提升交付效率与工程可控性。高股息板块关注企业分红能力与意愿。
研报提到了哪些风险提示?
研报提示的风险包括基建及房地产投资不及预期、项目结算回款放缓、应收账款及合同资产减值、海外经营及汇率波动、企业利利或分红政策不及预期等。需关注企业主业利利韧性、经营现金流、应收及合同资产质量等分红能力指标,以及股东回报规划、历史派息稳定性等分红意愿指标。
你可能感兴趣
建筑装饰行业周报:板块行情分化加剧,关注高股息防御与洁净室高景气主线
建筑建材大同证券2026-07-22
建筑装饰行业跟踪周报:板块中报业绩有所承压,继续推荐洁净室工程
建筑建材东吴证券2025-09-07
建筑装饰行业跟踪周报:关注下半年政策力度,继续推荐水利、洁净室工程等板块
建筑建材东吴证券2025-06-29
建筑装饰行业跟踪周报:继续关注重大项目和区域基建领域,推荐水利、洁净室工程板块
建筑建材东吴证券2025-06-16
建筑装饰行业跟踪周报:继续推荐景气赛道的洁净室工程板块
建筑建材东吴证券2025-09-14
建筑装饰行业投资策略周报:6月狭义基建放缓,聚焦景气赛道及高股息板块
建筑建材财通证券2024-07-21
建筑装饰行业跟踪周报:PPP存量项目新规发布,关注重点项目和洁净室等专业工程机会
建筑建材东吴证券2025-08-24
建筑装饰行业跟踪周报:8月建筑PMI仍弱势,推荐洁净室工程板块
建筑建材东吴证券2025-08-31
建筑装饰行业周报:继续推荐洁净室龙头,重视底部超跌优质成长股
建筑建材国盛证券2026-07-12
建筑装饰行业投资策略周报:继续看好绩优/红利/核电模块/洁净室
建筑建材财通证券2026-08-16