猜你想问
东方电缆2026年中报主要看点是什么?
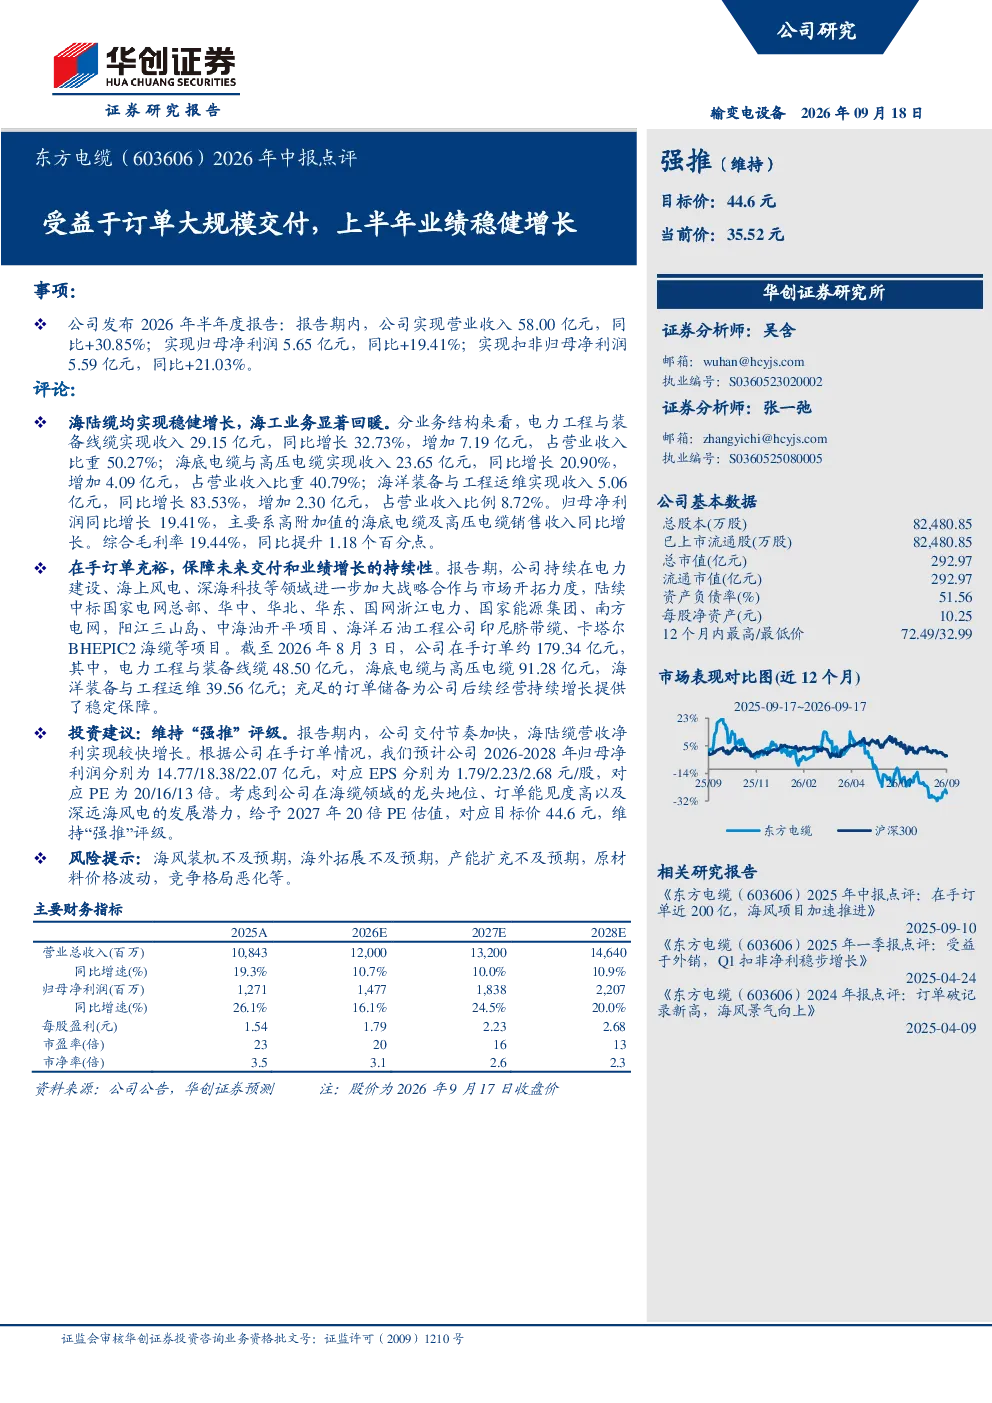
东方电缆2026年中报显示,公司业绩稳健增长,主要得益于订单大规模交付。报告期内,公司实现营业收入58.00亿元,同比增长30.85%;归母净利润5.65亿元,同比增长19.41%。分业务结构来看,电力工程与装备线缆收入增长32.73%,海底电缆与高压电缆收入增长20.90%,海洋装备与工程运维收入增长83.53%。归母净利润增长主要来自高附加值的海底电缆及高压电缆销售收入增长。公司综合毛利率提升至19.44%。
电力线缆行业未来发展趋势如何?
电力线缆行业未来发展趋势向好,随着“双碳”目标的推进和能源结构转型,特高压、海上风电、数据中心等新兴领域对高性能线缆的需求持续增长。海底电缆作为连接海上风电场与陆地电网的关键环节,其技术壁垒高、附加值高,市场空间广阔。同时,国内企业技术水平不断提升,国产替代趋势明显,为行业龙头带来发展机遇。
东方电缆报告中哪些业务板块表现突出?
东方电缆报告中,海洋装备与工程运维业务板块表现最为突出,收入增长83.53%,主要得益于深远海风电项目的快速发展。海底电缆与高压电缆业务收入增长20.90%,归母净利润增长主要来自高附加值产品的销售。电力工程与装备线缆业务也保持良好增长,收入增长32.73%。
当前电力线缆市场竞争格局如何?
当前电力线缆市场竞争格局中,东方电缆凭借在海底电缆领域的龙头地位和技术优势,占据重要市场份额。国内企业在技术进步和产能扩张方面持续投入,市场竞争日趋激烈。然而,高端产品领域仍由少数龙头企业主导,行业集中度较高,为领先企业提供了稳定的经营环境。
东方电缆报告中提示哪些风险因素?
东方电缆报告中提示的主要风险因素包括:海风装机不及预期可能导致海上风电项目相关订单增长放缓;海外拓展面临政治、经济等多重不确定性,可能影响国际市场份额;产能扩充若不及计划可能制约未来业绩释放;原材料价格波动可能影响产品成本控制;行业竞争格局恶化可能压缩利润空间。
你可能感兴趣
2026年中报点评:业绩高速增长,测试机龙头充分受益于SoC&存储共振
机械设备东吴证券2026-08-31
2026年中报点评:受益于科创投资,上半年归母净利润同比翻番
东吴证券2026-08-26
诺瓦星云(301589)2026年中报点评:海外市场驱动业绩增长,受益于MLED产业化落地提速
华创证券2026-09-18
2026年中报业绩点评:业绩稳健增长,大额在手订单有望带动业绩释放
开源证券2026-08-20
公司事件点评报告:在手订单充足,受益于大规模设备更新
华鑫证券2025-05-06
业绩稳健增长,2018受益于PPP订单提质
公用事业国泰君安证券2018-04-23
2025年报及2026年一季报点评:传统业务稳健增长,或受益于出海与结构升级,航发业务迎里程碑突破
机械设备华创证券2026-04-25
中报点评:受益于煤改气,上半年业绩快速增长
机械设备华创证券2017-08-24
2018年中报点评:受益于量价齐升,上半年业绩大幅提升
基础化工西南证券2018-08-09