猜你想问
诺瓦星云2026年中报主要增长点是什么?
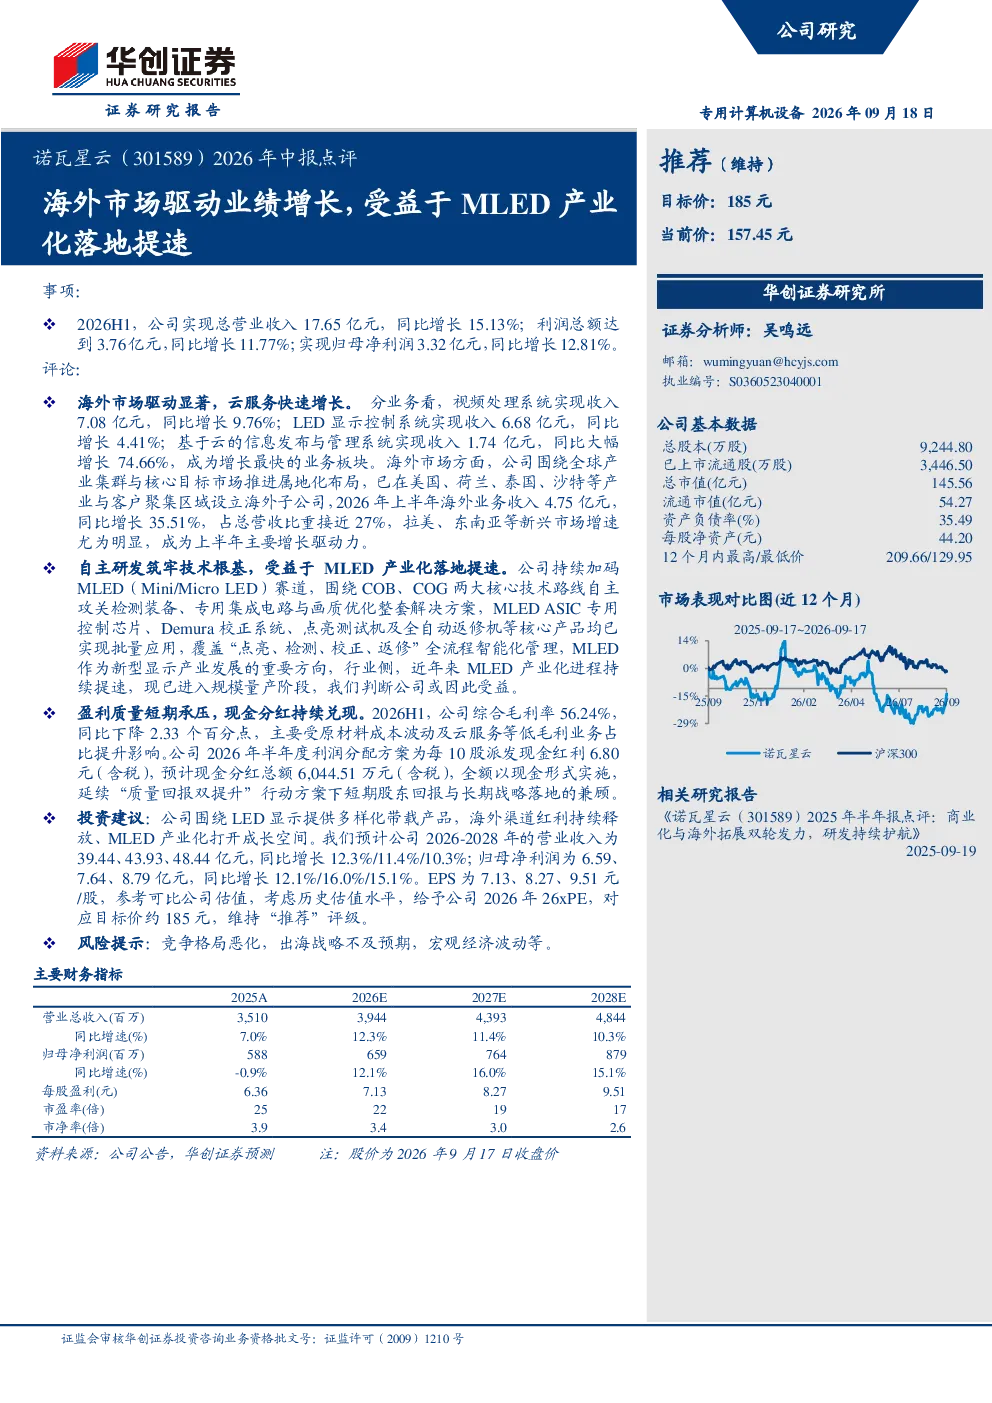
诺瓦星云2026年半年报显示,公司业绩稳健增长,主要得益于海外市场的强劲表现。2026年上半年,公司总营收17.65亿元,同比增长15.13%;归母净利润3.32亿元,同比增长12.81%。其中,海外业务收入4.75亿元,同比增长35.51%,占总营收近27%,成为公司业绩增长的主要驱动力。拉美、东南亚市场增速尤为明显,云服务业务收入1.74亿元,同比增长74.66%,成为最快增长板块。海外市场的拓展和云服务业务的快速发展,共同推动了公司整体业绩的提升。
MLED产业化对诺瓦星云有何影响?
诺瓦星云持续加码MLED赛道,自主研发COB、COG核心技术路线,核心产品如MLED ASIC专用控制芯片、Demura校正系统等已实现批量应用,覆盖MLED全流程智能化管理。随着MLED产业化进入规模量产阶段,公司有望受益于行业发展趋势。MLED作为新型显示技术,市场前景广阔,诺瓦星云在MLED领域的布局将为其带来长期发展机遇。公司通过技术创新和产品落地,已实现MLED全流程智能化管理,有望在行业规模化发展中占据有利地位。
诺瓦星云报告中提到的云服务业务有何特点?
诺瓦星云2026年半年报显示,云服务业务增长显著,收入1.74亿元,同比增长74.66%,成为最快增长板块。云服务业务的高增长表明公司在该领域具有较强的竞争力和发展潜力。虽然云服务业务的毛利率相对较低,但其快速增长有助于提升公司整体收入规模和市场份额。未来,云服务业务有望成为公司新的增长点,推动公司业绩持续提升。公司通过不断优化云服务产品和服务,提升客户满意度,为业务增长奠定坚实基础。
诺瓦星云2026年报告中的市场现状如何?
诺瓦星云2026年半年报显示,公司业绩稳健增长,海外市场成为主要增长驱动力。2026年上半年,公司总营收17.65亿元,同比增长15.13%;归母净利润3.32亿元,同比增长12.81%。分业务看,云服务业务增长显著,收入1.74亿元,同比增长74.66%,成为最快增长板块。海外业务收入4.75亿元,同比增长35.51%,占总营收近27%,拉美、东南亚市场增速尤为明显。公司通过积极拓展海外市场和优化国内业务结构,实现了业绩的稳步增长。目前,公司正处于快速发展阶段,市场竞争力较强。
诺瓦星云研报中提到的风险有哪些?
诺瓦星云研报中提到的风险主要包括竞争格局恶化、出海战略不及预期、宏观经济波动等。竞争格局恶化可能导致公司市场份额下降,影响业绩增长。出海战略不及预期可能影响公司在海外市场的拓展进度,进而影响整体业绩。宏观经济波动可能对公司的经营环境和财务状况产生不利影响。公司需要密切关注市场变化,制定应对策略,以降低风险带来的负面影响。通过加强技术研发、优化产品结构、拓展市场渠道等措施,提升公司抗风险能力。