猜你想问
这份研报的核心内容是什么?
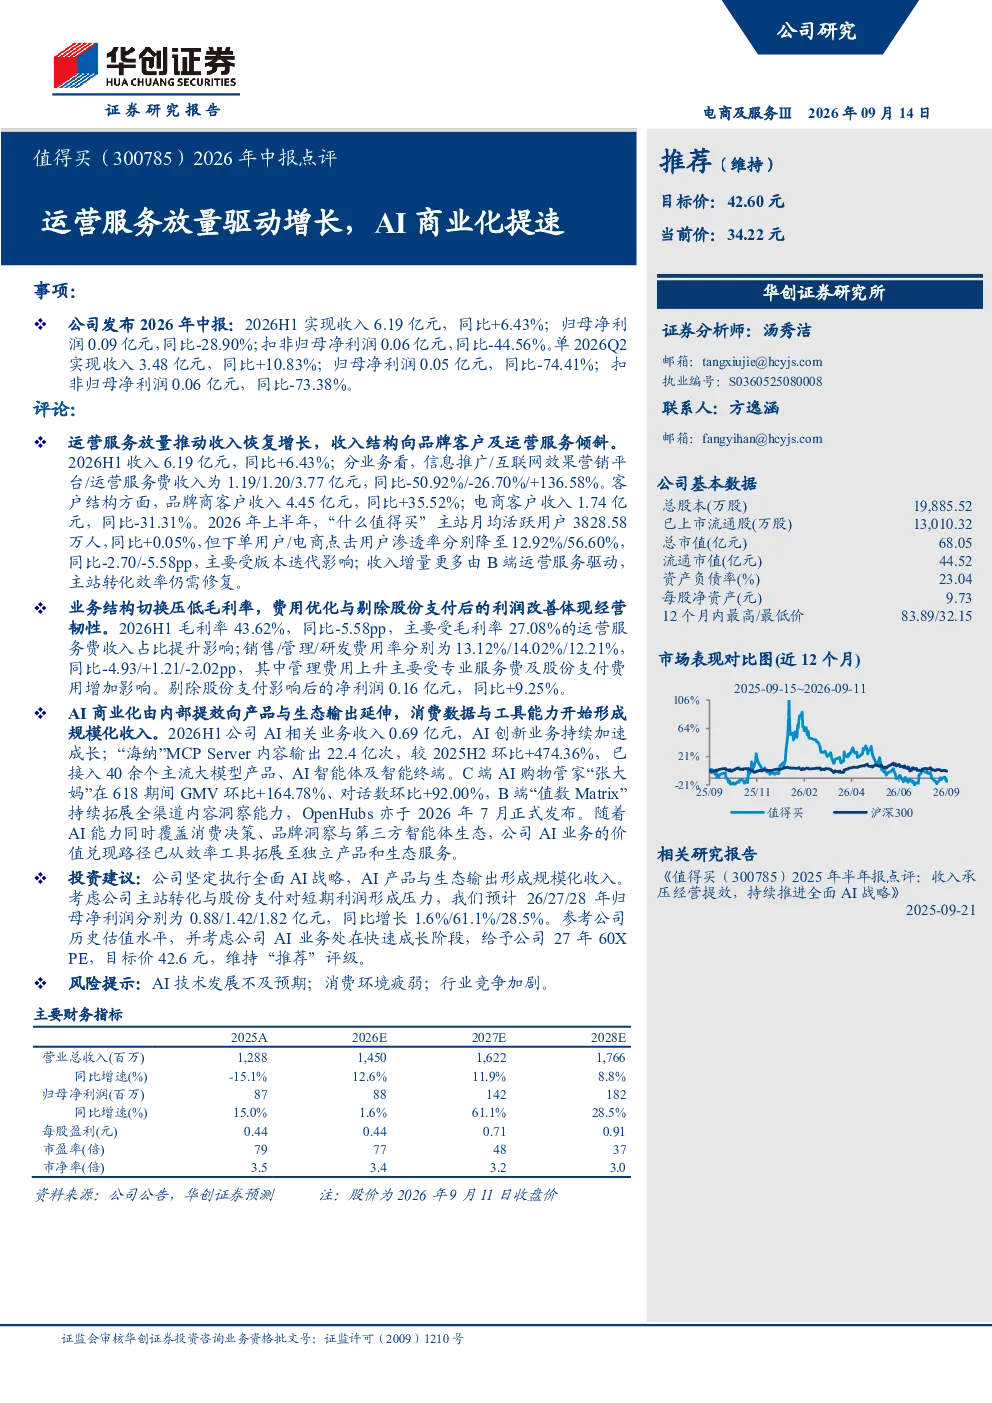
这份研报主要分析了公司在2026年上半年的运营服务放量驱动增长,以及AI商业化的提速。报告指出,公司上半年收入6.19亿元,同比增长6.43%,主要得益于运营服务收入同比增长136.58%。品牌商客户收入增长35.52%,电商客户收入下降31.31%。AI相关业务收入0.69亿元,AI创新业务加速成长,如“海纳”MCP Server内容输出环比增长474.36%,已接入40余个主流大模型产品。研报还提到,公司坚定执行全面AI战略,预计2026-2028年归母净利润分别为0.88/1.42/1.82亿元,同比增长1.6%/61.1%/28.5%。
AI行业的发展趋势如何?
AI行业的发展趋势是向规模化收入和独立产品生态服务拓展。从这份研报来看,AI业务价值已从效率工具拓展至独立产品和生态服务。例如,“海纳”MCP Server内容输出环比增长474.36%,已接入40余个主流大模型产品,C端AI购物管家“张大妈”在618期间GMV环比增长164.78%,B端“值数Matrix”拓展全渠道内容洞察能力,OpenHubs于2026年7月正式发布。这些数据表明,AI商业化正在加速,从效率工具向更广泛的应用场景拓展,未来有望形成规模化收入。
研报重点分析了哪些方向?
研报重点分析了公司运营服务放量驱动增长和AI商业化提速两个方面。在运营服务方面,报告指出公司上半年收入6.19亿元,同比增长6.43%,主要得益于运营服务收入同比增长136.58%。在AI商业化方面,报告详细分析了AI相关业务收入0.69亿元,以及多个AI创新业务的表现,如“海纳”MCP Server内容输出环比增长474.36%,已接入40余个主流大模型产品。此外,研报还预测了公司未来几年的净利润增长情况,预计2026-2028年归母净利润分别为0.88/1.42/1.82亿元,同比增长1.6%/61.1%/28.5%。
当前市场现状如何判断?
当前市场现状可以从公司收入和利润表现来判断。报告显示,公司上半年收入6.19亿元,同比增长6.43%,但归母净利润0.09亿元,同比下降28.90%。这表明公司在扩大收入规模的同时,利润表现有所下降。此外,毛利率43.62%,同比下降5.58pp,主要受运营服务费占比提升影响。这些数据反映出市场环境的变化对公司盈利能力的影响,需要关注公司如何平衡收入增长与利润表现。
研报提到了哪些风险提示?
研报提到了AI技术发展不及预期、消费环境疲弱、行业竞争加剧等风险提示。首先,AI技术发展存在不确定性,如果AI技术发展不及预期,可能会影响公司的AI商业化进程。其次,消费环境疲弱可能会影响公司的收入增长,特别是电商客户收入下降31.31%。最后,行业竞争加剧可能会对公司市场份额和盈利能力造成压力。这些风险提示提醒投资者在关注公司增长的同时,也要关注潜在的风险因素。