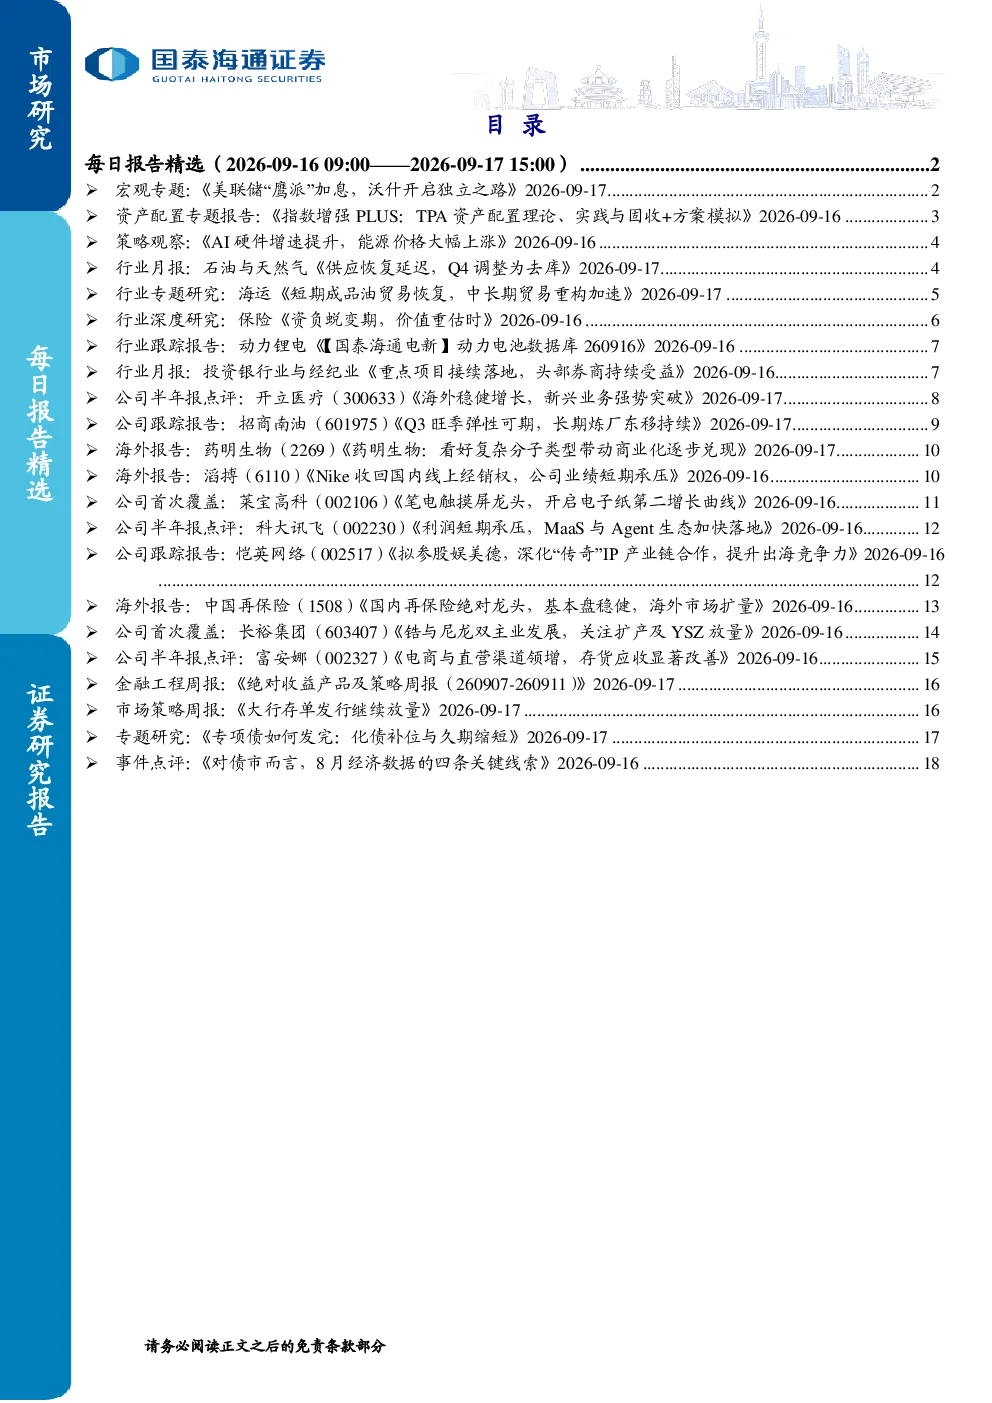
宏观专题:美联储“鹰派”加息,沃什开启独立之路
美联储本次议息会议加息25BP,并表示对经济更加乐观,对通胀担忧加大,暗示年内可能还会加息一次。此次加息符合市场预期,但未来进一步加息的预期发酵,表明美联储“鹰派”加息正在重塑其公信力和沃什的独立性。在地缘局势不改变的情况下,美联储没有最优选择,只能做权衡取舍。美伊冲突持续则通胀预期走高,无论美联储加息,还是不加息,都会导致权益市场承压;美伊冲突缓和,通胀预期下降,美联储顺理成章转“鸽”是最优的路径。
资产配置专题报告:《指数增强PLUS:TPA资产配置理论、实践与固收+方案模拟》
总组合方法(TPA)是对传统战略资产配置方法的进一步发展,核心是以整体目标重构资本配置逻辑。TPA不再将各资产类别视为相互独立的配置单元,而是从机构长期目标和风险承受能力出发,以参考组合作为战略风险锚点,通过统一因子模型识别不同资产的真实风险来源,并在总风险预算内根据各项投资对整体组合的边际贡献动态分配资本。海外主权基金和养老金已形成多种TPA落地模式,长期实践显示出较好的配置效果。本文应用TPA原则构建了一套固收+模拟配置方案,回测结果表明,动态TPA策略在多种情形下均改善了组合风险收益表现。
策略观察:《AI硬件增速提升,能源价格大幅上涨》
上周AI硬件景气增长仍在加速,亚洲半导体景气增长仍在加速;美国企业AI渗透率延续增长,但增速放缓,企业应用突破仍待检验;中东地缘局势大幅升温,油化价格大涨,有色承压。Token市场均价回落,或因GPT6-Astra发布的冲量效应褪去,以及低价模型的行业渗透率继续提升。油化价格大涨,布伦特原油期货价格周环比+8.7%,霍尔木兹海峡过境船舶周均值周环比减少约1.1艘,延续低位。煤炭价格上涨,秦皇岛港Q5500动力煤平仓价周环比+7.7%。COMEX黄金价格周环比-1.2%,SHFE铜/铝价格周环比分别+0.2%/-0.2%。钢价边际回落,建材价格小幅提升,或因煤炭等资源品涨价带来的成本支撑。地产景气偏弱,生猪价格环比回落。长途客运需求环比回落,货运需求边际提升。亚太区域成品油出口恢复,成品油运价近期明显上涨。
行业月报:石油与天然气《供应恢复延迟,Q4调整为去库》
全球原油总供应分别为100.7和100.6百万桶/日,同比分别-5.7、-5.62百万桶/日,相比于上月预测调整-1.3、-0.2百万桶/日。IEA和EIA对2027年全球原油供应预测分别为108.7、109.88百万桶/日,同比-1.6、+0.1百万桶/日。根据IEA和EIA的预测,2026Q3-Q4全球原油总供应分别为100.9、101.7和100.3、102.2百万桶/日,相比于上月分别调整-0.4、-4.9和+0.6、-1.5百万桶/日,其中Q3供应预测出现分化,EIA小幅上调近端供应预测,而IEA由于中东供应扰动下调预测;Q4由于中东出口约束持续、海湾地区供应恢复延后,IEA和EIA均下调供应预测。预计2026年维持去库,Q4供需预期明显趋紧。
行业专题研究:海运《短期成品油贸易恢复,中长期贸易重构加速》
全球炼厂东移持续,主导成品油运景气中枢上升。长期以来,原油长航线运输至需求国,由当地炼厂炼化本土消费及区域贸易。自2022年,全球炼厂东移趋势明显,主要源于欧洲/澳洲等分批永久关停本地炼厂,转而自亚洲跨区域进口成品油,成品油运平均航距显著拉长,驱动全球成品油运吨海里需求较2019年增长超两成。2022-24上半年成品油运产能利用率明显提升,景气中枢显著上升并创新高,同时高景气持续预期驱动船东批量下单新船。成品油轮未来数年供给刚性,高景气持续性有望超预期,建议增持中远海能、招商轮船、招商南油、中国船舶租赁。
行业深度研究:保险《资负蜕变期,价值重估时》
我国寿险业进入资负经营新阶段,建议增持PEV被普遍低估的保险板块。当前利率异常低位,寿险公司进入资负经营新阶段,以偿付能力为基础,构建起中长期利率风险管理的资负经营模式的保险公司,在利率回暖期,盈利会显著提升且超过同业。市场过度关注低利率环境下新准则利润压力,忽略保险公司在利率正常化时的提升潜力,导致板块PEV被严重低估,建议增持保险板块。
行业跟踪报告:动力锂电《【国泰海通电新】动力电池数据库260916》
动力电池行业数据库更新,第三方数据更新不及时、口径不同数据存在差异等。
行业月报:投资银行业与经纪业《重点项目接续落地,头部券商持续受益》
A股股权融资延续回暖,IPO同比增超2倍。年初至今A股IPO规模同比+209%,再融资规模同比+105%,延续改善态势;并购重组:年初以来已披露的上市公司重大重组事件合计达63起,其中8月为7起;债券发行:累计承销规模同比提升,8月核心债券(公司债+企业债+可转债)发行规模4386亿元,年初以来累计同比增速+9%。港股:IPO延续高增,阿里巴巴配售致单月再融资超千亿。24年下半年以来港股交投活跃度大幅提升,市场流动性改善推动港股IPO及再融资大幅回暖。年初至今港股IPO规模3424亿港元,同比提升153%,其中8月为37亿港元;再融资规模3086亿港元,同比提升31%,其中8月为1082亿港元,主因阿里巴巴大额配售逻辑。投融资再平衡步入新阶段,改革红利持续释放,利好券商投行等多项业务。预计券商投行有望受益投融资的加速改革,分享资本市场改革红利。
公司半年报点评:开立医疗(300633)《海外稳健增长,新兴业务强势突破》
给予谨慎增持评级。公司新兴业务进入收获阶段,未来有望释放利润弹性,调整2026-2028年预测EPS0.57/0.87/1.23元,调整2027年目标价23.00元,对应2027年目标PE 26.44X,给予谨慎增持评级。
公司跟踪报告:招商南油(601975)《Q3旺季弹性可期,长期炼厂东移持续》
维持增持。公司是A股唯一成品油运标的,短期亚太区域成品油出口恢复,中长期炼厂东移驱动行业供需趋势向好。维持2026-28年净利预测19.8/20.4/23.3亿元。考虑景气可持续性以及公司作为远东成品油运龙头标的稀缺性,给予2026年15倍PE,目标价6.30元。
海外报告:药明生物(2269)《药明生物:看好复杂分子类型带动商业化逐步兑现》
我们预计公司26/27/28年EPS分别为1.42/1.78/2.21元。我们采用PE估值方法,考虑到公司CRDMO模式的稀缺性,我们给予公司2026年PE倍数40倍,目标价每股56.79元人民币,按照港币兑人民币汇率0.88计算,折合目标价每股64.53港元,维持“增持”评级。
海外报告:滔搏(6110)《Nike收回国内线上经销权,公司业绩短期承压》
本次评级:增持目标价:0.00元现价:0.00元总市值:0百万
投资建议:基于Nike收回国内线上经销权事件冲击,我们下调公司盈利预测。我们预计FY2027/28/29公司归母净利润分别为9.5/7.8/8.0亿元(此前分别为12.2/13.8/16.2亿元),考虑到事件影响将在FY2028充分显现,给予FY2028 PE 8X,按照1港元=0.86元人民币换算,对应目标价1.16港元/股(此前为3.38港元/股),维持“增持”评级。
公司首次覆盖:莱宝高科(002106)《笔电触摸屏龙头,开启电子纸第二增长曲线》
首次覆盖,给予“增持”评级。我们预测2026-2027年公司的EPS为0.32、0.61元,参考可比公司估值,给予27年PE估值25倍,目标价15.3元,首次覆盖给予“增持”评级。
公司半年报点评:科大讯飞(002230)《利润短期承压,MaaS与Agent生态加快落地》
维持“增持”评级,目标价49.71元。公司持续推进“做强C端、做深B端、优选G端”的业务聚焦,开放平台保持较快增长,星火大模型持续迭代并加速向Agent、MaaS等场景落地。我们预计公司2026-2028年营收298.49/337.16/388.41亿元,归母净利润10.27/13.95/18.26亿元;考虑公司AI大模型及应用商业化持续推进,给予公司2026年4倍PS,对应目标价49.71元/股,维持“增持”评级。
公司跟踪报告:恺英网络(002517)《拟参股娱美德,深化“传奇”IP产业链合作,提升出海竞争力》
公司主营增速稳健,本次参股投资娱美德,有望深化产业链协同,提升公司远期盈利能力。我们预计2026-2028年公司EPS预测值分别为1.24/1.44/1.68元,考虑到公司2026年新品储备较多,产品管线带来的新增流水有望在后续逐步兑现,成长性较强。参考可比公司,我们给与公司2026年28倍动态PE,对应目标价34.72元,维持“增持”评级。
海外报告:中国再保险(1508)《国内再保险绝对龙头,基本盘稳健,海外市场扩量》
给予“增持”评级,给予2026年P/B为0.8倍,目标价2.37港元。中国再保险作为国内再保险领域绝对龙头,穿越周期能力突出,经营业绩稳健,给予公司“增持”评级,推荐中国再保险。
公司首次覆盖:长裕集团(603407)《锆与尼龙双主业发展,关注扩产及YSZ放量》
首次覆盖给予“增持”评级,目标价67.2元。我们预计公司2026-2028年营收分别为23.81/33.40/39.36亿元,归母净利分别为4.74/7.82/11.26亿元,EPS分别为1.16/1.92/2.76元。考虑公司YSZ潜在增长空间,给予公司2027年35倍PE估值,目标价67.2元。
公司半年报点评:富安娜(002327)《电商与直营渠道领增,存货应收显著改善》
投资建议:考虑到加盟渠道修复仍需时间,我们下调盈利预测,预计2026-28年公司归母净利润分别为3.7/4.1/4.6亿元(此前为4.0/4.7/5.3亿元),EPS分别为0.44/0.50/0.55元,给予2026年15倍PE,目标价6.67元(此前为8.12元),维持“增持”评级。